

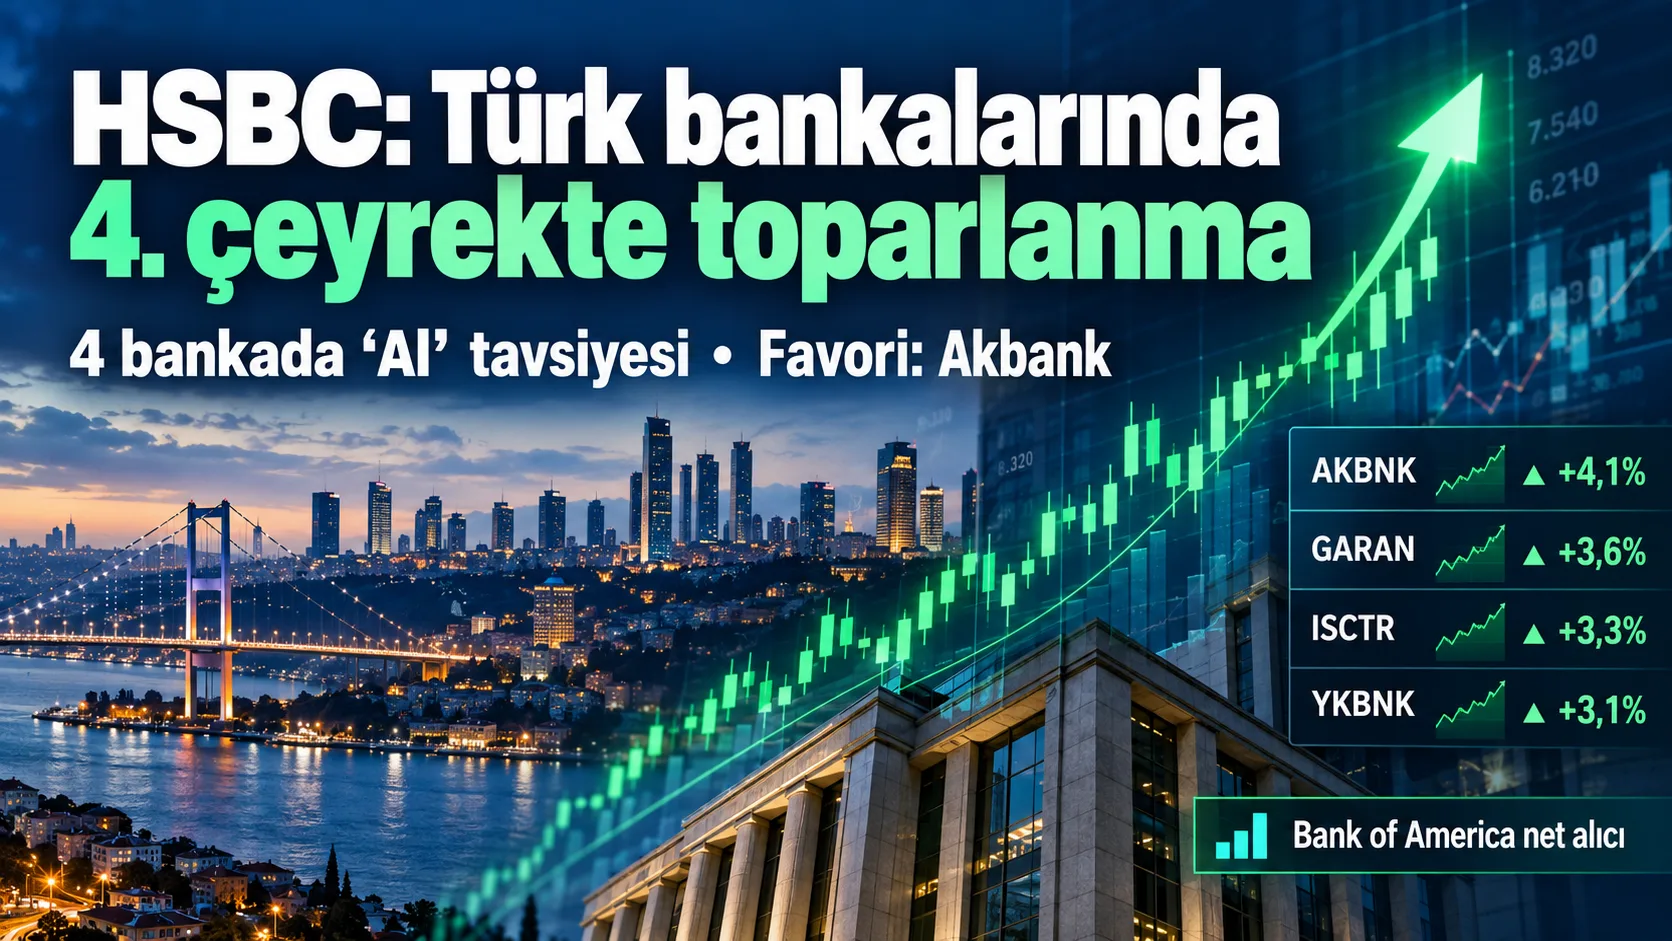
HSBC, Türk bankacılık sektörüne ilişkin yeni değerlendirmesinde Akbank, Garanti BBVA, İş Bankası C ve Yapı Kredi için “Al” tavsiyesini korudu. Kurum kâr tahminlerinde aşağı yönlü revizyona gitmesine rağmen 2026’nın 4. çeyreğinden itibaren bankacılık sektöründe kârlılığın belirgin biçimde toparlanmasını bekliyor.
HSBC’nin favori hissesi Akbank olmaya devam ederken, raporun piyasalara yansıdığı gün banka hisselerinde de pozitif fiyatlama görüldü. Gün ortasında GARAN, YKBNK, ISCTR ve AKBNK yaklaşık yüzde 3-4 aralığında primli işlem görürken dört hissede de Bank of America net alıcılar arasında ilk sırada yer aldı.
İçindekiler
- HSBC 4 banka için “Al” tavsiyesini korudu
- Kâr tahminleri düştü ama toparlanma beklentisi korunuyor
- Yapı Kredi faiz düşüşüne en duyarlı banka
- Risk maliyetinde zirve 2026’da bekleniyor
- Banka hisseleri rapor günü yüzde 3 civarında yükseldi
- Türk bankaları gelişen piyasa emsallerine göre yüzde 25 iskontolu
HSBC 4 banka için “Al” tavsiyesini korudu
HSBC, takip ettiği 4 büyük banka için tavsiyesinde değişiklik yapmadı ancak 3 hissede hedef fiyatları aşağı çekti. Akbank için hedef fiyat 100 TL’den 87 TL’ye, Yapı Kredi için 47 TL’den 41 TL’ye, İş Bankası C için ise 18,50 TL’den 15 TL’ye indirildi. Garanti BBVA’nın 160 TL olan hedef fiyatı korundu.
| Hisse | Yeni hedef fiyat | Önceki hedef | Tavsiye |
|---|---|---|---|
| Akbank (AKBNK) | 87 TL | 100 TL | Al |
| Garanti BBVA (GARAN) | 160 TL | 160 TL | Al |
| İş Bankası C (ISCTR) | 15 TL | 18,50 TL | Al |
| Yapı Kredi (YKBNK) | 41 TL | 47 TL | Al |
Hedef fiyatların aşağı çekilmesine rağmen tavsiyelerin korunması, HSBC’nin kısa vadeli kâr baskısı ile orta vadeli toparlanma beklentisini birbirinden ayırdığını gösteriyor. Kurum, özellikle Akbank’ı aktif kalitesi ve faiz ortamındaki normalleşmeden yararlanma potansiyeli nedeniyle sektör içinde öne çıkarıyor.
Kâr tahminleri düştü ama toparlanma beklentisi korunuyor
HSBC, 2026 ve 2027 kâr tahminlerini sırasıyla yüzde 17 ve yüzde 9 aşağı çekti. Buna rağmen kurum, bankaların 2026-2028 döneminde güçlü bir kâr büyüme döngüsüne girebileceğini ve toplam net faiz gelirinin 2027’de yaklaşık 2 katına çıkabileceğini öngörüyor.
Buradaki temel mekanizma mevduat maliyetleri ile kredi getirileri arasındaki makas. HSBC, yüksek TL faizlerinin net faiz marjındaki toparlanmayı geciktirdiğini ancak ortadan kaldırmadığını düşünüyor. TL mevduat faizinin 2027 sonunda yüzde 31 seviyesine gerilemesi beklenirken kredi büyümesine yönelik sınırlamaların kredi faizlerini görece yüksek tutacağı değerlendiriliyor.
Yapı Kredi faiz düşüşüne en duyarlı banka
HSBC’nin değerlendirmesinde faiz ortamındaki normalleşmeden net faiz geliri açısından en yüksek kaldıraç etkisini Yapı Kredi taşıyor. Akbank ikinci sırada yer alırken Garanti BBVA’nın faiz değişimlerine duyarlılığının daha sınırlı olduğu belirtiliyor.
Bu ayrım önemli çünkü faizler gerilediğinde mevduat maliyetleri daha hızlı aşağı gelirken mevcut kredilerin getirileri aynı hızda düşmeyebilir. Bu süreç bankaların net faiz marjını destekleyebilir ve kârlılığın 4. çeyrekten itibaren yeniden hızlanmasına zemin hazırlayabilir.
Risk maliyetinde zirve 2026’da bekleniyor
Kredi kalitesi tarafında HSBC, risk maliyetinin 2026’da yaklaşık 250 baz puanla zirve yaptıktan sonra 2027’de 200 baz puana gerilemesini bekliyor. Faizlerin düşmesi ve ekonomik aktivitenin toparlanması bu normalleşmeyi destekleyen unsurlar arasında gösteriliyor.
Buna karşın takipteki kredilerin yaşlanması ve karşılık tamponlarının azalması nedeniyle risk maliyetinde hızlı bir normalleşme beklenmiyor. HSBC, daha belirgin iyileşmenin 2028’de görülmesini öngörüyor. Aktif kalitesi açısından Akbank en güçlü banka olarak öne çıkarken Garanti BBVA’nın teminatsız bireysel krediler ve KOBİ kredilerindeki yüksek payı daha yüksek risk maliyeti yaratabilecek alanlardan biri olarak değerlendiriliyor.
Banka hisseleri rapor günü yüzde 3 civarında yükseldi
HSBC raporunun piyasalara yansıdığı gün bankacılık hisselerinde güçlü alımlar dikkat çekti. Saat 12.43-12.44 civarındaki piyasa ekranlarında Garanti BBVA yüzde 3,97, Yapı Kredi yüzde 3,66, İş Bankası C yüzde 3,13 ve Akbank yüzde 2,98 primli işlem görüyordu.
Aynı saatlerde Bank of America dört hissede de net alıcıların başında yer aldı. Kurumun net alımı ISCTR’de yaklaşık 16,0 milyon lot, AKBNK’de 7,7 milyon lot, YKBNK’de 5,7 milyon lot ve GARAN’da yaklaşık 976 bin lot seviyesindeydi.
| Hisse | Gün içi değişim | Bank of America net alım |
|---|---|---|
| GARAN | %3,97 | Yaklaşık 976 bin lot |
| YKBNK | %3,66 | Yaklaşık 5,7 milyon lot |
| ISCTR | %3,13 | Yaklaşık 16,0 milyon lot |
| AKBNK | %2,98 | Yaklaşık 7,7 milyon lot |
Gün içi yükselişi yalnız HSBC raporuna bağlamak doğru olmaz. Banka hisselerindeki fiyatlamada genel Borsa İstanbul görünümü, faiz beklentileri ve yabancı kurum işlemleri de etkili oluyor. Buna rağmen raporun açıklandığı gün 4 büyük banka hissesinin birlikte pozitif seyretmesi ve Bank of America’nın tamamında net alıcı olması, sektör tarafındaki risk iştahının güçlendiğini gösteren güncel bir piyasa verisi sunuyor.
Türk bankaları gelişen piyasa emsallerine göre yüzde 25 iskontolu
HSBC’ye göre Türk bankaları fiyat/defter değeri bazında gelişen piyasa benzerlerine kıyasla yaklaşık yüzde 25 iskonto taşıyor. Kurum, geçmişte daha yüksek iskontoların genellikle Türkiye’nin net rezervlerinin belirgin biçimde negatif olduğu ve CDS primlerinin 500 baz puanın üzerinde seyrettiği daha ağır makroekonomik stres dönemlerinde görüldüğüne dikkat çekiyor.
Kârlılığın 4. çeyrekten itibaren toparlanması, risk maliyetinin 2027’den sonra gerilemesi ve sermaye yapısının güçlenmesi durumunda mevcut iskonto daralabilir. HSBC’nin kâr tahminlerini aşağı çekmesine rağmen dört hissede de “Al” tavsiyesini korumasının temelinde bu değerleme farkı ve orta vadeli marj toparlanması beklentisi bulunuyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.