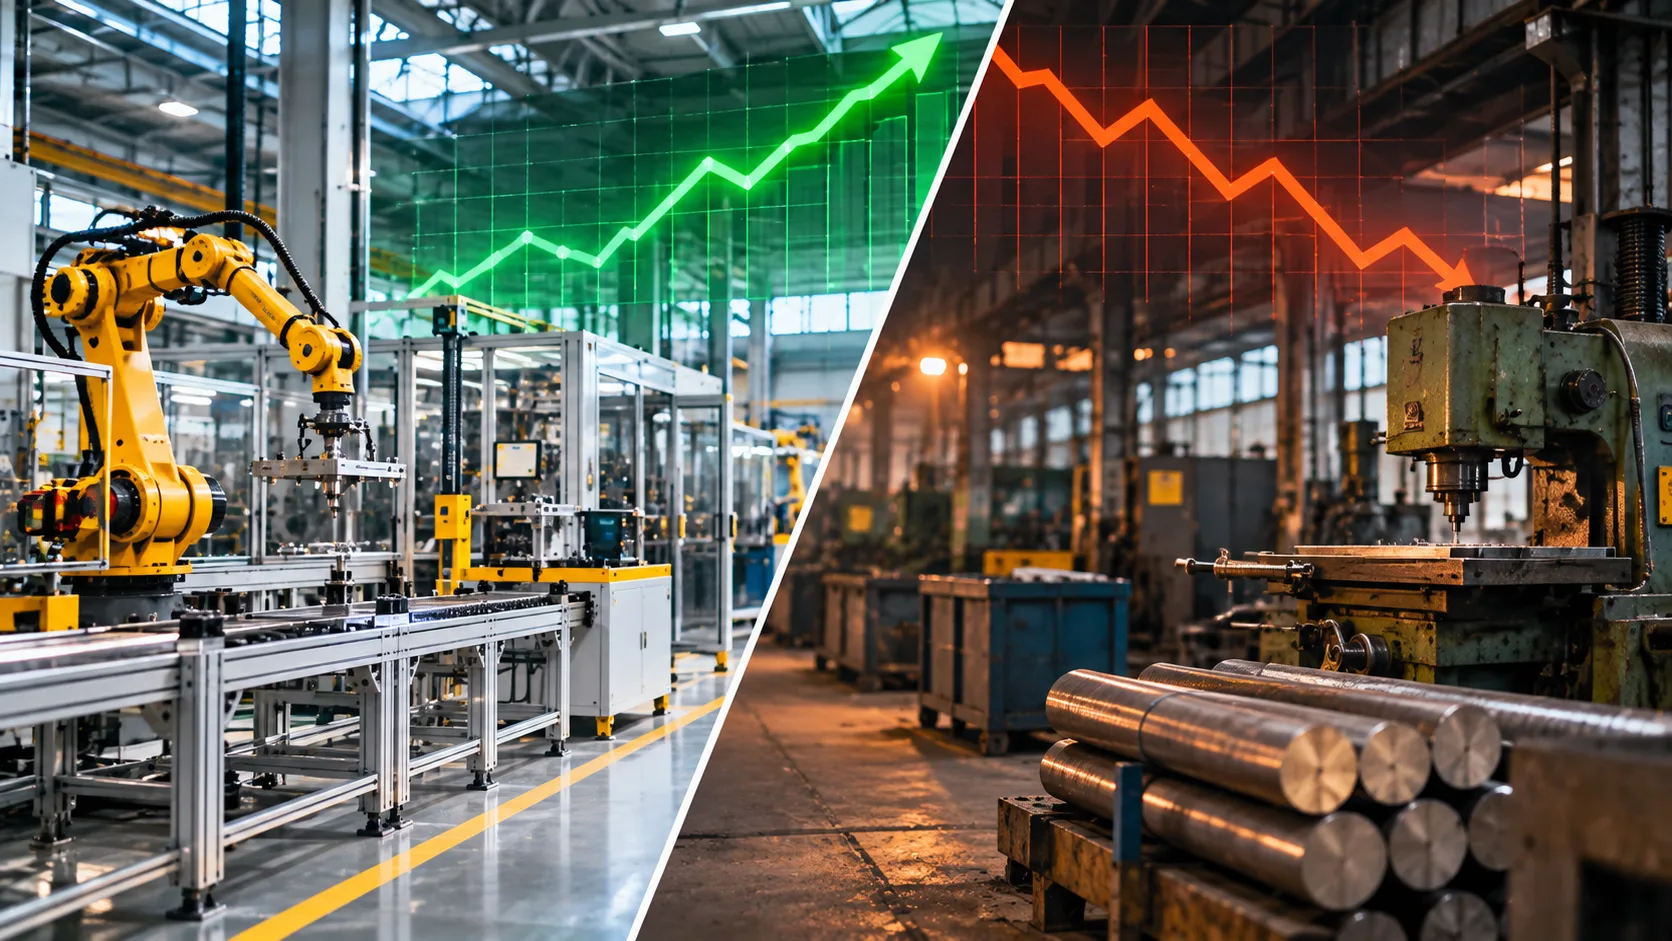
Türkiye’nin en büyük ihracat pazarında fabrikalar üretimi artırırken yerli sanayide sipariş kaybı sürüyor. 2 Kasım’da açıklanan ekim verilerinde Euro Bölgesi imalat PMI’ı 52,7, Türkiye imalat PMI’ı ise 47,3 oldu. Aradaki 5,4 puanlık fark, iki sanayinin aynı ayı farklı koşullarda geçirdiğini gösteriyor: Avrupa genişleme, Türkiye daralma bölgesinde.
Asıl dikkat çekici ayrıntı ihracat siparişlerinde. Euro Bölgesi üreticileri yeni ihracat siparişlerinde dört buçuk yılı aşkın sürenin en hızlı artışını kaydederken Türkiye’deki üreticiler yeni dış siparişlerde yavaşlamanın sürdüğünü bildirdi. Avrupa’da alıcıların daha fazla sipariş vermesi, Türk üreticilerin aynı talep artışından otomatik olarak pay aldığı anlamına gelmiyor. Türkiye’nin sattığı ürünlerin bileşimi, fiyatı ve teslimat koşulları da sonucu belirliyor.
PMI farkı bir ayda 4,4 puandan 5,4 puana çıktı
Euro Bölgesi PMI’ı eylülde 52,9’dan ekimde 52,7’ye inerek büyüme hızında hafif kayıp yaşadı. Türkiye’de endeks aynı dönemde 47,9’dan 47,3’e geriledi. İki gösterge arasındaki mesafe bir ayda 5,0 puandan 5,4 puana genişledi. Türkiye PMI’ındaki 0,6 puanlık düşüş, Avrupa PMI’ındaki 0,2 puanlık gerilemenin etkisini aşarak farkı büyüttü.
| İmalat PMI | Eylül 2026 | Ekim 2026 |
|---|---|---|
| Euro Bölgesi | 52,9 | 52,7 |
| Türkiye | 47,9 | 47,3 |
| Endeksler arasındaki fark | 5,0 puan | 5,4 puan |
Ayrışma bir ayda 0,4 puan genişledi. PMI bir büyüme oranı değil; anket katılımcılarının önceki aya göre iş koşullarını nasıl bildirdiğini özetleyen bir yayılma endeksi. Bu nedenle 5,4 puanlık fark, Avrupa’nın Türkiye’den yüzde 5,4 fazla üretim yaptığı biçiminde okunamaz.
Avrupa’da siparişler geliyor; Türk sanayisi neden zorlanıyor?
Euro Bölgesi’nde sekiz ülkenin altısında imalat büyüme bölgesinde. Fransa ve İtalya daralmayı sürdürürken bölgenin toplamında üretim dokuzuncu ayda da arttı. Ancak Avrupa’da da sorunsuz bir tablo yok: Enerji fiyatları ve tedarik zincirindeki gecikmeler girdi maliyeti baskısını beş ayın yükseğine taşıdı.
Türkiye’deki ekim anketinde ise yeni siparişlerdeki gerileme son üç ayın en belirgin düzeyine çıktı. On sektörden dokuzunda üretim azaldı; artış kaydeden tek grup giyim ve deri oldu. Gıda ile giyim-deri sektörleri yeni ihracat siparişlerini artırabilen gruplardı. Diğer sektörlerdeki tablo, Avrupa talebindeki iyileşmenin Türkiye’de yaygın bir sipariş artışı yaratmadığına işaret ediyor.
Bir üreticinin Avrupa’ya daha fazla mal satabilmesi için talebin büyümesi kadar fiyatının rakiplere göre cazip kalması gerekiyor. Enerji, ücret, finansman ve ithal girdi maliyeti yükselirken Avrupa’daki alıcı daha ucuz tedarikçiye yönelebilir. Bu, ekim PMI verisinin tek başına kanıtladığı bir neden değil; şirketlerin ihracat fiyatları ve sipariş verileriyle test edilmesi gereken rekabet gücü meselesi.
İhracatçı şirketlerin bilançosunda hangi ayrıntılar önemli?
Avrupa’da artan talep Türk şirketleri için pazar fırsatı yaratırken, bunun satışlara yansıması ürün grubuna göre değişebilir. Otomotiv yan sanayisi, makine, kimya ve tekstil şirketlerinde Avrupa satışlarının toplam cirodaki payı, döviz bazlı satış fiyatları ve sipariş teslim süreleri birlikte izlenmeli. Özellikle satış hacmi gerileyen bir şirket kur artışı sayesinde TL ciro büyümesi açıklasa bile kâr marjı aynı ölçüde iyileşmeyebilir.
İhracat artışı ile net kâr arasındaki bağlantı da enerji ve finansman giderlerinden geçiyor. Ekim verileri Avrupa’da enerji kaynaklı maliyet artışının sürdüğünü gösteriyor. Türkiye’de sipariş kaybıyla birlikte artan maliyetler ise fabrikaların sabit giderlerini daha az üretime dağıtmasına yol açabilir. BIST sanayi bilançolarında satış miktarı, brüt marj ve finansman giderini yan yana okumak bu yüzden değerli.
Ekonomik göstergeler Türkiye ve Avrupa ekonomilerini karşılaştırın Büyüme, ihracat ve diğer temel ülke göstergelerini veri yılıyla birlikte inceleyin. Göstergeleri incele →PiyasaDetay’ın sanayi üretimi analizinde ağustosta Türkiye imalatının yıllık yüzde 2,5 daraldığını da görmüştük. Bugünkü PMI, gerçekleşmiş üretim verisinin yerine geçmiyor; ekimde sipariş ve faaliyet koşullarının nasıl değiştiğine ilişkin daha erken bir işaret sunuyor.
Avrupa’daki toparlanmanın Türkiye için kazanca dönüşüp dönüşmediğini ilk olarak ihracat siparişlerinde ve sanayi şirketlerinin çeyreklik satış hacminde göreceğiz. Ekim itibarıyla tablo açık: Euro Bölgesi imalatta büyümeyi korurken Türkiye’de daralma 31’inci aya uzandı. İki gösterge arasındaki fark yalnız endeks seviyelerinde değil, yeni dış siparişlerin yönünde de belirgin.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.