

PIMCO Grup Baş Yatırım Sorumlusu Dan Ivascyn, yüksek petrol fiyatlarının enflasyon baskısını beslemesi ve ABD kamu borcuna ilişkin kaygıların büyümesi halinde gösterge 10 yıllık Hazine tahvili getirisinin yüzde 6’ya ulaşabileceğini söyledi. Financial Times’a verilen değerlendirme, tahvil piyasasında son günlerde görülen sert fiyatlamanın ardından geldi.
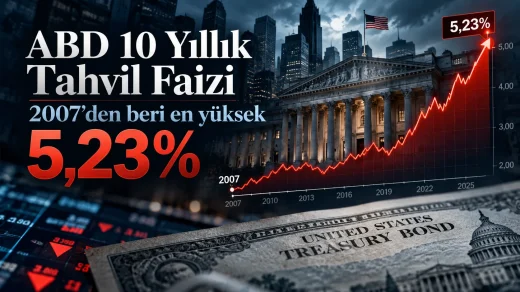
ABD 10 yıllık tahvil faizi bu hafta yüzde 5,36’ya kadar çıkarak 2002’den beri en yüksek seviyesini görmüştü. PIMCO’nun yüzde 6 senaryosu ile bu zirve arasındaki fark 0,64 yüzde puan, yani 64 baz puan. Böyle bir hareket, 10 yıllık getiriyi 2000’den bu yana görülmeyen bir seviyeye taşıyacak.
ABD 10 yıllık getirisi bu hafta yüzde 5,36’yı gördü.
Ivascyn yüzde 6 seviyesinin mümkün olduğunu belirtti.
İki seviye arasındaki fark 64 baz puan.
Petrol ve kamu borcu aynı fiyatlamada birleşiyor
Ivascyn’ın çerçevesinde iki baskı öne çıkıyor. Yüksek petrol fiyatları, mal ve hizmet maliyetleri üzerinden enflasyonun daha uzun süre yüksek kalma riskini artırıyor. Büyük bütçe açıkları ve artan borç stoku ise Hazine’nin piyasadan daha fazla kaynak toplamasını gerektiriyor. Yatırımcılar daha yüksek enflasyon ve daha yoğun tahvil arzı karşısında uzun vadeli kâğıtları taşımak için daha yüksek getiri talep edebiliyor.
Bu hafta yapılan 39 milyar dolarlık 10 yıllık tahvil ihalesine güçlü talep gelmesi, getiriyi yüzde 5,36 zirvesinden aşağı çekmişti. İhale sonucu kısa vadeli baskıyı hafifletti; PIMCO’nun değerlendirmesi ise petrol ve kamu finansmanı kaynaklı risklerin tek bir başarılı ihaleyle ortadan kalkmadığına işaret ediyor.
Yüzde 6 seviyesi portföyleri nasıl etkiler?
ABD 10 yıllık tahvil faizi, şirket borçlanmalarından konut kredilerine kadar geniş bir fiyatlama zincirinin referanslarından biri. Financial Times’ın aktardığına göre ABD’de 30 yıl vadeli sabit konut kredisi faizi 8 Ekim itibarıyla yüzde 7,4’e ulaştı; haftalık artış 12 baz puan oldu. Gösterge tahvil getirisindeki yeni yükseliş, kredi maliyetleri üzerindeki baskıyı uzatabilir.
Tahvil fiyatlarıyla getiriler ters yönde hareket ettiği için yüzde 5,36’dan yüzde 6’ya uzanan senaryo, özellikle vadesi uzun sabit faizli tahvillerde değer kaybı riski yaratır. Hisse senetleri açısından da daha yüksek risksiz getiri, gelecekteki nakit akımlarının bugünkü değerini düşüren iskonto oranını yükseltir. Ivascyn, daha yüksek getirilerin hisse senetleri ve şirket tahvilleri gibi riskli varlıklara zarar verebileceğini belirtti.
PIMCO ABD dışındaki tahvilleri de işaret etti
PIMCO, ABD’nin açıklarını bir süre daha finanse edebilme kapasitesi konusunda bazı yatırımcılardan daha az kaygılı. Buna rağmen Ivascyn, portföylerin yalnızca ABD borcuna bağlı kalmak zorunda olmadığını; Avustralya’daki yüksek kaliteli kredi ürünleri ile İngiltere tahvillerinin ABD’ye kıyasla sunduğu getiri priminin alternatif oluşturduğunu söyledi.
Yeni uyarı kesinleşmiş bir faiz tahmini değil, petrol, enflasyon ve borç arzının birlikte ağırlaşması halinde gündeme gelebilecek bir risk senaryosu. Tahvil piyasası açısından izlenecek veri, yüzde 5,36 zirvesinin yeniden aşılıp aşılmadığı ve Hazine ihalelerinde güçlü talebin sürüp sürmediği olacak.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.