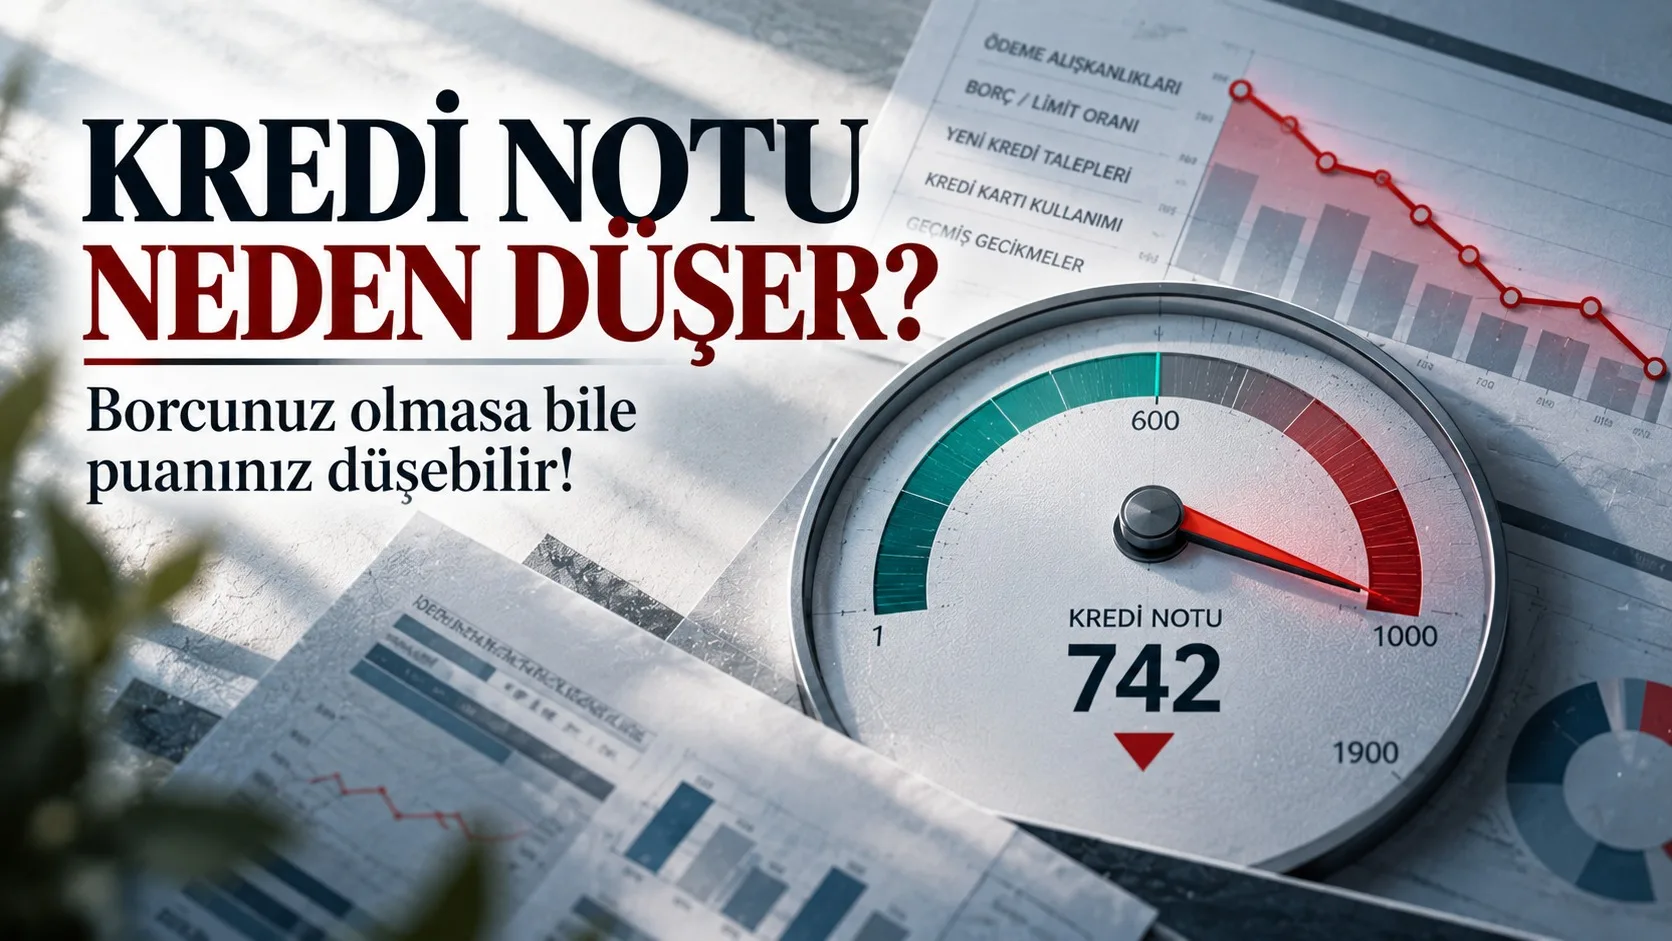
Kredi notu yalnızca kredi veya kredi kartı ödemesi geciktiğinde düşmez. Kart limitinin büyük bölümünü kullanmak, mevcut borçların artması, yeni kredi açılması ve geçmiş ödeme gecikmeleri de Findeks puanını olumsuz etkileyebilir. Üstelik bütün borçlarını kapatan bir kişinin kredi notu da düşebilir. Bunun nedenini anlayabilmek için yalnızca güncel borca değil, Findeks Risk Raporu’ndaki ödeme geçmişine ve hesap bilgilerine bakmak gerekiyor.
En çok merak edilen durum ise borcunu düzenli ödediği hâlde kredi notunun gerilemesi. Çünkü Findeks puanı tek bir ödeme üzerinden değil, farklı kredi ve borç bilgilerinin birlikte değerlendirilmesiyle hesaplanıyor.
İçindekiler
Borcum yokken kredi notum neden düştü?
Bankalara borcunuzun kalmaması olumlu bir gelişme olsa da kredi notunun aynı anda yükselmesini garanti etmiyor. Daha önce gecikmiş bir taksiti ödeyerek borcunuzu kapatmış olabilirsiniz. Ancak ödeme gecikmesi, geçmiş kredi performansınızın bir parçası olarak değerlendirmede kalabilir.
Yeni bir kredinin açılması, mevcut kredinin kapanması veya kart kullanım oranının değişmesi de hesaplamayı etkileyebilir. Bu işlemlerin her biri kredi notunu mutlaka düşürmez. Ancak sıfır borçla yüksek kredi notunun aynı şey olmadığını bilmek gerekiyor.
Findeks kredi notunu en çok ne düşürür?
Findeks’in açıkladığı hesaplama modelinde en büyük pay ödeme alışkanlıklarına ait. Bunun yanında toplam borç, kullanılan limitler ve yeni kredi hareketleri de kredi notunda belirleyici olabiliyor.
| Kredi notunu etkileyen faktör | Hesaplamadaki ağırlığı |
|---|---|
| Kredili ürün ödeme alışkanlıkları | %45 |
| Mevcut hesap ve borç durumu | %32 |
| Kredi kullanım yoğunluğu | %18 |
| Yeni kredili ürün açılışları | %5 |
Bu yüzdeler, yapılan her işlemin kredi notunu aynı oranda düşüreceği anlamına gelmiyor. Örneğin kredi kartı limitinin yüzde 90’ını kullanmak, puanın yüzde 90 azalacağı anlamına gelmez. Findeks, kişinin kredili ürün geçmişini ve mevcut borç durumunu birlikte değerlendiriyor.
5 örnekle kredi notu neden düşer?
1. Kredi kartı düzenli ödeniyor ama limitin neredeyse tamamı kullanılıyor. Toplam kredi kartı limiti 80.000 TL olan bir kişinin 76.000 TL borcu bulunduğunu düşünelim. Bu durumda limit kullanım oranı yüzde 95’e ulaşıyor. Ödemeler gecikmese bile yüksek borçluluk oranı kredi notunu olumsuz etkileyebilir.
2. Borç kapatıldı ancak geçmişte gecikme yaşandı. Bir ihtiyaç kredisi taksitinin geç ödendiğini, ardından kredinin tamamen kapatıldığını varsayalım. Güncel borç sıfırlanır ancak geçmiş ödeme gecikmesi geriye dönük olarak silinmiş sayılmaz. Dolayısıyla kredi notu hemen toparlanmayabilir.
3. Yeni kredi kullanıldı ve toplam borç arttı. Daha önce 40.000 TL kredi borcu bulunan bir kişi 120.000 TL ihtiyaç kredisi çekerse toplam borcu 160.000 TL’ye yükselir. Yeni kredi hesabı ve artan borçluluk, notun yeniden değerlendirilmesine neden olabilir. Ancak yalnızca kredi başvurusu yapmakla krediyi kullanmak aynı şey değildir.
4. Asgari ödemeler yapılıyor fakat kart borcu azalmıyor. Kredi kartının asgarisini düzenli ödeyen kişi gecikmeye düşmeyebilir. Buna rağmen kalan borcu sürekli sonraki aylara taşıyorsa yüksek limit kullanımı devam eder. Bu nedenle yalnızca asgari ödeme yapmak, kredi notunun mutlaka yükselmesini sağlamaz.
5. Ödeme yapıldı ama banka kaydı henüz güncellenmedi. Kredi kartı borcunu dün kapatan birinin Risk Raporu’nda eski bakiye hâlâ görünebilir. Finans kuruluşlarının ilettiği yeni bilgilerin rapora yansıması iki günü bulabiliyor. Ayrıca borç bilgisinin güncellenmesi, kredi notunun mutlaka aynı gün yükselmesi anlamına gelmiyor.
Kredi notunu sorgulamak veya kredi başvurusu yapmak puanı düşürür mü?
Kendi Findeks kredi notunuzu öğrenmek, birden fazla kez sorgulasanız bile puanınızı düşürmüyor. Findeks’in açıklamasına göre kredi başvurusunda bulunmak da tek başına kredi notunu doğrudan olumsuz etkilemiyor.
Ancak başvurunun onaylanması ve yeni kredinin kullanılması durumunda borç tutarı ile açık kredi hesabı sayısı değişebilir. Bu durum kredi notunun yeniden hesaplanmasına neden olabilir.
Dolayısıyla kredi notunuz düştüyse yalnızca kaç bankaya başvurduğunuza değil, gerçekten yeni borç kullanıp kullanmadığınıza ve toplam borcunuzun nasıl değiştiğine bakmanız gerekiyor.
Kredi notu düştüyse nereden kontrol edilmeli?
İlk olarak Findeks Risk Raporu’ndaki açık kredileri, kredi kartlarını, toplam limitleri ve borç bakiyelerini kontrol edin. Özellikle gecikmeli hesaplar, kanuni takip kayıtları ve son güncelleme tarihleri önemli.
Örneğin kapattığınız bir kredi hâlâ açık veya ödenmiş borcunuz gecikmede görünüyorsa ilgili bankanın bildirdiği bilgilerde hata bulunabilir. Findeks, yeni bilgilerin rapora yansımasının iki günü bulabileceğini belirtiyor. Bu süre geçtiği hâlde kayıt yanlış görünüyorsa Risk Raporu üzerinden itiraz başvurusu yapılabiliyor.
Rapor doğruysa son birkaç aydaki değişiklikleri karşılaştırın. Kart limitinin ne kadarını kullandınız? Yeni kredi çektiniz mi? Ödeme tarihini kaçırdınız mı? Bu soruların yanıtları, nottaki düşüşün olası nedenini anlamaya yardımcı olabilir.
Düşen kredi notu nasıl yükseltilir?
Kredi notunu yükseltmek için belirli sayıda işlem yapmak veya kısa sürede kesin puan artışı sağlayacak bir yöntem bulunmuyor. İlk olarak gecikmiş ödemelerin kapatılması, yüksek kart borçlarının azaltılması ve yeni borçlanmanın ödeme gücüne göre planlanması gerekiyor.
Örneğin toplam kredi kartı limiti 100.000 TL, mevcut borcu 90.000 TL olan bir kişinin limit kullanım oranı yüzde 90’dır. Borç 40.000 TL’ye indirildiğinde kullanım oranı yüzde 40’a geriler. Bu değişiklik borçluluk görünümünü iyileştirebilir ancak kredi notunun kaç puan artacağını önceden hesaplamak mümkün değil.
Kredi notunu yükseltmek için uygulanabilecek adımları ve örnek borç azaltma planını ayrı rehberimizde anlattık.
Kredi notu beklenmedik şekilde düştüğünde ilk yapılması gereken yeni bir kredi çekmek veya mevcut hesapları kapatmak değil, hangi bilginin değiştiğini belirlemek. Borç tutarları, ödeme geçmişi, limit kullanım oranları ve rapor güncellemeleri birlikte incelendiğinde düşüşün olası nedenleri daha net anlaşılabilir.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.