Kredi kartı borcu son ödeme tarihinde ödenmezse banka geciken tutar için faiz uygulayabilir, ödeme aksaması kredi notuna yansıyabilir ve borç uzadıkça idari tahsilat ile hukuki takip gündeme gelebilir. Ancak bir gün gecikme ile icra takibinin başlaması aynı şey değil. Borcun ne kadarının ödenmediği, asgari tutarın karşılanıp karşılanmadığı, bankanın bildirimleri ve sözleşmedeki koşullar süreci değiştirir.
Kredi kartı borcu 1, 30, 60 ve 90 gün ödenmezse ne olur?
Gecikme süresini anlatırken her bankanın aynı gün aynı işlemi yapacağını düşünmemek gerekiyor. Aşağıdaki tablo kesin bir icra takvimi değil; ödeme aksaması uzadıkça karşılaşılabilecek sonuçları gösteriyor.
İçindekiler
- Kredi kartı borcu 1, 30, 60 ve 90 gün ödenmezse ne olur?
- 50.000 TL kredi kartı borcu 30 gün ödenmezse ne kadar faiz işler?
- Asgari ödeme yapılırsa borç yine gecikmeye girer mi?
- İdari takip, yasal takip ve icra arasındaki fark nedir?
- Borcun tamamını ödeyemeyen kişi ne yapabilir?
- Borcu ödemek kredi notunu hemen düzeltir mi?
| Süre | Olası gelişme | Ne kontrol edilmeli? |
|---|---|---|
| 1 gün | Ödenmeyen asgari tutar için gecikme faizi gündeme gelebilir; banka hatırlatma gönderebilir. | Son ödeme tarihi, asgari tutar ve ödenmemiş bakiye |
| 30 gün | Faiz yükü artar; banka telefon, SMS veya uygulama üzerinden tahsilat için iletişime geçebilir. | Güncel borç, ödeme bildirimi ve gecikme kaydı |
| 60 gün | Gecikme uzadıkça kart kullanımına ilişkin riskler ve bankanın tahsilat adımları ağırlaşabilir. | Bankanın yazılı bildirimleri, ödeme planı seçenekleri |
| 90 gün ve sonrası | Bankanın sözleşme ve mevzuat çerçevesinde yasal takip yoluna başvurması gündeme gelebilir. | İhtar, hesap kat bildirimi, tebligat ve icra dosyası |
Özellikle “90 gün dolunca eve icra gelir” şeklindeki anlatımlar yanıltıcıdır. Yasal takibin başlatılması, icra dosyası açılması, ödeme emri gönderilmesi ve haciz yapılması ayrı işlemlerdir. Her biri için ilgili usul ve tebligat kuralları geçerlidir.
50.000 TL kredi kartı borcu 30 gün ödenmezse ne kadar faiz işler?
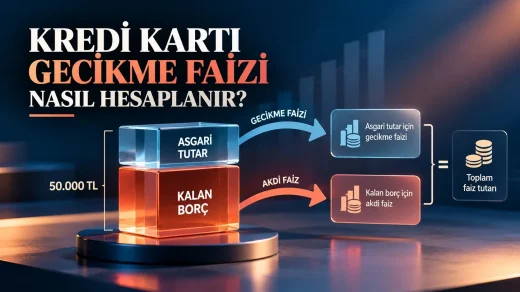
Somut bir örnek üzerinden gidelim. Dönem borcunun 50.000 TL olduğunu, hiçbir ödeme yapılmadığını, borcun normal alışverişlerden kaynaklandığını ve örnek hesap boyunca aylık azami gecikme faizinin yüzde 4,05 uygulandığını varsayalım. TCMB’nin 1 Ekim 2026’da geçerli tablosunda 30.000–180.000 TL dönem borcu dilimi için aylık azami gecikme faizi yüzde 4,05, akdi faiz ise yüzde 3,75 olarak yer alıyor.
Basitleştirilmiş 30 günlük hesapta 50.000 × 0,0405 = 2.025 TL faiz bulunur. Böylece yalnızca anapara ve bu örnek faiz birlikte 52.025 TL olur. Bu tutara faiz üzerinden doğabilecek vergiler, farklı gün sayısı, ara ödemeler ve hesap özeti döneminden kaynaklanan diğer faiz bileşenleri dahil değildir. Bu nedenle gerçek banka ekstresiyle bire bir aynı çıkması beklenmemelidir.
Önemli püf noktası: Her durumda 50.000 TL’nin tamamına aynı tür faiz işleyeceği düşünülmemeli. Asgari tutarın ödenmesi veya kısmi ödeme yapılması, hangi bakiyeye akdi faiz ve hangi bakiyeye gecikme faizi uygulanacağını değiştirebilir. Ayrıca TCMB oranları azami sınırdır; bankanız daha düşük oran uygulayabilir.
| Örnek hesap | Tutar |
|---|---|
| Başlangıç borcu | 50.000 TL |
| Varsayılan aylık gecikme faizi | %4,05 |
| 30 günlük basit faiz örneği | 2.025 TL |
| Vergiler ve diğer kalemler hariç toplam | 52.025 TL |
Güncel azami oranlar her ay TCMB tarafından açıklanıyor. Bu örnekte Ekim 2026 tarifesi kullanıldı; gelecek aylarda faiz ve dilim sınırları değişirse hesap yeniden yapılmalıdır.
Asgari ödeme yapılırsa borç yine gecikmeye girer mi?
Dönem borcunun tamamını kapatmakla yalnızca asgari tutarı ödemek aynı sonuçları doğurmuyor. Asgari tutar süresinde karşılandığında ödenmeyen kalan borca akdi faiz uygulanabilir; asgari tutarın da karşılanmaması halinde gecikme faizi ve diğer tahsilat sonuçları gündeme gelir.
BDDK’nın açıklamasına göre bir takvim yılı içinde asgari tutarın üç kez ödenmemesi kartın nakit kullanımına, üst üste üç kez ödenmemesi ise mal ve hizmet alımlarına kapatılmasına yol açabiliyor. Kartın yeniden kullanımı ve limit artışı için ayrıca koşullar bulunuyor. Asgari ödeme oranlarının kendisi ise BDDK kararlarıyla değişebildiği için eski yüzdeleri otomatik olarak kullanmamak gerekiyor.
Bu ayrımın bütün ayrıntılarını, yayımlandığında kredi kartının asgarisi ödenmezse ne olur rehberimizde de inceleyebilirsiniz.
İdari takip, yasal takip ve icra arasındaki fark nedir?
Banka borcu hatırlatıp ödeme talep ettiğinde veya kendi tahsilat birimi aracılığıyla müşteriyle görüşme yaptığında bu, tek başına icra takibi başlatıldığı anlamına gelmez. İdari tahsilat sürecinde banka borcun ödenmesini, gecikmenin kapatılmasını veya mümkünse bir ödeme planı oluşturulmasını isteyebilir.
Yasal takip ise alacağın hukuki yollarla tahsil edilmeye çalışılmasıdır. İcra takibi başlatıldığında usulüne uygun ödeme emri ve tebligat işlemleri söz konusu olabilir. Borçlu, tebligatın türüne ve takip yoluna göre işlem yapmalı; itiraz ve ödeme sürelerini belge üzerinden kontrol etmelidir. Her dosya için tek bir süre vermek doğru olmaz.
Maaş haczi de ilk gecikme gününde otomatik gerçekleşen bir sonuç değildir. Hukuki takipte gereken aşamalar ve haciz koşulları oluştuğunda gündeme gelir. Üstelik maaşın haczedilebilecek kısmı da ilgili yasal sınırlara tabidir.
Borcun tamamını ödeyemeyen kişi ne yapabilir?
En faydalı ilk adım, bankanın mobil uygulamasından güncel dönem borcunu, asgari ödeme tutarını ve faiz kalemlerini ayrı ayrı görmektir. Borçlu, elindeki parayla asgari tutarı karşılayabiliyorsa bunun kalan borç üzerindeki etkisini değerlendirmeli; karşılayamıyorsa gecikme büyümeden bankayla iletişime geçmelidir.
Yeni bir nakit avans veya başka bir pahalı borçla mevcut borcu kapatmak ilk bakışta çözüm gibi görünse de toplam maliyeti artırabilir. Karar vermeden önce yeni borcun efektif maliyetini, taksit tarihlerini ve aylık gelire göre ödenebilirliğini karşılaştırmak gerekir.
Bir diğer seçenek yapılandırmadır. Ancak 29 Ocak 2026 tarihli BDDK kararı kapsamındaki 48 aya kadar yapılandırma imkânı, belirli borçlular ve karar tarihinden itibaren üç aylık başvuru süresi için düzenlenmişti. Ekim 2026’da herkesin bu haktan otomatik olarak yararlanabildiğini söylemek doğru değil. Güncel bireysel koşullar için bankadan yazılı teklif alınması gerekir.
Borcu ödemek kredi notunu hemen düzeltir mi?
Ödeme gecikmesinin giderilmesi borçlu açısından olumlu bir adımdır; ancak kredi notunun aynı gün yükselmesi garanti değildir. Bankaların Risk Merkezi ve kredi kayıt sistemlerine bildirim zamanları, geçmiş ödeme performansı ve diğer borçların durumu sonuç üzerinde etkili olabilir.
Ödemeden sonra güncel borcun bankadaki kayıtlara işlendiğini kontrol etmek, varsa hukuki dosyanın kapatılmasına ilişkin makbuz ve yazıları saklamak önemlidir. Takip başlamışsa yalnızca anaparayı ödemek her zaman faiz, masraf ve vekâlet ücreti gibi kalemlerin kendiliğinden ortadan kalktığı anlamına gelmez.
Kredi kartı borcunda asıl maliyet, ilk gecikme gününden sonra borcun kontrolsüz biçimde büyümesidir. Bu nedenle yalnızca “kaç günde icra gelir?” sorusuna değil, bugün ödenmesi gereken tutara ve yarın birikecek maliyete birlikte bakmak gerekiyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.