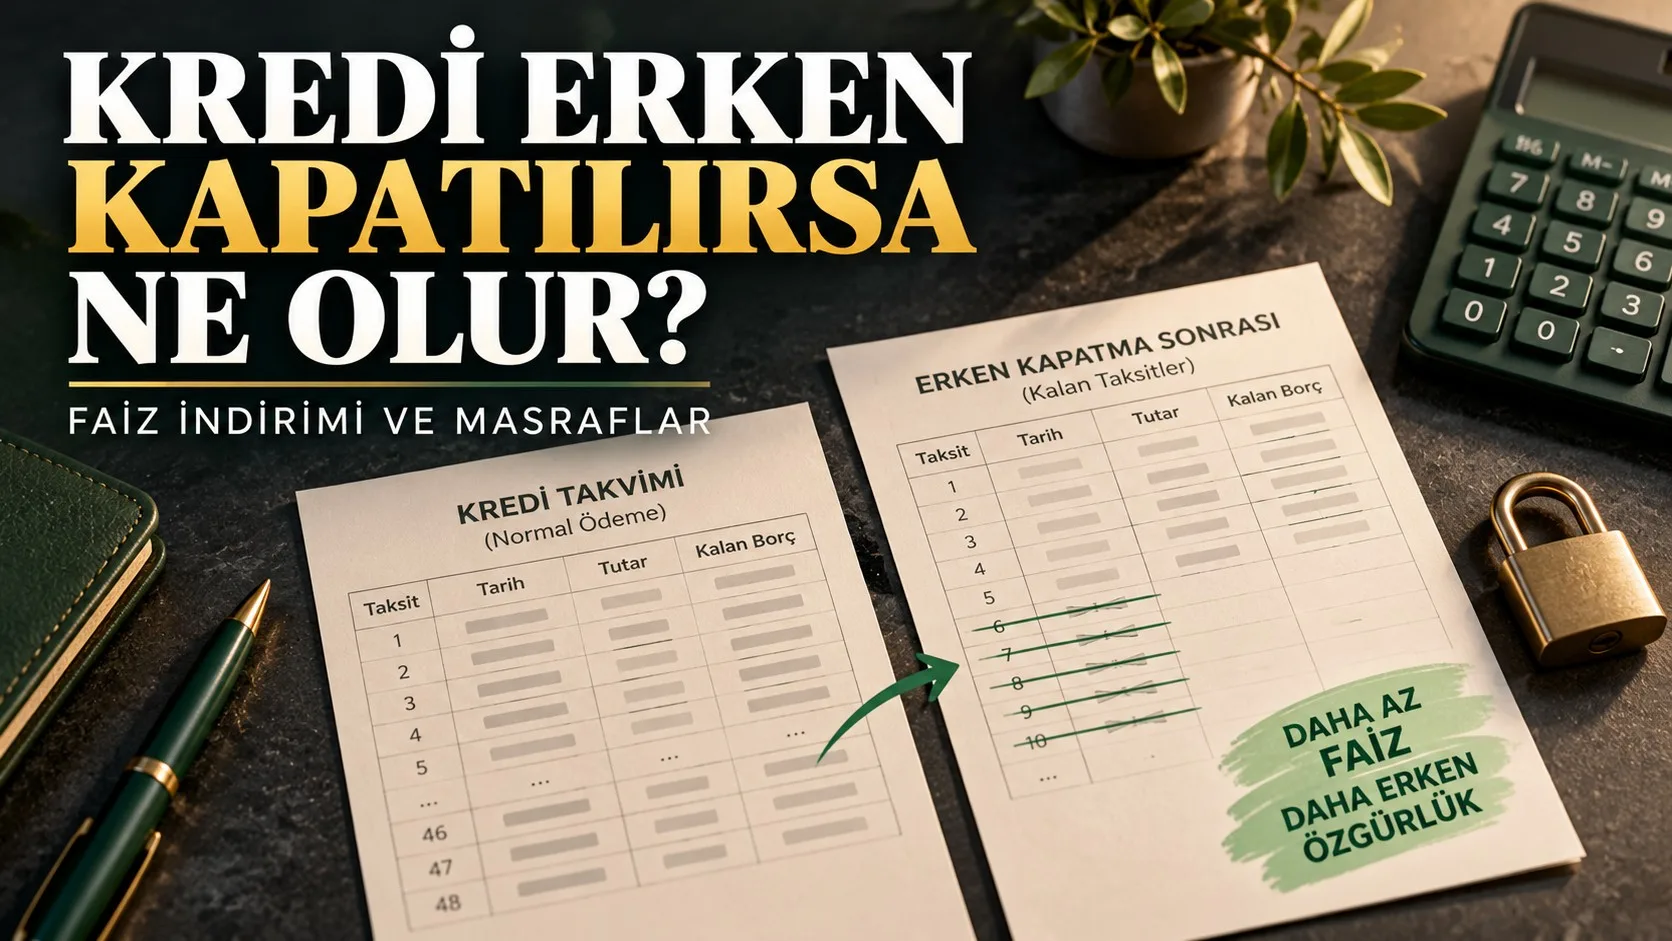
Kredi erken kapatılırsa kalan taksitlerdeki henüz doğmamış faizler ve ilgili maliyetler için indirim yapılır. Banka, kredinin kalan anaparasını ve kapama tarihine kadar işlemiş faizi hesaplar. Böylece krediyi vadesi boyunca ödemeye devam etmek yerine daha düşük bir tutarla kapatmak mümkün olabilir. Ancak daha önce ödenmiş taksitlerin faizleri geriye dönük olarak tamamen silinmez.
İhtiyaç kredisiyle konut kredisi arasında da önemli bir fark bulunuyor. İhtiyaç kredilerinde konut kredilerine özgü erken ödeme tazminatı uygulanmazken sabit faizli konut kredilerinde sözleşmede kararlaştırılmışsa belirli sınırlar içinde tazminat alınabilir. Ayrıca krediyle birlikte yaptırılan hayat sigortasının kullanılmayan dönemine ait primin iadesi de gündeme gelebilir.
İçindekiler
- Kredi erken kapatıldığında hangi faizler silinir?
- 100.000 TL kredi 6. ayda kapatılırsa ne kadar faiz silinir?
- İhtiyaç kredisi erken kapatılırsa ceza ödenir mi?
- Konut kredisinde erken kapama cezası yüzde kaç?
- Kredi erken kapanırsa hayat sigortası parası geri alınır mı?
- Kredinin tamamı yerine ara ödeme yapılırsa ne olur?
- Krediyi erken kapatmak her zaman avantajlı mı?
- Krediyi erken kapatmadan önce bankadan ne istenmeli?
Kredi erken kapatıldığında hangi faizler silinir?
6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 27. maddesine göre tüketici, kredi borcunun tamamını veya bir bölümünü vadesinden önce ödeyebilir. Banka da erken ödenen tutara karşılık gelen faiz ve diğer maliyet unsurlarında gerekli indirimi yapmak zorundadır.
Bu indirim geçmişte ödenmiş bütün faizlerin iadesi anlamına gelmiyor. Örneğin 24 ay vadeli bir kredinin ilk altı taksitini ödediyseniz bu taksitlerin içindeki faiz, krediyi kullandığınız geçmiş döneme ait. Erken kapatma sayesinde esas olarak kalan 18 aylık dönemde oluşacak faiz yükünden tasarruf edersiniz.
100.000 TL kredi 6. ayda kapatılırsa ne kadar faiz silinir?
100.000 TL tutarında, 24 ay vadeli ve aylık yüzde 3 faizli bir ihtiyaç kredisi kullandığınızı düşünelim. Eşit taksitli bu örnekte vergiler, sigorta ve diğer masraflar hesaplamaya dahil değil. Kredinin altıncı taksitini ödedikten hemen sonra kapatıldığını varsayıyoruz.
| Hesap kalemi | Tutar |
|---|---|
| Başlangıç kredi tutarı | 100.000 TL |
| Vade ve aylık faiz | 24 ay / %3 |
| Aylık taksit | 5.904,74 TL |
| Ödenen taksit | 6 |
| Kalan 18 taksitin toplamı | 106.285,35 TL |
| 6. taksit sonrası kalan anapara | 81.210,94 TL |
| Gelecekteki faiz tasarrufu | 25.074,41 TL |
Bu hesapta krediyi normal takviminde ödemeye devam ederseniz kalan 18 taksitin toplamı yaklaşık 106.285 TL olacak. Oysa altıncı taksit ödendikten sonra kalan anapara yaklaşık 81.211 TL. Aradaki 25.074 TL, erken kapatma sayesinde kaçınılabilecek gelecekteki faiz yükünü gösteriyor.
Örneğin yalnızca faiz mekanizmasını gösterdiği unutulmamalı. Gerçek ihtiyaç kredilerinde vergi ve diğer maliyetler bulunabileceği için bankanın kapama hesabı farklılaşabilir. Ayrıca kapatma işlemi taksit gününden birkaç gün sonra yapılırsa aradaki günlerin işlemiş faizi de hesaplanır.
İhtiyaç kredisi erken kapatılırsa ceza ödenir mi?
Bireysel ihtiyaç kredilerinde, sabit faizli konut kredileri için düzenlenmiş erken ödeme tazminatı uygulanmaz. Tüketici kredisi borcunu erken ödeyen kişiye, mevzuat kapsamında gerekli faiz ve maliyet indirimi yapılması gerekir.
Taşıt kredisi tüketici kredisi niteliğindeyse aynı erken ödeme indirimi yaklaşımı geçerlidir. Ancak taşıt üzerindeki rehnin kaldırılması gibi krediye bağlı işlemler ayrıca takip edilmelidir.
Kredi işletme veya ticari faaliyet amacıyla kullanılmışsa tüketici kredileri için geçerli kuralların otomatik olarak uygulanacağı varsayılmamalı. Bu kredilerde sözleşme hükümleri ve ilgili düzenlemeler farklı olabilir.
Konut kredisinde erken kapama cezası yüzde kaç?
Sabit faizli konut finansmanı sözleşmelerinde, sözleşmede açıkça yer verilmiş olması koşuluyla erken ödeme tazminatı alınabilir. 6502 sayılı Kanun’un 37. maddesi, bu tutara iki ayrı üst sınır getiriyor.
| Kalan kredi vadesi | Azami erken ödeme tazminatı | 500.000 TL erken ödeme örneği |
|---|---|---|
| 36 ay veya daha az | %1 | 5.000 TL |
| 36 aydan fazla | %2 | 10.000 TL |
Buradaki yüzde 1 ve yüzde 2 oranları otomatik tahsil edilecek bedeller değil, yasal üst sınırlardır. Tazminat, erken ödeme nedeniyle tüketiciye sağlanan toplam faiz ve maliyet indirimini de aşamaz.
Değişken faizli konut kredilerinde ise erken ödeme tazminatı talep edilemez. Dolayısıyla kapama hesabını değerlendirirken önce kredinin sabit mi değişken mi faizli olduğuna, ardından sözleşmede tazminat hükmü bulunup bulunmadığına bakılmalı.
Kredi erken kapanırsa hayat sigortası parası geri alınır mı?
Evet, krediyle bağlantılı hayat sigortasında kullanılmayan dönemin priminin iadesi istenebilir. Kredinin erken kapatılmasıyla sigorta sözleşmesinin sonlandırılması talep edildiğinde, sigortanın kalan süresine ilişkin prim iadesi hesaplanabilir.
Örneğin 24 aylık ihtiyaç kredisi için peşin hayat sigortası primi ödemiş ve krediyi sekizinci ayda kapatmış olabilirsiniz. Bu durumda kullanılmayan 16 aylık dönem için iade hakkınızı araştırmanız gerekir.
Ancak iade tutarının her poliçede doğrudan 16/24 oranıyla hesaplanacağı düşünülmemeli. Sigorta koşulları, teminat yapısı ve riskin devam ettiği süre sonucu etkileyebilir. Poliçenin devam etmesi isteniyorsa bunun koşulları da banka ve sigorta şirketiyle görüşülebilir.
Kredinin tamamı yerine ara ödeme yapılırsa ne olur?
Erken kapatma yalnızca borcun tamamını ödemekle sınırlı değil. Kredinin bir bölümünü vadesinden önce ödemek de sonraki dönemlerde oluşacak faiz yükünü azaltabilir.
Örneğin kalan anaparanız 200.000 TL iken 50.000 TL ara ödeme yapmanız, işlemiş faiz ve ilgili yükümlülüklerin mahsup edilmesinden sonra kalan anaparayı azaltır. Bankanın hazırlayacağı yeni ödeme planında taksit tutarı, kalan vade ve toplam geri ödeme yeniden hesaplanır.
Bu nedenle ara ödeme sonrasında bankadan güncellenmiş ödeme planı alınmalı. Yalnızca yatırdığınız tutarı eski taksit toplamından çıkarmak, ne kadar faiz tasarrufu sağlandığını doğru göstermez.
Krediyi erken kapatmak her zaman avantajlı mı?
Erken kapatma gelecekteki faiz giderini azaltabilir. Ancak bunun için kullanılacak nakdin başka bir ihtiyacı karşılayıp karşılamadığı da değerlendirilmeli.
Örneğin düşük faizle alınmış bir ihtiyaç kredinizin yanında yüksek maliyetli kredi kartı borcunuz bulunuyorsa hangi borcun önce kapatılacağı önem kazanır. Karşılaştırmayı yalnızca aylık taksite göre değil, kalan toplam maliyet ve nakit ihtiyacına göre yapmak gerekir.
Kredi kartı borcunun maliyetini değerlendirirken akdi faiz, gecikme faizi ve vergileri ayrı hesaplamak gerekir. Bu ayrımı örneklerle ele aldığımız rehberimizden inceleyebilirsiniz.
Krediyi erken kapatmadan önce bankadan ne istenmeli?
Kredinizi kapatmaya karar verdiğinizde bankadan belirli bir tarih için hazırlanmış yazılı erken kapama hesabı isteyin. Bu belgede kalan anapara, kapama gününe kadar işlemiş faiz, yapılan indirim ve varsa erken ödeme tazminatı ayrı ayrı gösterilmeli.
Hayat sigortası bulunuyorsa kalan döneme ilişkin prim iadesini de kontrol edin. Kredi kapandıktan sonra borcun sona erdiğini gösteren belgeyi alın. Konut kredisinde ipoteğin, taşıt kredisinde rehnin kaldırılmasına ilişkin işlemlerin tamamlandığından emin olun.
Kredi erken kapatıldığında sağlanacak tasarrufu belirleyen temel fark, kalan taksitlerin toplamıyla bugünkü kapama tutarı arasındadır. Bu iki rakamı bankadan yazılı olarak öğrenmek, karar vermeden önce gerçek maliyeti görmenizi sağlar.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.