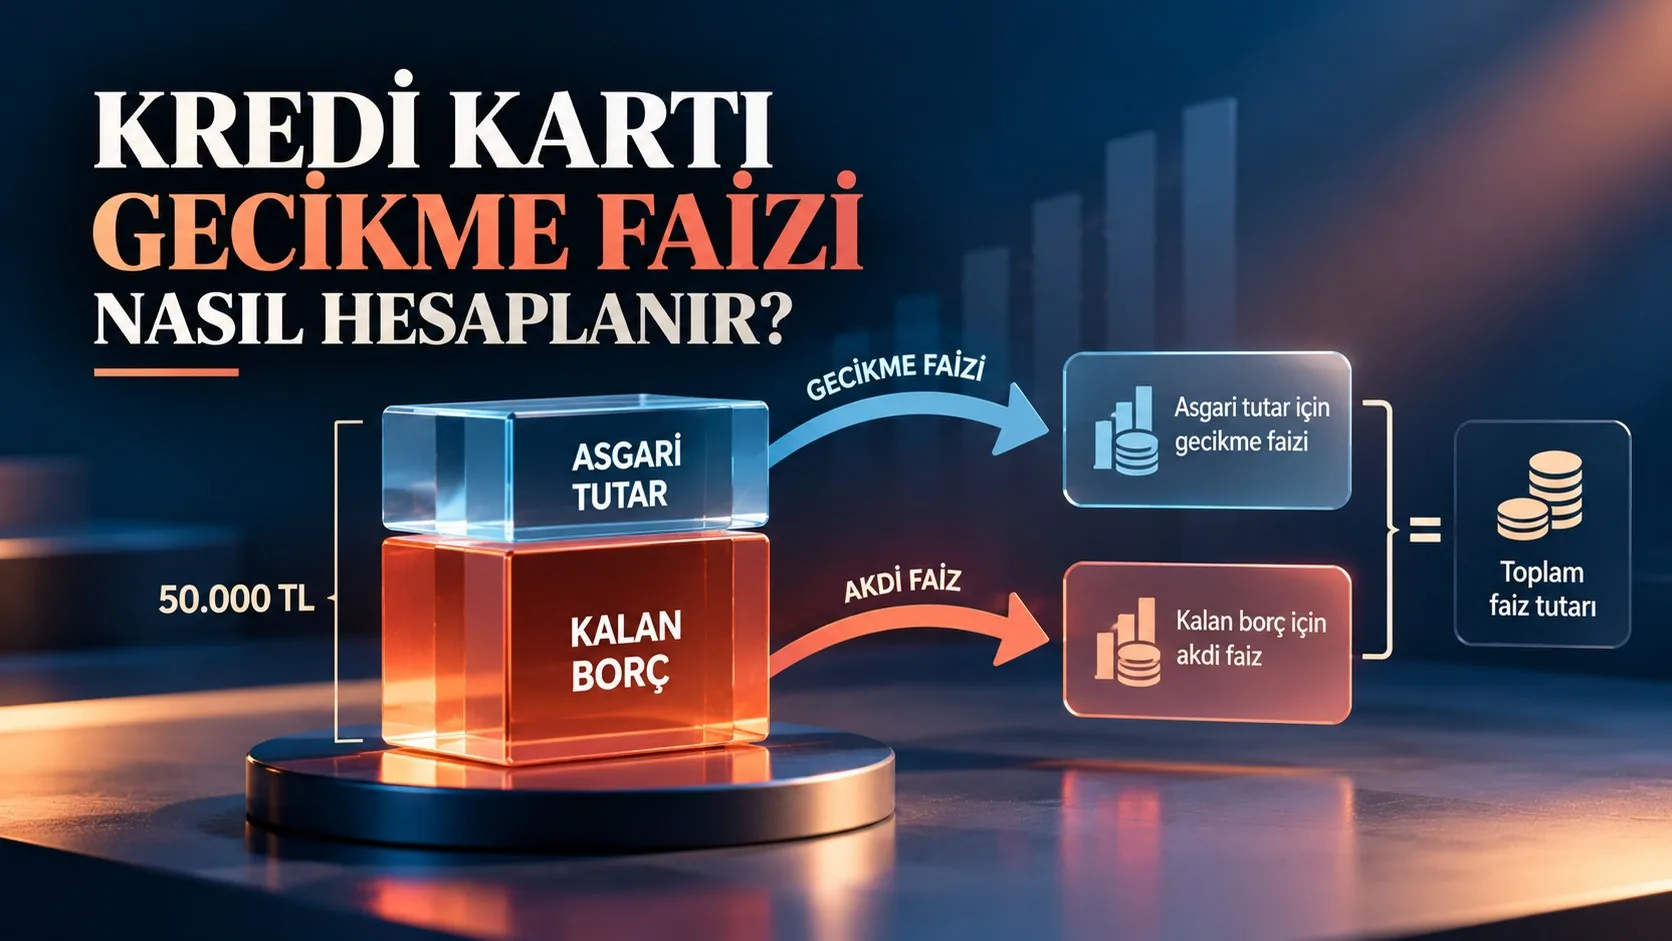
Kredi kartı gecikme faizi hesaplanırken borcun tamamına aynı oran uygulanmaz. Asgari ödeme tutarının ödenmeyen bölümü için gecikme faizi, dönem borcunun asgari tutarı aşan ve ödenmeyen kısmı için ise akdi faiz hesaplanır. Bu nedenle 50.000 TL kredi kartı borcunu hiç ödemeyen birinin borcunun tamamını gecikme faiziyle çarpmak doğru bir yöntem değildir.
Üstelik hesaplanan faize BSMV ve KKDF de eklenir. Gerçek maliyeti öğrenmek için dönem borcu, asgari ödeme tutarı, son ödeme tarihi ve bankanın uyguladığı faiz oranının birlikte değerlendirilmesi gerekiyor.
İçindekiler
Ekim 2026 kredi kartı gecikme faizi ne kadar?
Türkiye Cumhuriyet Merkez Bankasının 1 Ekim 2026 itibarıyla geçerli aylık azami faiz oranları, kredi kartının dönem borcuna göre üç gruba ayrılıyor. Bankalar bu oranların altında faiz uygulayabiliyor ancak belirlenen üst sınırları aşamıyor.
| Dönem borcu | Aylık akdi faiz | Aylık gecikme faizi |
|---|---|---|
| 30.000 TL altında | %3,25 | %3,55 |
| 30.000–180.000 TL arası | %3,75 | %4,05 |
| 180.000 TL üzerinde | %4,25 | %4,55 |
Bu oranlar Türk lirası cinsinden alışveriş borçları için geçerli azami oranlardır. Nakit avans ve nakit kullanım işlemlerinde ise dönem borcuna bakılmaksızın aylık azami akdi faiz yüzde 4,25, gecikme faizi yüzde 4,55 olarak uygulanıyor.
50.000 TL kredi kartı borcuna ne kadar gecikme faizi gelir?
Örneğin kredi kartınızın 50.000 TL dönem borcu olduğunu, ekstrenizde 20.000 TL asgari ödeme tutarı bulunduğunu ve son ödeme tarihinde hiç ödeme yapmadığınızı düşünelim.
Hesabı kolaylaştırmak için bankanın TCMB’nin azami oranlarını uyguladığını, borcun 30 gün boyunca değişmediğini ve yeni harcama yapılmadığını varsayalım. Örnekte kullanılan 20.000 TL asgari ödeme, bankanın ekstrenizde belirttiği varsayımsal tutardır.
Bu durumda ödenmeyen 20.000 TL’lik asgari bölüm için yüzde 4,05 gecikme faizi, asgarinin üzerinde kalan 30.000 TL için ise yüzde 3,75 akdi faiz üzerinden hesaplama yapılır.
| Hesap kalemi | Hesaplama | Tutar |
|---|---|---|
| Asgari bölümün gecikme faizi | 20.000 × %4,05 | 810,00 TL |
| Kalan borcun akdi faizi | 30.000 × %3,75 | 1.125,00 TL |
| Toplam faiz | 810 + 1.125 | 1.935,00 TL |
| BSMV ve KKDF | 1.935 × %30 | 580,50 TL |
| Faiz ve vergi toplamı | 1.935 + 580,50 | 2.515,50 TL |
Bu örnekte 50.000 TL borcun son ödeme tarihinden sonraki 30 günlük dönem için hesaplanan faiz ve vergi yükü 2.515,50 TL oluyor. Anapara ile birlikte toplam tutar 52.515,50 TL’ye ulaşıyor.
Ancak bu rakam, bankanın düzenleyeceği gerçek ekstrede kesin olarak aynı tutarın görüleceği anlamına gelmiyor. Hesap kesim tarihiyle son ödeme tarihi arasındaki faiz günleri, önceki dönemden devreden borçlar, ödemelerin yapıldığı tarihler ve işlemlerin niteliği sonucu değiştirebilir. Hesaplama basitleştirilmiş bir örnektir.
Kredi kartı borcu 10 gün gecikirse ne kadar faiz gelir?
Aynı 50.000 TL’lik borcun yalnızca 10 gün geciktiğini düşünelim. Aylık faizi 30 güne bölerek yaptığımız basit hesapta 20.000 TL’lik asgari bölüm için 270 TL gecikme faizi oluşuyor.
Asgarinin üzerinde kalan 30.000 TL’lik borcun 10 günlük akdi faizi ise 375 TL. Böylece toplam faiz 645 TL’ye ulaşıyor. BSMV ve KKDF için yüzde 30 eklendiğinde 10 günlük örnek maliyet 838,50 TL oluyor.
Bu hesap da yalnızca belirlenen 10 günlük döneme ilişkin. Bankanın gerçek faiz hesaplamasında önceki dönemlerden gelen borç ve diğer faiz günleri varsa bunların ayrıca dikkate alınması gerekiyor.
Asgari tutar ödenirse gecikme faizi uygulanır mı?
Kredi kartının asgari ödeme tutarı son ödeme tarihine kadar karşılanırsa asgari bölüm bakımından gecikme oluşması önlenebilir. Ancak bu, kalan borca faiz uygulanmayacağı anlamına gelmiyor.
Örneğin 50.000 TL dönem borcunun 20.000 TL’lik asgari tutarını zamanında ödeyen bir kişinin 30.000 TL borcu kalıyor. Bu tutar sonraki döneme taşındığında akdi faiz hesaplanabilir.
Asgari tutarın yalnızca bir kısmı yatırıldığında ise ödenmeyen asgari bölüm nedeniyle gecikme söz konusu olabilir. Kartın nakit çekime veya alışverişe kapatılmasına ilişkin koşullar da ödeme aksamasının tekrarına göre değişiyor.
Kredi kartı faiz hesabında nelere dikkat edilmeli?
Kredi kartı borcunda hesaplanan faiz yalnızca kaç gün gecikildiğine bağlı değil. Borcun ne kadarının asgari ödeme kapsamında olduğu, hangi faiz dilimine girdiği ve bankanın hangi oranı uyguladığı da önemli.
Özellikle nakit avans işlemleriyle alışveriş borçlarının aynı oran üzerinden değerlendirilmemesi gerekiyor. Ayrıca bankanın açıkladığı akdi faiz oranıyla gecikme faizini birbirine karıştırmak, toplam maliyetin yanlış hesaplanmasına neden olabilir.
Gecikme süresinin uzaması yalnızca faiz maliyetini artırmıyor. Ödemelerin aksaması kredi notunu etkileyebilir ve daha uzun süreli borçlarda yasal tahsilat işlemleri gündeme gelebilir. Borcun hiç ödenmemesi halinde karşılaşılabilecek diğer sonuçları ilgili rehberimizde anlattık.
En doğru yöntem, kredi kartı hesap özetindeki akdi faiz, gecikme faizi, BSMV ve KKDF tutarlarını ayrı ayrı kontrol etmek. Beklediğinizden yüksek bir maliyetle karşılaşırsanız bankadan hangi tutara, kaç gün ve hangi faiz oranının uygulandığını gösteren ayrıntılı hesap dökümünü isteyebilirsiniz.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.