Kredi kartının asgari ödeme tutarı son ödeme tarihine kadar yatırılmazsa borç gecikmeye girer. Ödenmeyen asgari bölüm için gecikme faizi uygulanırken asgarinin üzerinde kalan alışveriş borcu için akdi faiz hesaplanabilir. Gecikme kredi notunu olumsuz etkileyebilir. Asgari ödeme tutarının tekrar tekrar ödenmemesi halinde ise kartın nakit çekime veya alışverişe kapatılması gündeme gelir.
Burada önemli bir ayrıntı var: Asgari tutarın yalnızca bir bölümünü ödemek, asgari ödeme yükümlülüğünün tamamlandığı anlamına gelmiyor. Örneğin ekstrenizde 10.000 TL asgari ödeme yazarken 7.000 TL yatırırsanız kalan 3.000 TL nedeniyle gecikme oluşabilir. Ancak yaptığınız ödeme borcunuzu azalttığı için hiç ödeme yapmamış olmakla da aynı ekonomik sonucu doğurmaz.
İçindekiler
- Asgari ödemeyi yapmakla hiç ödememek aynı şey değil
- Kredi kartının asgarisi kaç kez ödenmezse kart kapanır?
- 20 bin, 50 bin ve 100 bin TL borcun asgarisi ne kadar?
- Asgari ödeme yapılmazsa ne kadar faiz işler?
- Asgarinin bir kısmını ödersem gecikme olur mu?
- Asgari ödeme yapılmazsa kredi notu hemen düşer mi?
- Asgari ödeme yapılmazsa hemen icra gelir mi?
- Asgari ödemeyi yapamıyorsanız ne yapmalısınız?
- Kredi kartının güncel asgari ödeme tutarı nereden öğrenilir?
Asgari ödemeyi yapmakla hiç ödememek aynı şey değil
Kredi kartı ekstresinde dönem borcu ve asgari ödeme tutarı ayrı ayrı gösterilir. Dönem borcu, hesap kesim tarihi itibarıyla oluşan toplam borçtur. Asgari ödeme ise son ödeme tarihine kadar yatırılması gereken en düşük tutardır.
Dönem borcunun tamamını zamanında ödeyen kart kullanıcısı, olağan alışveriş borcunu sonraki aya faizle taşımamış olur. Nakit avans ve bazı diğer işlemlerde ise faiz işlem tarihinden başlayabildiği için aynı kural geçerli değildir.
Yalnızca asgari tutarı ödeyen kişinin borcu bitmez. Ödenmeyen kalan alışveriş borcu için akdi faiz hesaplanabilir. Asgari tutarın da karşılanmaması halinde gecikme faizi devreye girer. Ancak bu durumda dönem borcunun tamamına otomatik olarak gecikme faizi uygulanacağını düşünmek doğru değildir.
| Ödeme durumu | Ne olur? |
|---|---|
| Dönem borcu tamamen ödendi | Normal alışveriş borcu sonraki döneme taşınmaz. |
| Asgari tutar ödendi | Asgari ödeme yükümlülüğü karşılanır; kalan borca akdi faiz uygulanabilir. |
| Asgari tutarın bir kısmı ödendi | Borç azalır ancak ödenmeyen asgari bölüm nedeniyle gecikme oluşabilir. |
| Hiç ödeme yapılmadı | Gecikme faizi, akdi faiz ve ödeme aksamasına bağlı diğer sonuçlar gündeme gelir. |
Kredi kartının asgarisi kaç kez ödenmezse kart kapanır?
Asgari ödeme tutarının bir kez gecikmesi ile üç kez ödenmemesi aynı sonuçları doğurmuyor. Banka Kartları ve Kredi Kartları Hakkında Yönetmelik’e göre bir takvim yılı içerisinde asgari ödeme tutarının toplam üç kez ödenmemesi halinde kredi kartı nakit kullanımına kapatılıyor.
Asgari ödeme tutarı üst üste üç kez ödenmezse yaptırım daha ağır. Bu durumda kart, nakit kullanımının yanı sıra mal ve hizmet alımına da kapatılıyor. Yani kartla alışveriş yapılması da engelleniyor.
Buradaki fark önemli. Ocak, mayıs ve eylül aylarında asgari ödeme yapılmaması ile üç ay boyunca arka arkaya asgari tutarın ödenmemesi aynı durum değil. İlkinde yıllık toplam üç ihlal, ikincisinde ise üst üste üç ihlal söz konusu.
| Asgari ödeme durumu | Yönetmelikteki sonuç |
|---|---|
| Bir kez ödenmedi | Gecikme oluşur; tek başına üç ihlale bağlı otomatik kart kapatma koşulu gerçekleşmez. |
| Bir takvim yılında toplam üç kez ödenmedi | Kart nakit kullanımına kapatılır. |
| Üst üste üç kez ödenmedi | Kart hem nakit kullanımına hem alışverişe kapatılır. |
Bu şekilde kısıtlanan kartlarda dönem borcunun tamamı ödenene kadar limit artırılamaması ve kullanım kısıtlamalarının devam etmesi de düzenlemede yer alıyor. Bankanın sözleşme ve risk değerlendirmesine bağlı başka önlemleri bulunabilir.
Bir başka yanlış bilgi de asgari tutarı üç ay boyunca düzenli ödemenin kartı kapattığı iddiası. Asgariyi zamanında ödemekle asgariyi hiç ödememek birbirinden farklı. Yönetmelikteki üç kez ödeme yapılmaması kuralı, yalnızca asgari tutarın yatırılmasına değil, asgarinin karşılanmamasına ilişkin.
20 bin, 50 bin ve 100 bin TL borcun asgarisi ne kadar?
Asgari ödeme tutarı, kartın dönem borcuyla birlikte geçerli BDDK düzenlemelerine göre belirleniyor. Bu nedenle yalnızca borcun büyüklüğüne bakarak herkes için aynı asgari ödeme oranını kullanmak doğru değil. Bankanın hesap özetinde yer alan asgari tutarın kontrol edilmesi gerekiyor.
Ödemeyle kalan borç arasındaki ilişkiyi görmek için üç örnek hazırladık. Aşağıdaki hesapta her üç ekstrede asgari tutarın dönem borcunun yüzde 40’ı olduğu yalnızca örnek olarak varsayılmıştır. Bu oran, bütün kredi kartları için geçerli güncel yasal asgari ödeme oranı olarak değerlendirilmemeli.
| Dönem borcu | Varsayımsal asgari ödeme | Asgari ödendikten sonra kalan |
|---|---|---|
| 20.000 TL | 8.000 TL | 12.000 TL |
| 50.000 TL | 20.000 TL | 30.000 TL |
| 100.000 TL | 40.000 TL | 60.000 TL |
Örneğin 50.000 TL dönem borcu bulunan ve hesap özetinde 20.000 TL asgari ödeme yazan bir kişi bu tutarı yatırdığında 30.000 TL borcu kalıyor. Ancak 20.000 TL’yi ödemiş olması, kalan 30.000 TL’nin faizsiz şekilde sonraki aya taşınacağı anlamına gelmiyor.
Asgari ödeme tutarının ne kadar olduğu kadar, ödeme sonrasında kalan borcun ne kadar faiz oluşturacağı da önemli. Özellikle uzun süre yalnızca asgari ödeme yapıldığında borcun kapatılması güçleşebiliyor.
Asgari ödeme yapılmazsa ne kadar faiz işler?
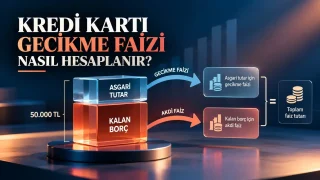
Kredi kartının asgari tutarı ödenmediğinde hesaplama iki ayrı borç bölümü üzerinden yapılabiliyor. Ödenmeyen asgari bölüm için gecikme faizi, asgarinin üzerindeki kalan alışveriş borcu için ise akdi faiz dikkate alınıyor.
Türkiye Cumhuriyet Merkez Bankasının Ekim 2026 için yayımladığı aylık azami faiz oranları, dönem borcuna göre üç gruba ayrılıyor.
| Dönem borcu | Azami aylık akdi faiz | Azami aylık gecikme faizi |
|---|---|---|
| 30.000 TL altında | %3,25 | %3,55 |
| 30.000–180.000 TL arası | %3,75 | %4,05 |
| 180.000 TL üzerinde | %4,25 | %4,55 |
Bu oranlar, belirtilen dönem için Türk lirası alışveriş borçlarında uygulanabilecek aylık üst sınırlardır. Bankalar daha düşük oran belirleyebilir. Nakit avans ve diğer nakit kullanım işlemlerinin faiz koşulları ise farklıdır.
Örneğin dönem borcu 50.000 TL olan bir kartta asgari ödeme tutarının 20.000 TL olduğunu ve son ödeme tarihinde hiç ödeme yapılmadığını düşünelim. Bankanın azami oranları uyguladığını, yeni harcama yapılmadığını ve yalnızca son ödeme tarihini izleyen 30 günlük süreyi hesapladığımızı varsayalım.
Bu durumda 20.000 TL’lik ödenmeyen asgari bölüm için yüzde 4,05 üzerinden 810 TL gecikme faizi, kalan 30.000 TL için yüzde 3,75 üzerinden 1.125 TL akdi faiz hesaplanır. Toplam örnek faiz 1.935 TL olur. Faize bağlı vergi ve fonlar bu tutara dahil değildir.
Bu hesap bankanın düzenleyeceği gerçek ekstreyle birebir aynı olmayabilir. Hesap kesim tarihi, ödeme tarihi, işlem türleri, geçmiş dönemden devreden borçlar ve uygulanan faiz oranı toplam maliyeti değiştirebilir.
Faizin gün gün nasıl hesaplandığını, vergilerin toplam maliyete etkisini ve farklı borç tutarlarını ayrıca ele aldığımız rehberimizde inceledik.
Asgarinin bir kısmını ödersem gecikme olur mu?
Evet, olabilir. Kredi kartının asgari ödeme tutarının tamamı son ödeme tarihine kadar karşılanmadığında kısmi ödeme yapılmış olması tek başına gecikmeyi önlemiyor.
Örneğin 50.000 TL dönem borcunuz ve 20.000 TL asgari ödeme tutarınız olsun. Son ödeme tarihine kadar 15.000 TL yatırdığınızda toplam borcunuz 35.000 TL’ye düşüyor. Ancak asgari tutarın 5.000 TL’si hâlâ ödenmemiş durumda.
Bu 5.000 TL için gecikme faizi söz konusu olabilir. Asgarinin üzerinde kalan borcun faiz hesabı ise ayrı değerlendirilir. Dolayısıyla bankanın toplam 35.000 TL’ye tek bir gecikme faizi oranı uyguladığını varsaymak da, 15.000 TL ödeme yapıldığı için gecikme olmadığını düşünmek de doğru değil.
Ödediğiniz tutarın bankanın sistemine hangi tarihte geçtiğini de kontrol etmek gerekiyor. Özellikle son ödeme gününde yapılan transferlerde işlemin bankaya ne zaman ulaştığı önem taşıyabilir.
Asgari ödeme yapılmazsa kredi notu hemen düşer mi?
Kredi kartı ödemesinin gecikmesi, kredi notunu etkileyen ödeme alışkanlığına olumsuz yansıyabilir. Ancak bir günlük gecikmenin kredi notunu tam olarak kaç puan düşüreceğini söylemek mümkün değil.
Bankaların ödeme bilgilerini ilgili sistemlere bildirme zamanları, kişinin önceki ödeme geçmişi, toplam borcu ve mevcut kredi ürünleri sonucu etkileyebiliyor. Borcun sonradan kapatılması olumlu bir adım olsa da önceki gecikmenin etkisinin aynı gün ortadan kalkacağı garanti değil.
Bu nedenle kredi notunda yaşanan her düşüşü yalnızca son kredi kartı ekstresine bağlamak da doğru olmaz. Kredi kullanım yoğunluğu, yeni borçlar ve geçmiş ödeme davranışları birlikte değerlendirilir.
Asgari ödeme yapılmazsa hemen icra gelir mi?
Hayır. Asgari ödeme tutarının son ödeme tarihinde yatırılmaması, aynı gün otomatik olarak icra takibi başlatıldığı anlamına gelmiyor. İlk aşamada gecikme faizi, ödeme hatırlatmaları ve bankanın tahsilat işlemleri gündeme gelebilir.
Ödeme aksaması uzun süre devam ettiğinde ise bankanın hukuki tahsil yollarına başvurması söz konusu olabilir. İdari takip, yasal takip ve icra işlemleri birbirinden farklı aşamalardır. İcra dosyası açılması ile haciz uygulanması da aynı işlem değildir.
Gecikmenin ne kadar sürdüğü, borcun durumu, bankanın bildirimleri ve mevzuattaki koşullar süreci etkiler. Bu nedenle her kredi kartı için “90 gün dolunca kesin haciz gelir” şeklinde bir takvim vermek yanıltıcı olur.
Kredi kartı borcunun hiç ödenmemesi halinde faiz, tahsilat ve icra sürecinin nasıl ilerleyebileceğini ayrı rehberimizde ayrıntılı olarak anlattık.
Asgari ödemeyi yapamıyorsanız ne yapmalısınız?
Asgari ödeme tutarını karşılayamayan birinin ilk yapması gereken, bankanın mobil uygulamasından veya hesap özetinden toplam dönem borcunu, asgari ödeme tutarını ve varsa gecikmiş borcunu ayrı ayrı kontrol etmek.
Asgarinin tamamını ödemek mümkün değilse kısmi ödeme borcu azaltabilir. Ancak bu ödemenin gecikmeyi tamamen ortadan kaldırıp kaldırmadığı ayrıca kontrol edilmeli. Bankayla görüşerek kalan borç için sunulabilecek ödeme seçeneklerini öğrenmek de önemli.
Yeni bir nakit avans veya daha yüksek maliyetli başka bir borç kullanarak kredi kartını kapatmak, kısa vadede çözüm gibi görünse de toplam faiz yükünü artırabilir. Özellikle birden fazla kredi kartı borcu bulunan kişilerin yalnızca aylık ödemeyi değil, borcun toplam geri ödeme maliyetini de karşılaştırması gerekir.
BDDK’nın belirli tarihlerde yayımladığı yapılandırma kararları da bulunuyor. Ancak bu kararların başvuru süresi, kapsamı ve yararlanma şartları farklı olabiliyor. Daha önce duyurulan bir yapılandırma uygulamasının bugün herkes için geçerli olduğunu varsaymak yerine bankadan güncel koşulların öğrenilmesi gerekiyor.
Kredi kartının güncel asgari ödeme tutarı nereden öğrenilir?
Kredi kartının asgari ödeme tutarı, bankanın hazırladığı aylık hesap özetinde dönem borcundan ayrı olarak gösterilir. Son ödeme tarihi, toplam borç ve asgari ödeme tutarı aynı ekstre üzerinden kontrol edilebilir.
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı kredi kartı asgari ödeme tutarına ilişkin yeni kararı da bulunuyor. Bu nedenle eski internet yazılarında yer alan limit eşiklerini ve asgari ödeme yüzdelerini güncel düzenlemeyle karşılaştırmadan kullanmamak gerekiyor.
Asgari ödeme, kredi kartı borcunun tamamını kapatmak anlamına gelmiyor. Ancak tutarın zamanında ödenmesi ile hiç ödenmemesi arasında faiz, gecikme kaydı ve kart kullanım kısıtlamaları bakımından önemli farklar bulunuyor. Bu yüzden kredi kartı borcunu değerlendirirken yalnızca ne kadar ödeme yapıldığına değil, bankanın o dönem için ne kadar asgari ödeme istediğine ve geriye ne kadar borç kaldığına birlikte bakılması gerekiyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.