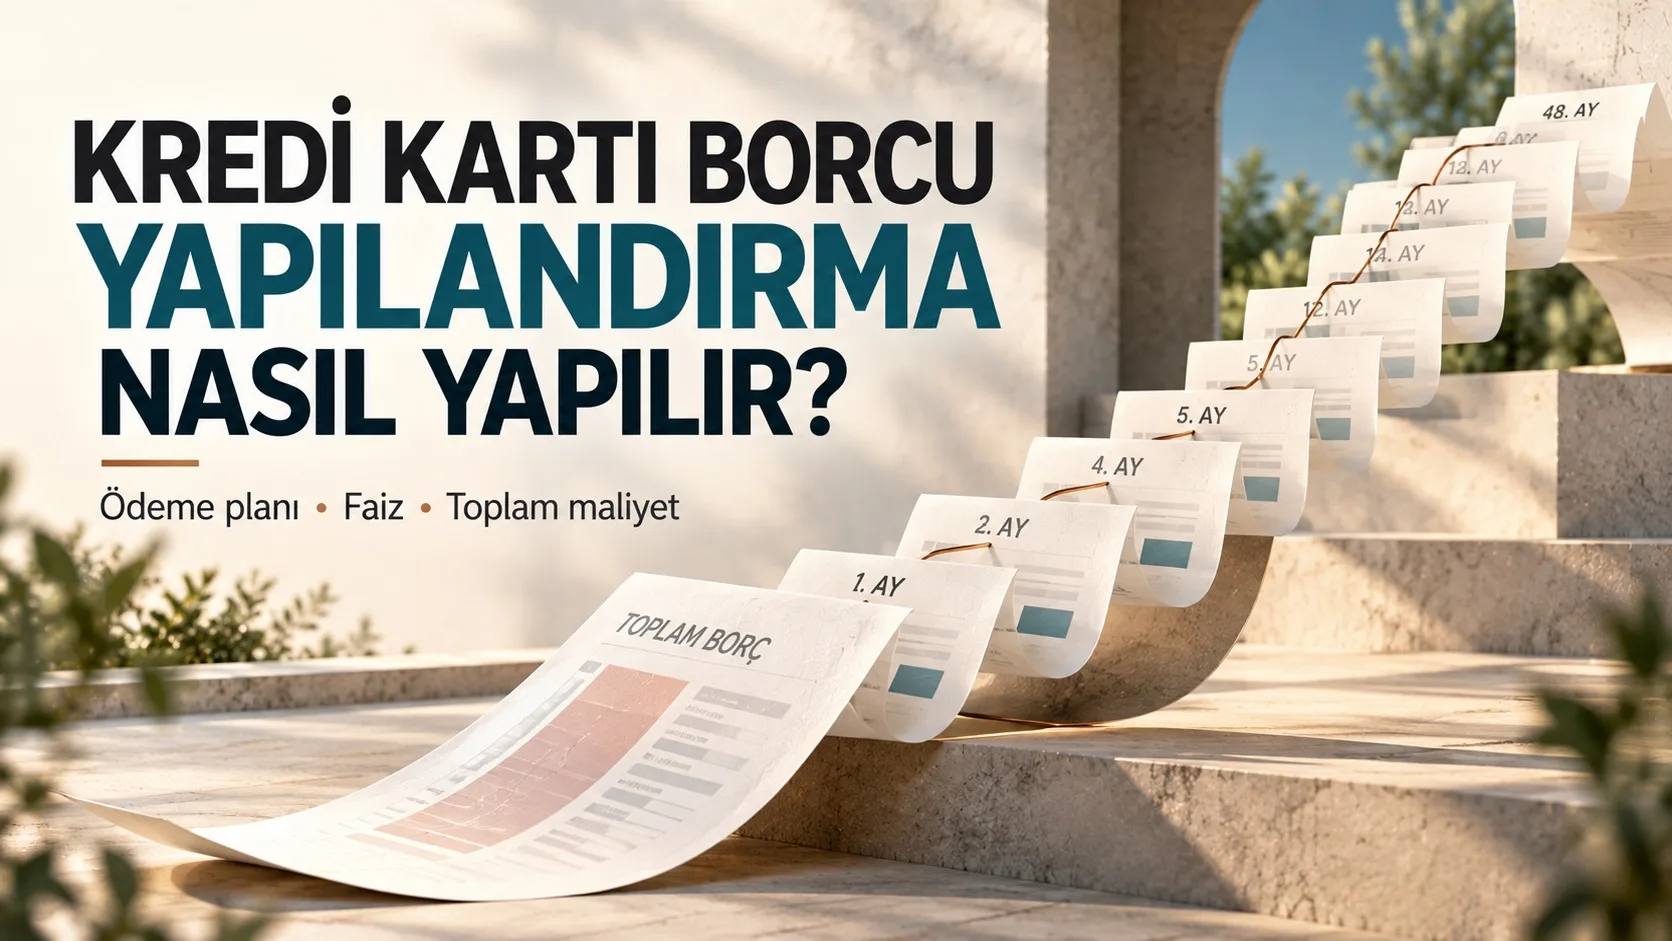
Kredi kartı borcu yapılandırma için ilk adım, kartın bağlı olduğu bankadan güncel borç dökümü ve yazılı ödeme planı istemek. Ancak internette sıkça görülen “herkes 48 ay yapılandırabilir” bilgisi artık güncel değil. BDDK’nın 29 Ocak 2026 tarihli özel düzenlemesi üç aylık başvuru süresi içeriyordu. Bu süre nisan sonunda doldu. Ekim 2026 itibarıyla yeni bir genel başvuru hakkı ilan edildiğini doğrulayamadık. Bu nedenle bugün sunulabilecek seçenek bankanın koşullarına ve müşterinin borç durumuna bağlı.
En önemli ayrıntı ise şu: Aylık taksitin düşmesi, toplam borcun da ucuzladığı anlamına gelmiyor. Taksitlerin kaç ay süreceği, uygulanacak faiz, vergi ve masraflar birlikte hesaplanmadan verilen teklifin avantajlı olup olmadığı anlaşılamaz.
İçindekiler
- Bugün kredi kartı borcunu yapılandırmak isteyen biri ne yapmalı?
- 2026’daki 48 ay yapılandırma hakkı devam ediyor mu?
- 50.000 TL kredi kartı borcu yapılandırılırsa aylık taksit ne kadar olur?
- Bankadan gelen teklifte hangi satırlara bakılmalı?
- Yapılandırılan kart yeniden kullanılabilir mi?
- Borç yapılandırmak yerine yalnızca asgari tutarı ödemek daha mı iyi?
Bugün kredi kartı borcunu yapılandırmak isteyen biri ne yapmalı?
Bankanın mobil uygulamasında borç yapılandırma ya da taksitlendirme seçeneği varsa önce buradan teklif görülebilir. Böyle bir menü yoksa müşteri hizmetleri veya şube üzerinden ödeme güçlüğü yaşandığı bildirilerek seçenek sorulabilir. Görüşmede “borcumu yapılandırmak istiyorum” demekle yetinmeyin. Teklifte kapatılacak toplam borcun tutarını, aylık faiz oranını, taksit sayısını, toplam geri ödemeyi ve varsa masrafları ayrı ayrı isteyin.
Banka kendi değerlendirmesiyle bir ödeme planı önerebilir veya talebi kabul etmeyebilir. Borç transferi ya da ihtiyaç kredisi öneriliyorsa bunun kredi kartı yapılandırmasıyla aynı ürün olmadığını unutmayın. İhtiyaç kredisinde faiz, vade ve ücretler farklı olabilir. Eski borcu kapatmak için yeni borç kullanmadan önce toplam maliyeti karşılaştırmak gerekir.
2026’daki 48 ay yapılandırma hakkı devam ediyor mu?
BDDK’nın 29 Ocak 2026 tarihli 11366 sayılı kararı, karar tarihi itibarıyla son ödeme tarihinde dönem borcu kısmen veya tamamen ödenmemiş bireysel kredi kartları için düzenlendi. Uygun kart sahipleri karar tarihinden itibaren üç ay içinde talepte bulunabildi. Yapılandırma, başvuru koşulları sağlandığında yapılandırma tarihindeki borç bakiyesini ve bekleyen ileri vadeli işlemleri de kapsayabiliyor, vade en fazla 48 ay olabiliyordu.
Bu özel başvuru penceresi 29 Nisan 2026 sonunda doldu. Dolayısıyla bugün ilk defa başvuracak bir kişiye, yalnızca bu kararın varlığına dayanarak “48 ay hakkınız var” demek yanlış. Süre içinde başvurup yapılandırmasını tamamlayanların mevcut ödeme planları ise ayrı değerlendirilmeli.
Kararda aylık yapılandırma taksidinin ilgili ayın asgari ödeme tutarına ekleneceği de belirtiliyor. Yani yapılandırmadan sonra hesap kesiminde görülen yükümlülüğün nasıl oluştuğuna dikkat etmek gerekiyor.
50.000 TL kredi kartı borcu yapılandırılırsa aylık taksit ne kadar olur?
Aşağıdaki hesap, bugün herkese sunulan bir banka teklifi değil. BDDK’nın 2026 düzenlemesi kapsamındaki yapılandırmalar için TCMB’nin ilan ettiği aylık yüzde 3,11 azami akdi faiz oranı varsayılarak 50.000 TL’nin eşit taksitle geri ödenmesi halinde oluşabilecek matematiksel maliyeti gösteriyor. Faiz üzerinden alınabilen vergiler, masraflar ve yuvarlama farkları hariç tutuldu. Başlangıç borcu 50.000 TL kabul edildi; yeni harcama yapılmadığı varsayıldı.
| Vade | Aylık taksit | Toplam geri ödeme | 50.000 TL üzerindeki fark |
|---|---|---|---|
| 12 ay | 5.056,14 TL | 60.673,73 TL | 10.673,73 TL |
| 24 ay | 2.987,46 TL | 71.699,15 TL | 21.699,15 TL |
| 48 ay | 2.019,25 TL | 96.924,03 TL | 46.924,03 TL |
Örnekte 48 aylık taksit, 12 aylık taksitten 3.036,89 TL daha düşük. Ancak geri ödenecek toplam para yaklaşık 36.250 TL daha fazla. Düşük taksitli teklifin en önemli maliyeti bu. Üstelik tablo vergileri ve masrafları içermediği için gerçek banka ödeme planında toplam tutar daha yüksek olabilir.
Aynı yüzde 3,11 oranının başka bir tarihte, başka bir borç türüne veya bankanın özel teklifine otomatik uygulanacağını varsaymayın. TCMB’nin bu tavanı belirli BDDK kararları kapsamındaki yeniden yapılandırmalara ilişkin. Bankanın size bugün sunduğu planın hukuki dayanağını ve faizini ayrıca sorun.
Bankadan gelen teklifte hangi satırlara bakılmalı?
İki ayrı banka görüşmesinde de aylık 3.000 TL civarında taksit önerildiğini düşünelim. İlkinde 24 ay, diğerinde 30 ay ödeme isteniyor olsun. Sadece aylık tutara bakmak ikisini eşit gösterir. Oysa ilk teklif 72.000 TL, ikincisi 90.000 TL toplam ödeme doğurur. Faiz ve masrafların ayrıntıları değişebilir fakat toplam ödeme farkı ortadan kalkmaz.
Teklifte özellikle mevcut borcun hangi tarih itibarıyla hesaplandığını, faiz oranının aylık mı yıllık mı yazıldığını, vergilerin taksite dahil olup olmadığını, erken kapamada nasıl hesap yapılacağını ve bir taksit aksarsa ne olacağını netleştirin. Görüşmede söylenen tutar yerine yazılı planı esas almak sonradan çıkabilecek anlaşmazlıkları azaltır.
Yapılandırılan kart yeniden kullanılabilir mi?
Yapılandırma borcun ödeme biçimini değiştirir; kartın sınırsız kullanılacağı anlamına gelmez. Banka kart kullanımına ve kullanılabilir limite ilişkin kısıtlar uygulayabilir. BDDK’nın 11366 sayılı kararında yapılandırılan borcun yüzde 50’si ödeninceye kadar ilgili bankaca kredi kartı limitinin artırılamayacağı belirtiliyor. Bu kuralı kartın her durumda tamamen kapatıldığı şeklinde yorumlamamak gerekiyor.
Yapılandırma taksidinin ödenmemesi ise yeni bir gecikme ve tahsilat sorununa dönüşebilir. Bankanın sözleşmesinde bu duruma ilişkin sonuçları yazılı olarak inceleyin. Dosya hâlihazırda hukuki takipteyse bankadan alınan sözlü ödeme sözü, mevcut icra sürecinin durduğu anlamına gelmez.
Borç yapılandırmak yerine yalnızca asgari tutarı ödemek daha mı iyi?
İki seçeneğin maliyeti aynı değil. Asgari tutarı karşılamak gecikmeyi önleyebilir, fakat kalan borç faiz işlemeye devam edebilir. Yapılandırma ise belirli vadeye bağlanan ayrı bir ödeme planı sağlayabilir; buna karşılık daha uzun vadede toplam geri ödeme büyüyebilir.
Henüz yasal takibe girilmediyse, borç büyümeden önce bankayla görüşmek seçenekleri karşılaştırmak açısından önemli. Gecikmenin icra aşamasına nasıl ilerlediğini kredi kartı borcu kaç gün ödenmezse icra gelir rehberimizde anlattık.
Ödeme planına karar vermeden önce en azından şu hesabı yapın: Aylık taksit, zorunlu yaşam giderlerinden sonra elinizde kalan tutarı aşıyor mu? Aşıyorsa kâğıt üzerinde uygun görünen bir yapılandırma birkaç ay sonra yeniden gecikmeye dönüşebilir. Bu nedenle en iyi teklif her zaman en uzun vadeli veya en düşük taksitli teklif değil; toplam maliyeti anlayabildiğiniz ve gerçekten sürdürebileceğiniz plandır.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.