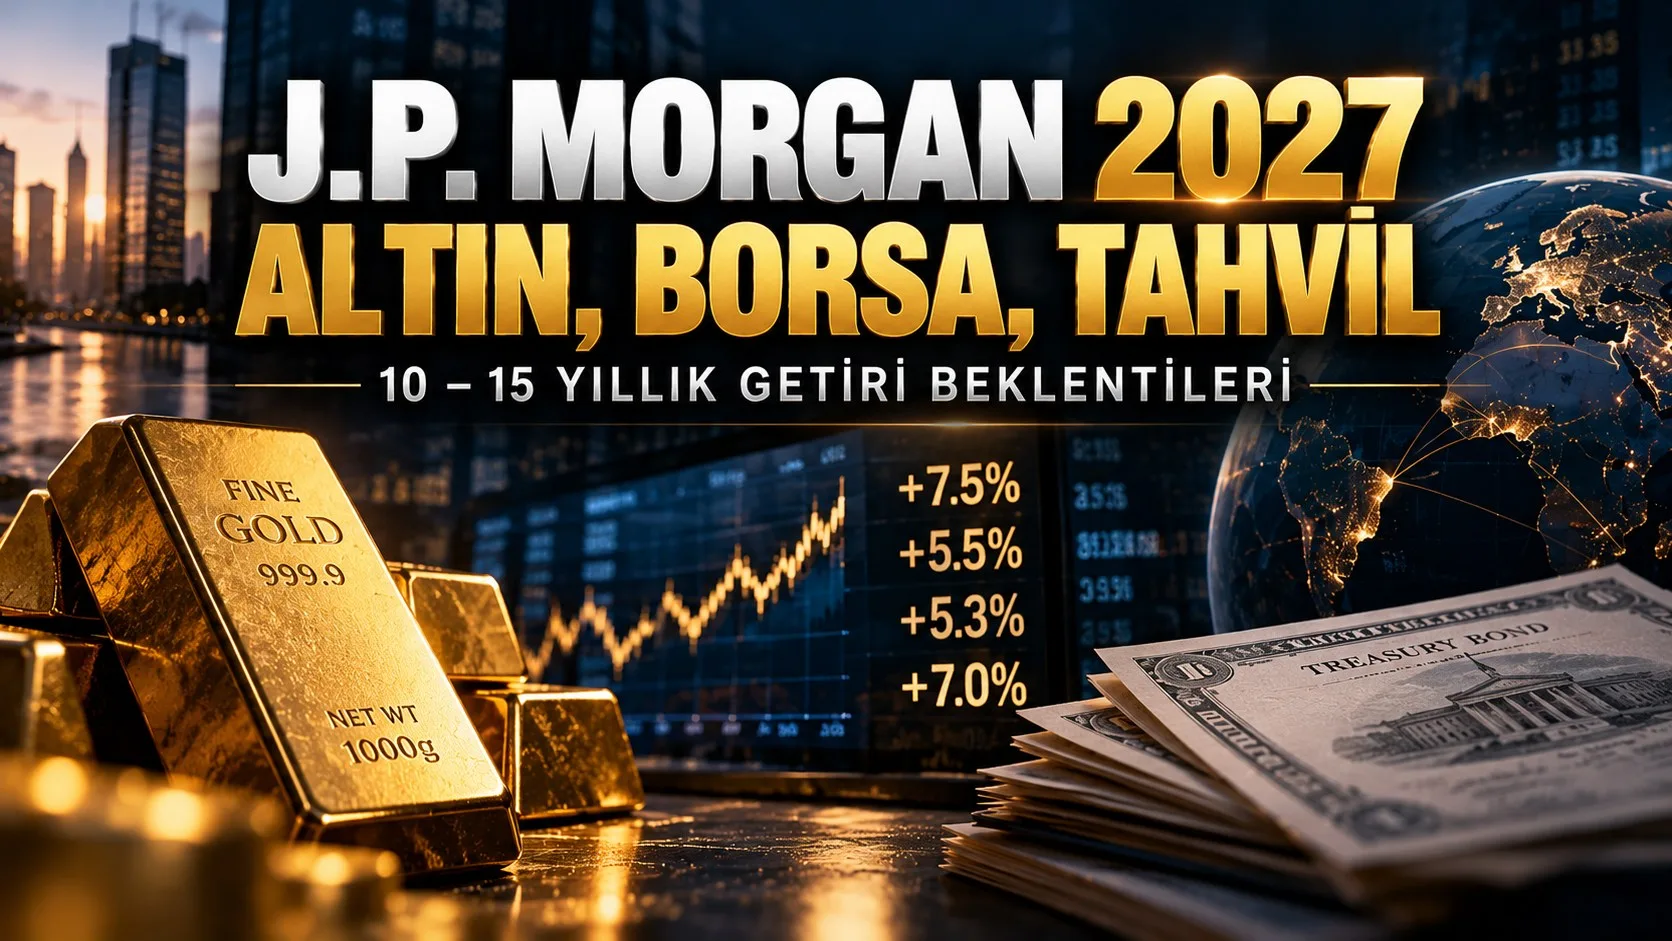
J.P. Morgan Asset Management, 19 Ekim’de yayımladığı 2027 Uzun Vadeli Sermaye Piyasası Varsayımları raporunda altın, hisse senedi, tahvil ve alternatif yatırımlara yönelik yeni getiri projeksiyonlarını açıkladı. Kurumun hesaplamasına göre önümüzdeki 10–15 yıllık dönemde altının dolar bazında yıllık beklenen getirisi yüzde 5,5, küresel hisselerin yüzde 7,5, küresel tahvil sepetinin ise yüzde 5,3 seviyesinde bulunuyor.
Raporun isminde 2027 yer alması, bu oranların 2027 yıl sonu fiyat hedefi olduğu anlamına gelmiyor. Tahminler uzun vadeli yıllıklandırılmış, ABD doları cinsinden nominal getiri varsayımları. Dolayısıyla örneğin altın için yüzde 5,5 öngörüsü, ons fiyatının gelecek yıl tam bu oranda yükseleceği iddiası değil.
İçindekiler
- J.P. Morgan altın, borsa ve tahvil için ne kadar getiri bekliyor?
- Altın neden hisselerin gerisinde? Yüzde 5,5 neyi gösteriyor?
- 60/40 portföyün yüzde 7 tahmini: 100 bin dolar ne olur?
- Sharpe oranında yüzde 21 artış, yüzde 21 daha fazla kazanç mı?
- Yapay zekâ yatırımları neden hisse getirisi tahminlerini yükseltti?
- Türkiye’deki yatırımcı bu raporu nasıl kullanmalı?
Yıllık yüzde 5,5: ABD doları bazında 10–15 yıllık nominal getiri varsayımı.
Yıllık yüzde 7,5: Kurum önceki raporundaki tahmini 50 baz puan yükseltti.
Geleneksel 60/40 için yüzde 7, alternatif yatırımlı model için yüzde 7,5 öngörülüyor.
J.P. Morgan altın, borsa ve tahvil için ne kadar getiri bekliyor?
31’incisi yayımlanan raporda varlık sınıfları arasında belirgin farklar var. ABD büyük şirket hisseleri için yüzde 7,5 yıllık getiri tahmini yapılırken gelişen ülke hisseleri yüzde 7,1’de kalıyor. Altın yüzde 5,5; geniş emtia sepeti yüzde 4,8 tahminiyle izleniyor. Listede en yüksek oranlardan biri yüzde 9,8 ile özel sermaye yatırımlarına ait; ancak bu varlıkların likiditesi, maliyeti ve erişim koşulları borsada işlem gören ürünlerden farklı.
| Varlık sınıfı | Beklenen yıllık getiri |
|---|---|
| Özel sermaye (private equity) | Yüzde 9,8 |
| ABD büyük ölçekli hisseleri | Yüzde 7,5 |
| Küresel hisse senetleri | Yüzde 7,5 |
| Gelişen ülke hisseleri | Yüzde 7,1 |
| Küresel temel altyapı yatırımları | Yüzde 7,1 |
| ABD yüksek getirili şirket tahvilleri | Yüzde 6,7 |
| ABD yatırım yapılabilir seviyedeki şirket tahvilleri | Yüzde 6,1 |
| Altın | Yüzde 5,5 |
| Küresel tahvil sepeti | Yüzde 5,3 |
| Geniş emtia sepeti | Yüzde 4,8 |
Tablo nasıl okunmalı? Rakamlar J.P. Morgan’ın 2027 LTCMA kapsamında açıkladığı uzun vadeli model varsayımlarıdır; gelecek yılın getirileri, her yıl gerçekleşecek sabit kazançlar veya Türkiye’deki TL yatırım araçlarının beklenen getirileri değildir. Varlık sınıflarının farklı risk, masraf ve likidite özellikleri bulunduğundan yalnızca yüksek oran üzerinden sıralama yapmak yanıltıcı olur.
Altın neden hisselerin gerisinde? Yüzde 5,5 neyi gösteriyor?
Altın için yüzde 5,5 varsayımı geçen yılki uzun vadeli tahminle aynı. Buna karşılık ABD büyük şirket hisselerinde beklenen yıllık getiri yüzde 6,7’den yüzde 7,5’e çıkarıldı. Yani rapordaki ayrışma, altına yönelik beklentinin düşmesinden çok hisse senetleri için öngörülen kâr ve verimlilik görünümünün güçlenmesinden kaynaklanıyor.
Şirket hissesi yatırımcıya kâr artışı ve temettü gibi getiri kaynakları sunabilir. Altında ise işletme kârı veya kupon ödemesi bulunmaz; fiyat, yatırım talebi, reel faiz, merkez bankası alımları ve ekonomik belirsizliklerle değişir. Bu iki varlığın benzer nominal getiri varsayımına sahip olmaması, portföyde aynı işi görmedikleri gerçeğini değiştirmiyor.
Özellikle Türkiye’de ons altının dolar bazındaki getirisiyle gram altının TL getirisi karıştırılmamalı. Gram fiyatı, uluslararası ons fiyatına ek olarak dolar/TL kurundan etkileniyor. Örneğin yalnızca hesap mantığını göstermek için ons fiyatı yüzde 5,5 ve dolar/TL yüzde 10 yükselirse, diğer koşullar değişmediğinde gram altının TL karşılığı yaklaşık yüzde 16,1 artar: 1,055 × 1,10 − 1. Bu bir kur tahmini değil; iki etkinin birlikte nasıl çalıştığını gösteren örnektir.
2027 yılına ilişkin tekil ons fiyatı hedefleriyle bu raporun uzun vadeli yıllık getiri varsayımını karşılaştırırken süre farkı ayrıca gözetilmeli. PiyasaDetay’da daha önce yayımladığımız 2027 ons altın fiyat hedefleri karşılaştırmasında bankaların farklı tarihler için verdiği dolar seviyelerini incelemiştik.
60/40 portföyün yüzde 7 tahmini: 100 bin dolar ne olur?
J.P. Morgan, yüzde 60 küresel hisse senedi ve yüzde 40 tahvilden oluşan geleneksel dolar bazlı dengeli portföy için yıllık beklenen getiriyi önceki rapora göre 60 baz puan artırarak yüzde 7 olarak hesaplıyor. Portföyüne toplam yüzde 30 oranında çeşitlendirilmiş alternatif varlık ekleyen 60/40+ modelinde ise varsayım yüzde 7,5’e yükseliyor. Bu ikinci model, 60/40 yapısına varlık ekleyip ağırlıkları toplam yüzde 130’a çıkarma anlamına gelmiyor; toplam portföyün bir bölümü alternatif varlıklara yeniden ayrılıyor.
Yıllık yarım puanlık farkın birikimini görmek için 100 bin dolar başlangıç tutarıyla, ek para yatırılmadığı ve varsayılan getirinin her yıl bileşik olarak gerçekleştiği tamamen teorik bir örnek kurulabilir:
| Senaryo | 10 yıl sonra | 15 yıl sonra |
|---|---|---|
| Yıllık yüzde 7 | 196.715 dolar | 275.903 dolar |
| Yıllık yüzde 7,5 | 206.103 dolar | 295.888 dolar |
| İki hesap arasındaki fark | 9.388 dolar | 19.985 dolar |
Hesap, başlangıç tutarının (1 + yıllık oran) üzeri yıl sayısı formülüyle büyütülmesine dayanıyor. Vergi, komisyon, enflasyon, yıllık getiri dalgalanması ve yeniden dengeleme maliyetleri hesaba katılmadı. Gerçekte piyasalar her yıl aynı oranda kazandırmaz; yüksek bir uzun vadeli beklenen getiri, ara dönemlerde sert kayıp olmayacağı anlamına da gelmez.
Sharpe oranında yüzde 21 artış, yüzde 21 daha fazla kazanç mı?
Hayır. Raporda alternatif varlıklarla çeşitlendirilmiş portföy için belirtilen Sharpe oranında yüzde 21 iyileşme, yatırımcının parasının yüzde 21 daha fazla büyüyeceği anlamına gelmiyor. Sharpe oranı, risksiz getiriye göre sağlanan ek getiriyi portföyün oynaklığıyla ilişkilendiren bir risk ayarlı performans ölçüsü.
Rapordaki iki temel sayı ayrı okunmalı: Beklenen yıllık nominal getiri yüzde 7’den yüzde 7,5’e, yani 0,5 yüzde puan yükseliyor; risk başına getiri ölçüsü olan Sharpe oranında ise göreli yüzde 21 artış tahmin ediliyor. Bu farkın aynı şeymiş gibi sunulması yatırımcıda yanlış beklenti yaratır.
Alternatif varlıklar arasında hedge fonlar, özel sermaye, özel kredi ve reel varlıklar bulunabiliyor. Ancak özellikle özel fonlarda kilit süreleri, değerleme sıklığı, minimum yatırım tutarı, yönetici seçimi ve ücretler sonucu ciddi biçimde etkiler. Bu nedenle tabloda yüksek görünen bir tahmin, her yatırımcının rahatlıkla alıp satabileceği bir ürünün getirisiyle eşdeğer değil.
Yapay zekâ yatırımları neden hisse getirisi tahminlerini yükseltti?
J.P. Morgan’ın büyüme değerlendirmesinde yapay zekânın yalnızca yazılım şirketlerine değil, veri merkezi, elektrik, soğutma, fiber altyapı ve endüstriyel otomasyon gibi alanlara yayılan yatırım döngüsü önemli bir yer tutuyor. Kurum, daha fazla şirketin teknolojiyi uygulamaya başlamasıyla verimlilik artışlarının kârlılığı destekleyebileceğini düşünüyor.
Buna rağmen tüm teknoloji hisselerine aynı yüksek büyümenin yansıyacağı varsayılmıyor. Güçlü yatırımların yanında yüksek başlangıç değerlemeleri, sektör yoğunlaşması, finansman maliyeti ve artan rekabet riskleri de bulunuyor. Kurumun ABD büyük ölçekli hisselerinde tahminini 80 baz puan yükseltmesi, tek tek her hissenin bu oranda getiri sağlayacağı anlamına gelmiyor.
Uzun vadeli senaryoyu belirleyen bir diğer unsur enflasyon. Ekonomik milliyetçilik, tedarik zincirlerinin yeniden kurulması, kamu açıkları ve demografik baskılar fiyat dalgalanmalarını artırabilir. Kurum, yüksek büyümenin her zaman daha istikrarlı fiyatlar demek olmadığını; hisse ve tahvillerin bazı dönemlerde birlikte değer kaybedebileceğini vurguluyor.
Türkiye’deki yatırımcı bu raporu nasıl kullanmalı?
Rapordan çıkarılabilecek en kullanışlı sonuç, “en yüksek tahmin hangi varlıkta?” sorusundan önce yatırımın para birimi, süresi ve risk kaynağına bakmak. Dolar bazlı bir model getirisi, Türk lirasıyla yapılan yatırımın net ve reel kazancını söylemez. Aynı şekilde gelişen ülke hisse sepeti için yüzde 7,1 varsayımı BIST 100 için özel bir hedef de değildir.
Varlıkları değerlendirirken üç farklı soru ayrı tutulabilir: Getirinin ne kadarı piyasa fiyatından, ne kadarı faiz veya temettüden geliyor; yatırımın nakde çevrilmesi gerektiğinde ne kadar kayıp riski var; portföydeki diğer varlıklarla birlikte düşme eğilimi ne ölçüde yüksek? J.P. Morgan’ın çeşitlendirme vurgusunun pratik karşılığı bu üç soruda yatıyor.
Kaynak: J.P. Morgan Asset Management, 19 Ekim 2026 tarihli 2027 Long-Term Capital Market Assumptions açıklaması ve rapor özeti. Yüzde oranlar kurumun 10–15 yıllık varsayımlarıdır; haber içindeki bileşik getiri ve gram altın örnekleri PiyasaDetay tarafından hesaplanmıştır.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.