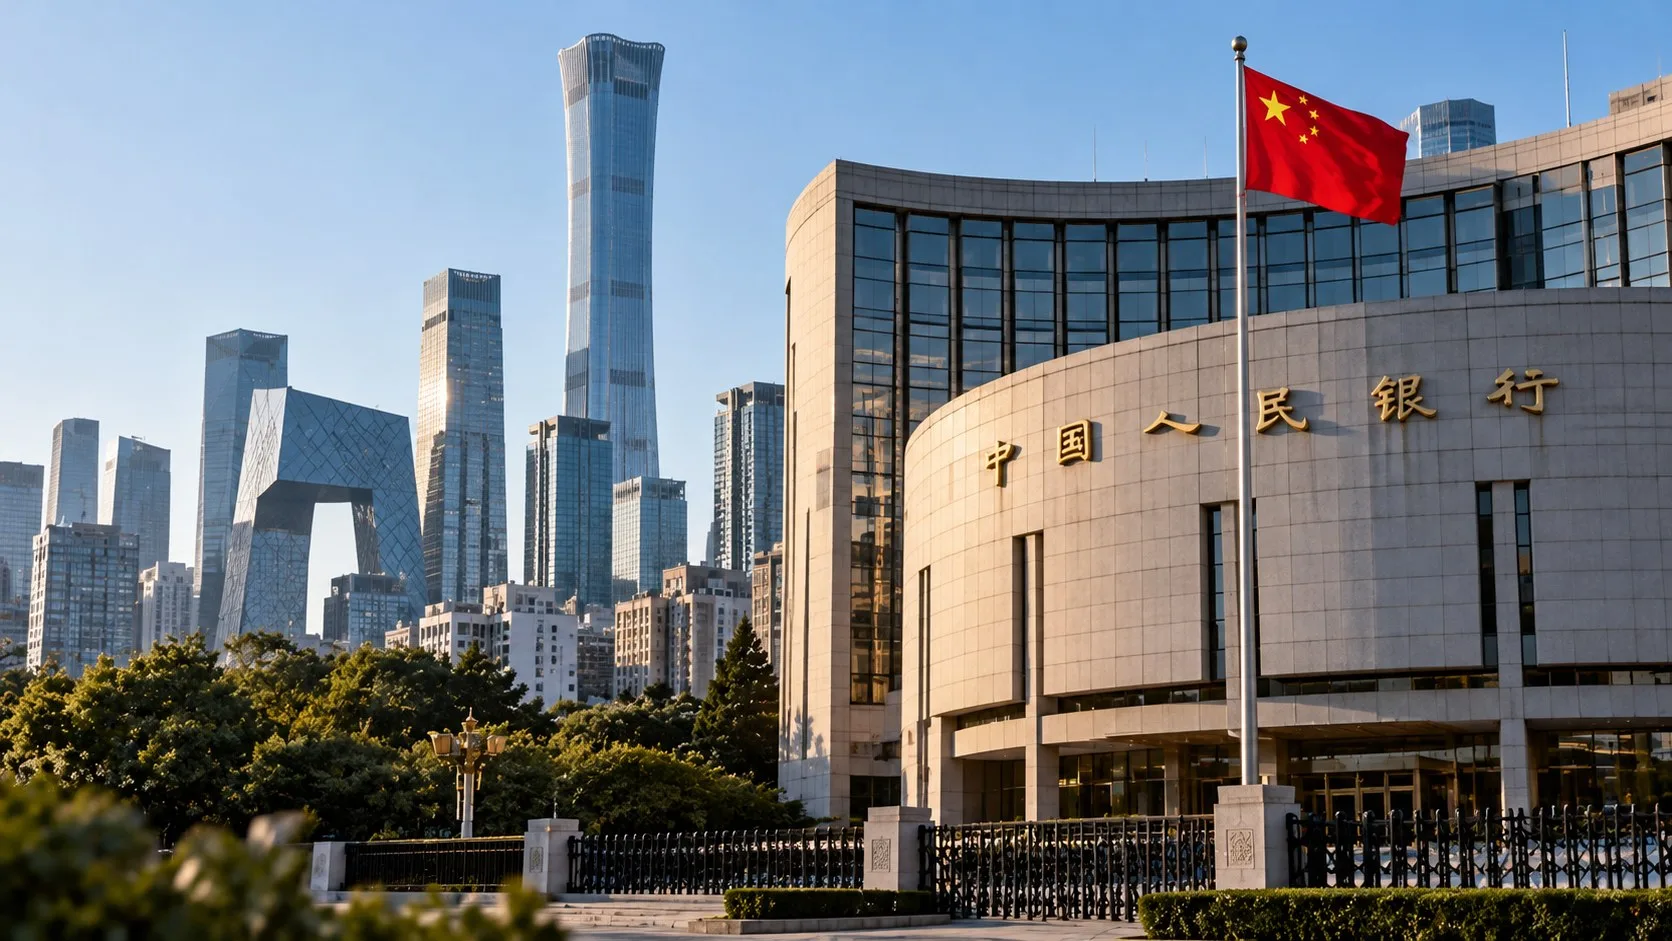
Çin, kredi maliyetleri açısından belirleyici olan gösterge faizlerini ekim ayında da değiştirmedi. Çin Ulusal Bankalararası Fon Merkezi’nin 20 Ekim 2026 açıklamasına göre bir yıl vadeli kredi referans faizi (LPR) yüzde 3’te, konut kredileri açısından önemli olan beş yıllık LPR ise yüzde 3,5’te kaldı. Böylece iki oran üst üste 17’nci ay sabit tutulmuş oldu.
Karar piyasada sürpriz yaratmadı. Reuters’ın 22 piyasa katılımcısıyla gerçekleştirdiği beklenti anketinde bütün katılımcılar faizlerin değişmeyeceğini öngörmüştü. Buna karşılık faizlerin uzun süredir sabit kalması, Çin’in büyümeyi neden yeni bir genel kredi indirimi yerine farklı araçlarla desteklemeyi seçtiği sorusunu yeniden gündeme getiriyor.
Çin’de kredi faizleri neden 17 aydır değişmiyor?
Çin ekonomisi yılın üçüncü çeyreğinde geçen yılın aynı dönemine göre yüzde 4,5 büyüdü. İkinci çeyrekte yüzde 4,3 olan büyümenin hızlanması, yıllık yüzde 4,5–5 hedefi için ek ve kapsamlı faiz indirimine duyulan kısa vadeli ihtiyacı azalttı.
Ancak ekonominin bütün bölümleri aynı hızda ilerlemiyor. İhracat ve teknoloji bağlantılı üretim büyümeyi desteklerken hanehalkı tüketimi ve gayrimenkul yatırımları zayıf kalıyor. Bu nedenle faizlerin sabit tutulmasını konut piyasasının toparlandığı şeklinde okumak doğru değil.
Reuters’ın aktardığı değerlendirmelerde kredi fiyatlaması sisteminin yeniden düzenlenmesi de öne çıkıyor. Çin Merkez Bankası, kısa vadeli para piyasası faizlerinin para politikasında daha belirgin referans haline gelmesini ve bankaların kredi fiyatlamasında yalnız LPR’ye bağımlı kalmamasını değerlendiriyor.
| Gösterge | 20 Ekim 2026 | Son değişiklik |
|---|---|---|
| 1 yıllık LPR | Yüzde 3,00 | Mayıs 2025’te 10 baz puan indirim |
| 5 yıllık LPR | Yüzde 3,50 | Mayıs 2025’te 10 baz puan indirim |
| 2026 üçüncü çeyrek büyümesi | Yüzde 4,5 | Önceki çeyrek yıllık büyüme: yüzde 4,3 |
Yüzde 3 ve yüzde 3,5 kredi faizleri ne anlama geliyor?
Bir yıllık LPR, Çin’de şirketlerin ve diğer kredi kullanıcılarının finansman koşullarında önemli bir referans. Beş yıllık oran ise özellikle konut kredilerinin fiyatlamasında kullanılıyor. Bunlar her müşterinin bankadan aynı oranda borçlanabildiği anlamına gelmiyor; gerçek kredi koşulları müşterinin riskine, vadeye ve bankanın maliyetine göre değişiyor.
Örneğin yalnızca faiz farkının boyutunu göstermek için, 1 milyon yuan tutarında bir borçta 10 baz puanlık yıllık basit faiz değişimi 1.000 yuan eder. Ancak taksitli konut kredisinde kalan anapara zamanla azaldığından gerçek toplam faiz tasarrufu bu basit hesapla aynı olmaz.
LPR, Çin’de belirlenmiş 20 ticari bankanın teklifleri üzerinden oluşturulan ve aylık açıklanan bir referans. Dolayısıyla bu karar Türkiye’deki TCMB politika faiziyle bire bir aynı araç değil. Çin’in genel büyüme ve enflasyon görünümünü PiyasaDetay Çin ekonomi profilinden ayrıca takip etmek mümkün.
Konut sektöründe faiz sabitken neden toparlanma zor?
Beş yıllık faizin yüzde 3,5’te kalması, konut talebinin yalnızca kredi maliyetiyle açıklanamayacağını hatırlatıyor. Alıcıların gelir beklentileri, konut fiyatlarına ilişkin güveni ve geliştiricilerin mali durumu da yeni satışları etkiliyor. Faiz indirilse bile bu alanlarda belirsizlik sürüyorsa kredi talebi güçlü biçimde artmayabilir.
Çin yönetimi büyümeyi desteklemek için yerel yönetimlerin harcama ve yatırım kapasitesini de kullanıyor. PiyasaDetay’ın 9 Ekim’de yayımladığı 82 milyar dolarlık ekonomik destek haberinde, kullanılmamış borçlanma kotalarından sağlanan 550 milyar yuanlık alanın bütçe ve altyapı harcamalarına nasıl ayrıldığı açıklanmıştı.
Çin’in faiz kararı emtia ve Türkiye piyasalarını etkiler mi?
Çin, sanayi metalleri ve enerji tüketiminde büyük bir pazar. Daha ucuz kredinin ötelenmesi, güçlü bir yeni iç talep teşviki beklentisini sınırlayabilir; fakat petrol, bakır veya demir cevheri fiyatlarının yönünü yalnızca bu faiz kararından çıkarmak doğru değil. Gerçek ithalat talebi, üretim, stoklar ve küresel arz da fiyatlamada rol oynuyor.
Türkiye açısından ise Çin’deki üretim ve talep görünümü, ithal girdi maliyetleri ve ihracat pazarlarındaki rekabet bakımından izlenmeye değer. Kararın tek başına Borsa İstanbul’da belirli bir sektörü yükselteceği veya düşüreceği sonucuna varılamaz.
Çin’de bundan sonraki önemli veri, ihracatla desteklenen büyümenin hanehalkı tüketimine ve konut piyasasına ne ölçüde yayılacağı olacak. Kredi faizlerinin sabit kalması bugünkü para politikası tercihini gösteriyor; gelecek aylarda faiz indirimi yapılmayacağına dair bir taahhüt oluşturmuyor.
Kaynak notu: Çin’in 20 Ekim 2026 tarihli LPR açıklaması; 19–20 Ekim tarihli Reuters faiz ve büyüme haberleri. Hesap örneği PiyasaDetay tarafından hazırlanmıştır.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.