
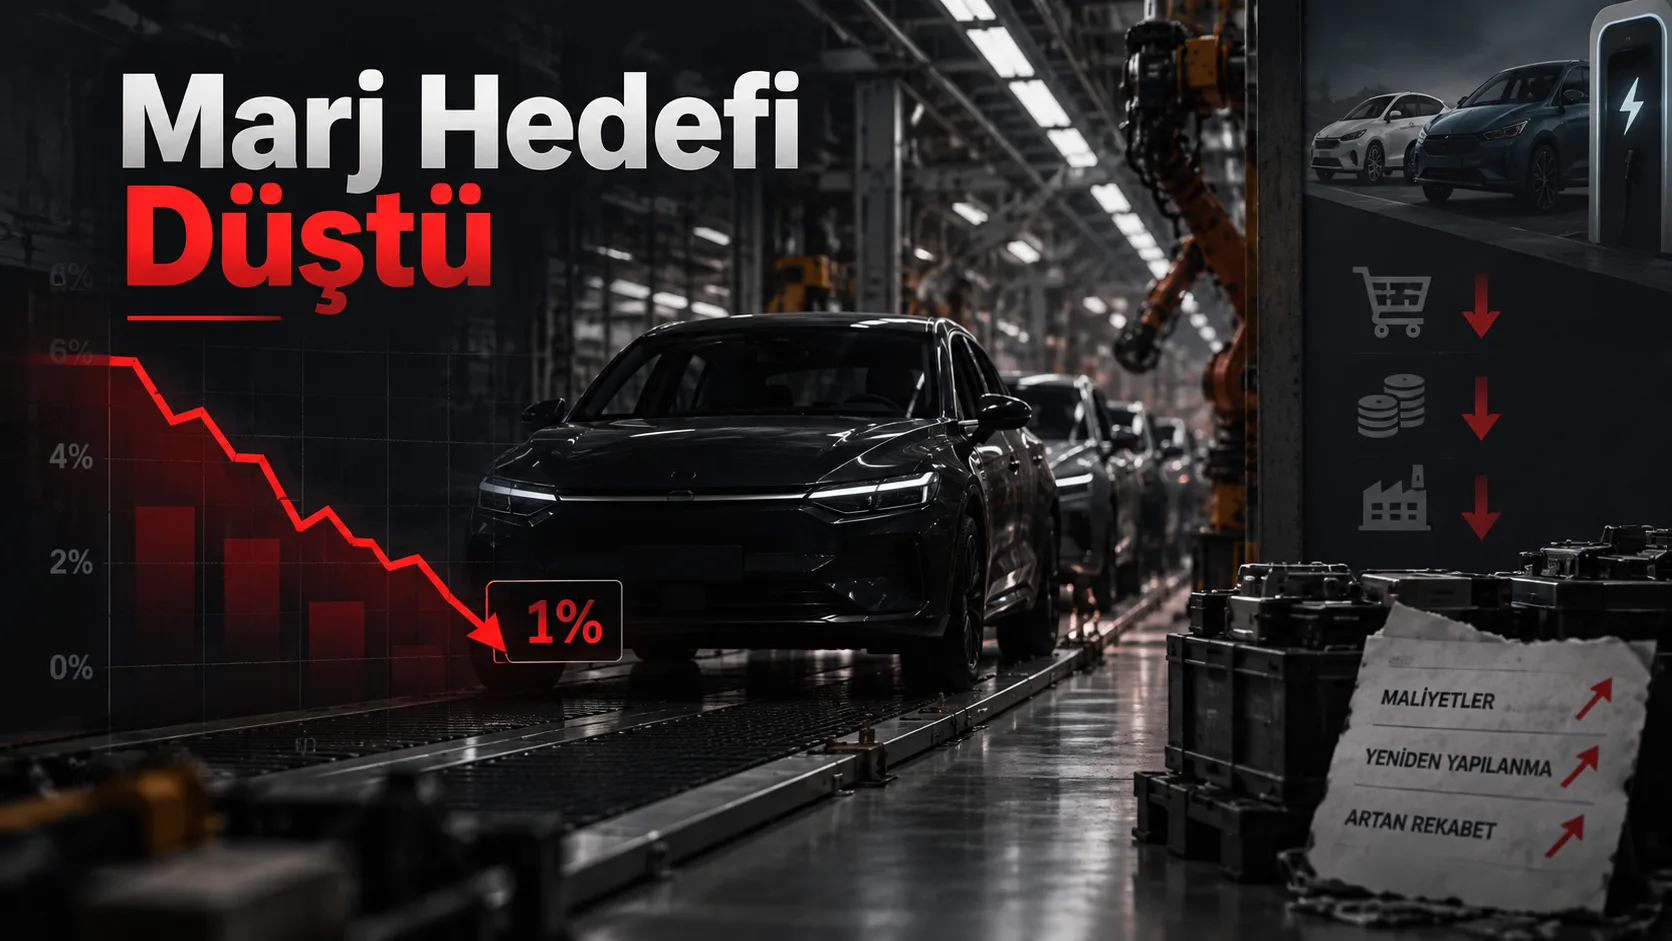
Volkswagen, 2026 yılı için faaliyet kâr marjı beklentisini sert biçimde aşağı çekti. Daha önce yüzde 4 ile yüzde 5,5 arasında öngörülen marj artık en fazla yüzde 1 seviyesinde bekleniyor. Revizyonda Porsche tarafındaki değer düşüklüğü, yeniden yapılanma giderleri ve Çin pazarındaki zayıflama öne çıkıyor.
Şirketin güncel hesaplamasına göre 2026 faaliyet kârı üzerinde yaklaşık 10 milyar euroluk özel gider baskısı oluşacak. Bunun 0,9 milyar euroluk bölümü yılın ilk yarısında kayıtlara girdi. Kalan yükün büyük kısmının ikinci yarıda bilançoya yansıması bekleniyor. Volkswagen, özel etkiler hariç tutulduğunda faaliyet kâr marjının yaklaşık yüzde 4 seviyesinde olacağını öngörüyor.
İçindekiler
Volkswagen 2026 faaliyet kâr marjını yüzde 4–5,5 aralığından en fazla yüzde 1’e çekti.
Porsche iş koluna ilişkin yaklaşık 6 milyar euroluk nakit çıkışı yaratmayan değer düşüklüğü kaydedilecek.
2026 faaliyet kârı üzerinde yaklaşık 10 milyar euroluk özel gider baskısı bekleniyor.
6 milyar euroluk Porsche değer düşüklüğü bilançoyu aşağı çekiyor
Revizyonun en büyük kalemi Porsche’den geliyor. Volkswagen, Porsche iş segmentine ilişkin orta ve uzun vadeli beklentilerini yeniden değerlendirdikten sonra yaklaşık 6 milyar euroluk şerefiye değer düşüklüğü kaydedeceğini açıkladı.
Bu kalem doğrudan nakit çıkışı yaratmayan bir muhasebe gideri. Buna rağmen Volkswagen Grubu’nun faaliyet kârını aşağı çekecek ve üçüncü çeyrek finansallarında belirgin biçimde hissedilecek. Porsche’nin orta vadeli kârlılık beklentilerinin zayıflaması, grubun bu varlık için bilançosunda taşıdığı değerin yeniden hesaplanmasını gerektirdi.
Porsche üzerindeki baskı muhasebe kalemiyle bitmiyor. Çin’de lüks otomobil talebinin zayıflaması, ABD tarifeleri ve marka tarafındaki düşük kârlılık grubun premium segmentten aldığı katkıyı azaltıyor. Porsche’nin 2025 faaliyet marjının yüzde 1,1 seviyesine kadar gerilemesi de bu baskının boyutunu gösteriyor.
Volkswagen’de ikinci büyük baskı Çin’den geliyor
Volkswagen yönetiminin güncellediği tahminlerde Çin pazarı özel bir yer tutuyor. Şirket, pazar koşullarının önceki beklentilerden daha zayıf ilerlediğini ve bunun özellikle Audi ile Volkswagen Binek Araç markalarının sonuçlarını etkilediğini belirtiyor.
Çinli üreticilerin daha düşük fiyatlı ve hızlı yenilenen elektrikli modellerle hem kendi pazarlarında hem Avrupa’da pay kazanması, geleneksel üreticilerin fiyatlama gücünü zorluyor. Avrupa Birliği’nde Çinli markaların 2026’nın ilk yarısındaki payının yaklaşık yüzde 9’a ulaşması, rekabetin artık yalnız satış adedinde değil araç başına bırakılan marjda da hissedildiğini gösteriyor.
Elektrikli araçların satış içindeki payının büyümesi de Volkswagen’in kârlılık hesabını değiştiriyor. Yeni nesil modeller için yapılan yüksek yatırımlar devam ederken bu araçlardan elde edilen marjın geleneksel içten yanmalı modellerdeki seviyeye ulaşması zaman alıyor.
Yeniden yapılanmanın faturası da büyüdü
Porsche değer düşüklüğünün dışında yaklaşık 2 milyar euroluk ek yük daha bekleniyor. Bu tutarın içinde erken emeklilik programlarının genişletilmesi, Volkswagen Osnabrück tesisinin planlanan satışı ve Çin’de tamamen konsolide edilen şirketlere ait bazı varlıklarda kaydedilecek değer düşüklükleri bulunuyor.
Volkswagen son iki yıldır maliyet yapısını küçültmeye çalışıyor. Personel azaltımı, fabrika kapasitesinin yeniden düzenlenmesi ve marka portföyünün sadeleştirilmesi bu planın parçaları arasında. Tasarruf sağlamak için atılan adımlar ise kısa vadede şirketin giderlerini artırıyor.
Şirketin Finans ve Operasyonlardan Sorumlu Yönetim Kurulu Üyesi Arno Antlitz, 2026’da beklenen yaklaşık 10 milyar euroluk yükün 9 milyar euroluk bölümünün ikinci yarıda ortaya çıkacağını belirtti. Yönetimin gündeminde karmaşıklığın azaltılması, maliyet tabanının düşürülmesi ve dönüşüm programının hızlandırılması bulunuyor.
315 milyar euroluk satış hedefi korunuyor
Kârlılık beklentisindeki sert düşüşe rağmen Volkswagen gelir tarafında aynı ölçüde bir bozulma öngörmüyor. Grup, 2026 satış gelirini yaklaşık 315 milyar euro seviyesinde tahmin ediyor. Bu rakam, daha önce açıklanan yüzde 3 düşüş ile yatay seyir aralığının yaklaşık orta noktasına denk geliyor.
Otomotiv bölümünde net nakit akışı beklentisi 3 ila 6 milyar euro aralığında tutuldu. Net likidite hedefi de 32 ila 34 milyar euro olarak korundu. Güncellenen tahminlerde asıl bozulma satış hacminden çok satışların ne kadarının faaliyet kârına dönüştürülebildiği tarafında yoğunlaşıyor.
Volkswagen hâlâ yüz milyarlarca euroluk satış üreten bir grup. Ancak Porsche değer düşüklüğü, Çin’deki rekabet, yeniden yapılanma giderleri ve elektrikli araç dönüşümünün maliyeti bu cironun kâra dönüşme oranını aşağı çekiyor. Yüzde 1’e indirilen marj hedefinin yatırımcı açısından en önemli tarafı da bu.
Hisseler beklenti indiriminin ardından geriledi
Yeni tahminlerin açıklanmasının ardından Volkswagen hisseleri yüzde 5,6 gerilerken Porsche AG hisselerinde yüzde 3,3 düşüş görüldü. Volkswagen’in en büyük hissedarlarından Porsche SE de kendi beklentisini aşağı çekti ve hissesi yüzde 4,9 değer kaybetti.
Şirketin bir sonraki önemli bilanço tarihi 29 Ekim. Dokuz aylık finansal sonuçlarda Porsche değer düşüklüğünün önemli bölümünün hesaplara girmesi bekleniyor. Bu tarihte yatırımcıların odağında Volkswagen’in özel giderler hariç temel faaliyet marjı, otomotiv bölümündeki nakit üretimi ve Çin operasyonlarının seyri olacak.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.