
Türkiye’de yatırım fonları ve portföy yönetim şirketleri etrafında yaşanan son dalgalanma, uluslararası finans çevrelerinin de gündemine girdi. Financial Times, Türkiye’de ortaya çıkan tablonun daha büyük ve derin sermaye piyasaları açısından da dikkate alınması gereken dersler içerdiğini yazdı. Analizde özellikle likiditesi düşük varlıklarda büyüyen pozisyonların, kaldıraç ve yatırımcı çıkışlarıyla birleştiğinde ne kadar hızlı çözülebileceğine dikkat çekildi.
Buradaki önemli ayrım şu: FT’nin değerlendirmesi Türkiye’de yaşananların ABD’de birebir tekrarlandığını söylemiyor. Üzerinde durulan konu, aynı mekanizmanın farklı piyasalarda benzer baskılar yaratabilmesi. Likiditesi sınırlı bir varlıkta fiyat yukarı giderken sorun görünmeyebilir; satış başladığında ise teorik değer ile piyasada gerçekten alıcı bulunan fiyat arasındaki fark kısa sürede açılabiliyor.
İçindekiler
Düşük işlem hacimli varlıklarda zorunlu satışlar fiyat hareketini hızlandırabilir.
Borçla büyütülen pozisyonlarda değer kaybı yeni teminat ihtiyacı ve ek satış baskısı yaratabilir.
SPK, fon yapıları ve olağandışı fiyat hareketlerinden doğabilecek finansal istikrar risklerini yakından izliyor.
SPK’nın son açıklaması riskin nerede biriktiğini gösterdi
SPK’nın 18 Eylül tarihli açıklaması, Türkiye’deki tartışmanın yalnız son birkaç günlük piyasa hareketinden ibaret olmadığını ortaya koydu. Kurul, 2025’in son çeyreğinden itibaren bazı portföy yönetim şirketlerine ait fonların fiili dolaşım oranı düşük hisselerde, şirketlerin temel finansal büyüklükleriyle açıklanması güç fiyat hareketlerine neden olduğunun gözlemlendiğini bildirdi.
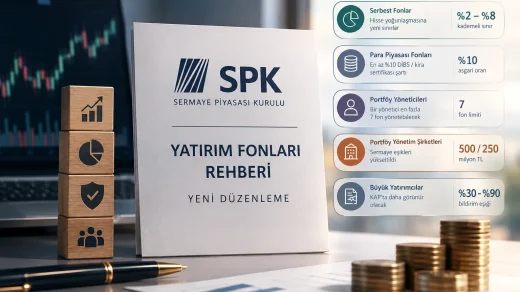
Konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin de gündemine girdi. Ardından fonların değerleme ve işlem yapısına yönelik çeşitli adımlar geldi. SPK, 28 Ağustos’ta güncellediği Yatırım Fonlarına İlişkin Rehber’in özellikle ilişkili taraflar arasındaki teminatsız borçlanma ve olağandışı hisse hareketlerinden doğabilecek sistemik riski sınırlamayı amaçladığını belirtiyor.
Bu resmi çerçeve, son yaşanan satışların neden yalnız fiyat hareketi üzerinden okunmaması gerektiğini de açıklıyor. Sorun bir hissenin birkaç günde ne kadar düştüğünden çok, fon portföyündeki varlıkların gerçek piyasa likiditesi ile yatırımcıya gösterilen değer arasındaki ilişkinin bozulduğu noktada başlıyor.
Likit olmayan pozisyonlarda satış başladığında hesap değişiyor
Bir fonun portföyünde kolay alınıp satılabilen varlıklar varsa yatırımcı çıkışlarını karşılamak görece daha kolay. İşlem hacmi düşük hisselerde ise aynı durum geçerli değil. Büyük bir satış emri fiyatı aşağı çekiyor, düşen fiyat fonun değerini etkiliyor ve yeni çıkış talepleri gelirse fon daha fazla varlık satmak zorunda kalabiliyor.
Kaldıraç bu döngüyü daha sert hale getirebilir. Borçlanarak büyütülmüş pozisyonda fiyat gerilediğinde teminat ihtiyacı artar. Nakit yaratmak için yapılan yeni satışlar piyasa fiyatını yeniden aşağı çekerse ilk zararın etkisi büyür. Fon sektöründe asıl hassasiyet de bu zincirin çok sayıda portföye veya aracı kuruma yayılıp yayılmadığı noktada ortaya çıkıyor.
Türkiye’de son günlerde tartışılan yapı, uluslararası yatırımcıların ilgisini tam olarak bu yüzden çekti. Likit olmayan varlığın yüksek fiyattan değerlenmesi iyi piyasada uzun süre sorun yaratmayabilir. Gerçek sınav, aynı pozisyondan aynı anda çok sayıda yatırımcının çıkmak istediği gün başlıyor.
FT neden Scott Bessent’i işaret etti?
Financial Times analizinde ABD Hazine Bakanı Scott Bessent’in Türkiye’de yaşanan süreci yakından izlemesi gerektiği görüşü öne çıkarıldı. Bu, ABD Hazine Bakanlığı’nın Türkiye fon piyasasına ilişkin aldığı resmi bir karar ya da yaptığı açıklama değil. FT’nin kurduğu bağlantı, kaldıraç ve banka dışı finansal kuruluşlarda biriken risklerin gelişmiş piyasalarda da göz ardı edilmemesi gerektiği düşüncesine dayanıyor.
ABD piyasasının büyüklüğü ve derinliği Türkiye ile kıyaslanamayacak ölçüde farklı. Buna karşılık piyasa mekanizması tanıdık: düşük likidite, yüksek borçlanma ve kalabalık pozisyon aynı yerde buluştuğunda satışın etkisi varlığın normal günlük işlem hacminin çok üzerine çıkabiliyor.
Archegos’un 2021’deki çöküşü bunun en bilinen örneklerinden biriydi. Yoğun kaldıraçla oluşturulan pozisyonların çözülmesi büyük bankalara milyarlarca dolarlık zarar yazdırmıştı. FT’nin Türkiye üzerinden açtığı tartışmanın küresel karşılığı da burada yatıyor: risk çoğu zaman fiyatlar yükselirken değil, pozisyon kapatılmak istendiğinde görünür hale geliyor.
Fon piyasasında bundan sonra hangi veriler izlenecek?
Türkiye tarafında ilk takip edilecek başlık fonların likidite yapısı. Portföyün ne kadarının düşük fiili dolaşıma sahip hisselerde toplandığı, aynı varlığın farklı fonlarda ne ölçüde tekrarlandığı ve yatırımcı çıkışlarının hangi kaynakla karşılandığı daha fazla önem kazanmış durumda.
İkinci başlık borçlanma ilişkileri. SPK’nın özellikle ilişkili taraflar arasındaki teminatsız borçlanmaya vurgu yapması tesadüf değil. Fonun kendi varlık yapısından daha karmaşık bir finansman zinciri oluştuğunda fiyat düşüşünün etkisi portföyün dışına taşabiliyor.
Son olarak değerleme tarafı izlenecek. Kağıt üzerinde yüksek görünen bir net aktif değer, varlık piyasada aynı fiyattan satılamıyorsa yatırımcı çıkışı sırasında farklı bir tablo yaratabilir. Türkiye’de son yaşananlar küresel finans basınının dikkatini de bu noktaya çevirdi. Fon piyasasındaki yeni düzenlemelerin etkisi önümüzdeki dönemde fiyatlardan çok likidite, portföy yoğunlaşması ve yatırımcı çıkışlarının nasıl karşılandığı üzerinden daha net görülecek.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.