
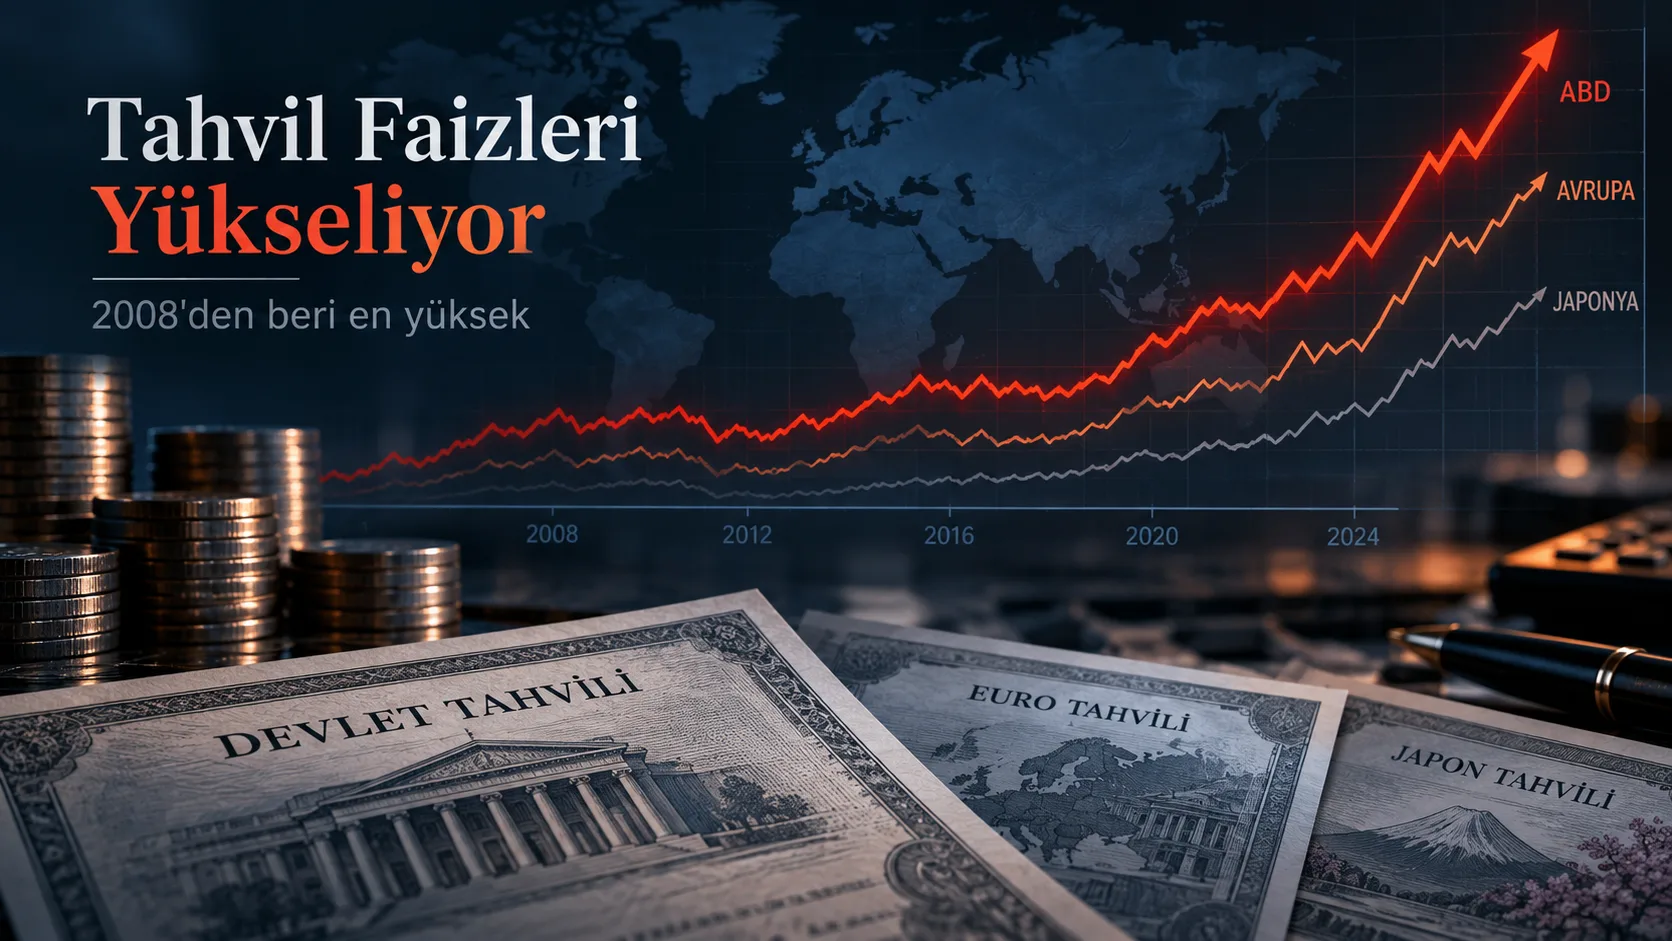
Küresel piyasalarda son günlerin en önemli hareketlerinden biri hisse senetlerinde değil, tahvil piyasasında yaşanıyor. ABD’nin 10 yıllık tahvil faizi yüzde 5’i aşarken Japonya, Almanya, Fransa ve İngiltere’de de uzun vadeli borçlanma maliyetleri yıllardır görülmeyen seviyelere çıktı.
G7 ülkelerinin ortalama 10 yıllık tahvil faizi yüzde 4,285’e ulaşarak 2008 ortasından bu yana en yüksek seviyeyi gördü. Oran, Orta Doğu’daki savaş başlamadan önceki seviyenin yaklaşık 1 puan üzerinde. Rakam küçük görünebilir; dünyanın en büyük ekonomilerinin trilyonlarca dolarlık borç stokları düşünüldüğünde etkisi küçük değil.
İçindekiler
- Bir tahvil satıldığında faiz neden yükseliyor?
- Neden bütün ülkelerde aynı anda oluyor?
- ABD’de yüzde 5 neden sıradan bir eşik değil?
- Devletlerin asıl problemi eski borç değil, yeni borç
- ABD’nin 40 trilyon dolarlık borcu piyasayı neden düşündürüyor?
- Japonya’dan İngiltere’ye tablo aynı
- Mortgage alan biri bu satış dalgasını neden umursamalı?
- Altın ve borsa için asıl soru faizlerin nerede duracağı
- Şimdi piyasanın aradığı cevap ne?
Ortalama 10 yıllık getiri yüzde 4,285 ile 2008 ortasından beri en yüksek seviyede.
Getiri gün içinde yüzde 5,041'e çıkarak 2007'den bu yana en yüksek seviyeyi gördü.
Japonya, Almanya, Fransa ve İngiltere'de de uzun vadeli faizler çok yıllı zirvelere ulaştı.
Bir tahvil satıldığında faiz neden yükseliyor?
Önce piyasadaki hareketin ne anlama geldiğini ayırmak gerekiyor. Tahvil fiyatı ile tahvil getirisi ters yönde hareket eder. Yatırımcılar ellerindeki devlet tahvillerini satmaya başladığında tahvilin piyasa fiyatı düşer, yeni alıcının elde edeceği getiri yükselir.
Bugün yaşanan tam olarak bu.
Yatırımcı artık 10 yıl boyunca parasını devlete verirken birkaç ay önce kabul ettiği getiriyi yeterli bulmuyor. Daha yüksek enflasyon, daha yüksek politika faizi ve giderek büyüyen kamu borcu karşılığında daha fazla faiz talep ediyor.
Bu yüzden “tahvil faizi yükseldi” ifadesinin arkasındaki asıl mesaj şudur: Dünyanın en büyük borçluları için para pahalılaşıyor.
Neden bütün ülkelerde aynı anda oluyor?
Bugünkü satış dalgasının en görünür tetikleyicisi petrol. Brent’in yeniden 100 doların üzerine çıkması, merkez bankalarının birkaç ay önce kurduğu dezenflasyon hesabını bozdu.
Petrol yalnız benzin fiyatını değiştirmiyor. Ulaşım, lojistik, plastik, kimya, tarım ve sanayi üretiminin maliyetine giriyor. Enerji şoku yeterince uzun sürerse tüketici enflasyonuna ikinci kez taşınabiliyor.
Tahvil yatırımcısı da bunu beklemiyor. Enflasyonun birkaç yıl daha yüksek kalabileceğine inanıyorsa bugün aldığı 10 yıllık tahvil için daha yüksek getiri istiyor.
Canlı veri Brent petrol fiyatını takip edin Petroldeki son hareketi, gün içi değişimi ve güncel seviyeleri inceleyin. Brent petrolü izle →ABD’de yüzde 5 neden sıradan bir eşik değil?
ABD 10 yıllık tahvil faizi gün içinde yüzde 5,041’e çıktı. Son olarak 2007’de bu seviyeler görülmüştü.
Yüzde 5’in önemi yalnız psikolojik değil. ABD 10 yıllığı küresel finans sisteminde referans fiyatlardan biri. Şirket tahvilleri, mortgage kredileri ve birçok finansal varlık doğrudan veya dolaylı olarak bu faiz üzerinden fiyatlanıyor.
Basit bir örnek düşünelim. Bir yatırımcı devlet tahvilinden yüzde 5 civarında getiri elde edebiliyorsa, risk taşıyan bir şirketin tahvilini almak için yüzde 5,2 ile yetinmek istemez. Daha yüksek faiz talep eder.
Aynı mantık borsaya da taşınır. Risksiz kabul edilen faiz yükseldiğinde yatırımcı bir hisse senedini elinde tutmak için daha yüksek getiri bekler. Şirketin gelecekte kazanacağı paranın bugünkü değeri hesaplanırken kullanılan iskonto oranı yükseldiği için özellikle yüksek değerlemeli hisselerde baskı oluşabilir.
Devletlerin asıl problemi eski borç değil, yeni borç
Burada gözden kaçan ayrıntılardan biri şu: Devletlerin bütün borcu bir gecede yüzde 5 faizli hale gelmiyor.
Eski tahviller kendi kupon oranlarıyla vadesine kadar yaşamaya devam ediyor. Sorun, vadesi gelen borcun yenilenmesinde ve bütçe açığını finanse etmek için çıkarılan yeni tahvillerde ortaya çıkıyor.
Örneğin yüzde 2 faizle alınmış 100 milyar dolarlık bir borcun vadesi geliyor ve devlet bunu yüzde 5 faizle yeniden finanse etmek zorunda kalıyorsa yıllık faiz yükü kabaca 2 milyar dolardan 5 milyar dolara çıkıyor. Ana para aynı; bütçeden çıkan para 3 milyar dolar artıyor.
Bu rakam yüz milyarlar veya trilyonlarla çarpıldığında sosyal harcamadan savunmaya kadar bütçenin diğer bölümlerine ayrılabilecek alan daralıyor.
Bir ekonominin nominal büyümesi yüksekse yüzde 5’lik borçlanma maliyetini taşımak daha kolay olabilir. Büyümenin faiz maliyetinin altında kaldığı ülkelerde ise borç stokunun milli gelire oranını kontrol etmek çok daha zor hale gelir.
ABD’nin 40 trilyon dolarlık borcu piyasayı neden düşündürüyor?
Faiz yükselişini yalnız Fed’e bağlamak eksik olur. ABD kamu borcu 40 trilyon dolara ulaşmış durumda ve hükümet her yıl çok büyük miktarda yeni tahvil ihraç etmek zorunda.
Piyasada mal çoksa alıcının pazarlık gücü artar. Tahvil piyasasında da benzer bir dinamik çalışıyor. Devlet daha fazla borçlanmak istediğinde yatırımcının bu arzı absorbe etmesi gerekiyor; talep aynı hızda artmazsa daha yüksek getiri gerekir.
Buna yapay zeka yatırımlarının yarattığı şirket borçlanması da ekleniyor. Veri merkezleri, enerji altyapısı ve teknoloji yatırımları için yüz milyarlarca dolarlık sermaye harcaması planlanırken kamu ve özel sektör aynı sermaye havuzuna talip oluyor.
Son tahvil satışını ilginç kılan noktalardan biri tam da burada: piyasada yalnız “Fed ne yapacak?” sorusu yok. “Bu kadar borcu kim, hangi faizden finanse edecek?” sorusu da giderek daha yüksek sesle soruluyor.
Japonya’dan İngiltere’ye tablo aynı
ABD tek başına değil. Japonya’nın 10 yıllık devlet tahvili faizi yüzde 3’ün üzerine çıkarak yaklaşık otuz yılın en yüksek seviyesine ulaştı.
Almanya’nın 10 yıllık faizi yüzde 3,55 ile 2009’dan beri görülmeyen bölgede. Fransa’nın 10 yıllık borçlanma maliyeti yaklaşık 18 yılın zirvesinde. İngiltere 10 yıllığında yüzde 5,45 seviyesi görülüyor; bu da 2007’den beri en yüksek bölge.
| Piyasa | 10 yıllık tahvil faizi / durum |
|---|---|
| G7 ortalaması | %4,285 — 2008 ortasından beri en yüksek |
| ABD | %5,041 — 2007’den beri en yüksek |
| Japonya | %3’ün üzerinde — yaklaşık 30 yılın zirvesi |
| Almanya | %3,55 civarı — 2009’dan beri en yüksek bölge |
| İngiltere | %5,45 — 2007’den beri en yüksek |
| Fransa | Yaklaşık 18 yılın zirvesi |
Mortgage alan biri bu satış dalgasını neden umursamalı?
Tahvil piyasası çoğu kişiye uzak görünüyor. Etkisi ise şaşırtıcı derecede gündelik.
ABD’de uzun vadeli mortgage faizleri, doğrudan Fed’in politika faizinden ziyade uzun vadeli tahvil getirilerine yakın hareket ediyor. Devlet 10 yıl vadeli borçlanırken yüzde 5 ödemek zorunda kalıyorsa banka 30 yıl vadeli konut kredisini çok daha düşük faizle vermek istemiyor.
Aynı zincir şirketlere de uzanıyor. Fabrika kuracak, veri merkezi inşa edecek veya başka bir şirketi satın alacak firma daha pahalı finansmanla karşılaşıyor. Bazı yatırımlar erteleniyor; bazıları ise artık ekonomik olmaktan çıkıyor.
Yani tahvil piyasasındaki birkaç ondalık puanlık hareket, birkaç çeyrek sonra reel ekonomide daha az yatırım ve daha düşük kredi talebi olarak karşımıza çıkabilir.
Altın ve borsa için asıl soru faizlerin nerede duracağı
Yüksek tahvil getirileri altın açısından da iki yönlü bir denklem yaratıyor. Jeopolitik gerilim güvenli liman talebini desteklerken faiz getirisi olmayan altının karşısında yüzde 5 civarında dolar getirisi sunan bir alternatif bulunuyor.
Bu yüzden son günlerde petrol yükselirken altının aynı ölçüde güçlenememesi şaşırtıcı değil. Gram ve ons altındaki güncel hareketi takip etmek için canlı altın fiyatları sayfasını ziyaret edebilirsiniz.
Borsalar açısından da kritik eşik yalnız mevcut seviye değil. ABD 10 yıllık faizinin yüzde 5’in üzerinde birkaç gün kalması başka, yüzde 5,5-6 bandına doğru kalıcı biçimde ilerlemesi başka bir fiyatlama yaratır.
Şimdi piyasanın aradığı cevap ne?
İlk soru petrol. Enerji fiyatları sakinleşirse tahvil piyasasındaki enflasyon primi de gerileyebilir.
İkinci soru merkez bankaları. Fed, ECB ve BOJ’un daha kaç faiz artışı yapacağı uzun vadeli tahvil fiyatlarında belirleyici olacak.
Üçüncü ve daha sessiz soru ise kamu maliyesi. Enflasyon düşse bile bütçe açıkları ve büyük tahvil arzı devam ederse uzun vadeli faizlerin eski düşük seviyelerine dönmesi kolay olmayabilir.
Bugünkü satış dalgasını 2008’den beri görülmeyen hale getiren de bu üç hikâyenin aynı anda buluşması: pahalı enerji, daha sıkı para politikası ve rekor düzeyde borçlanma ihtiyacı.
Başka bir ifadeyle tahvil piyasası yalnız yarınki faiz kararını fiyatlamıyor. Dünyanın önümüzdeki birkaç yıl boyunca parayı hangi maliyetle kullanacağını yeniden hesaplıyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.