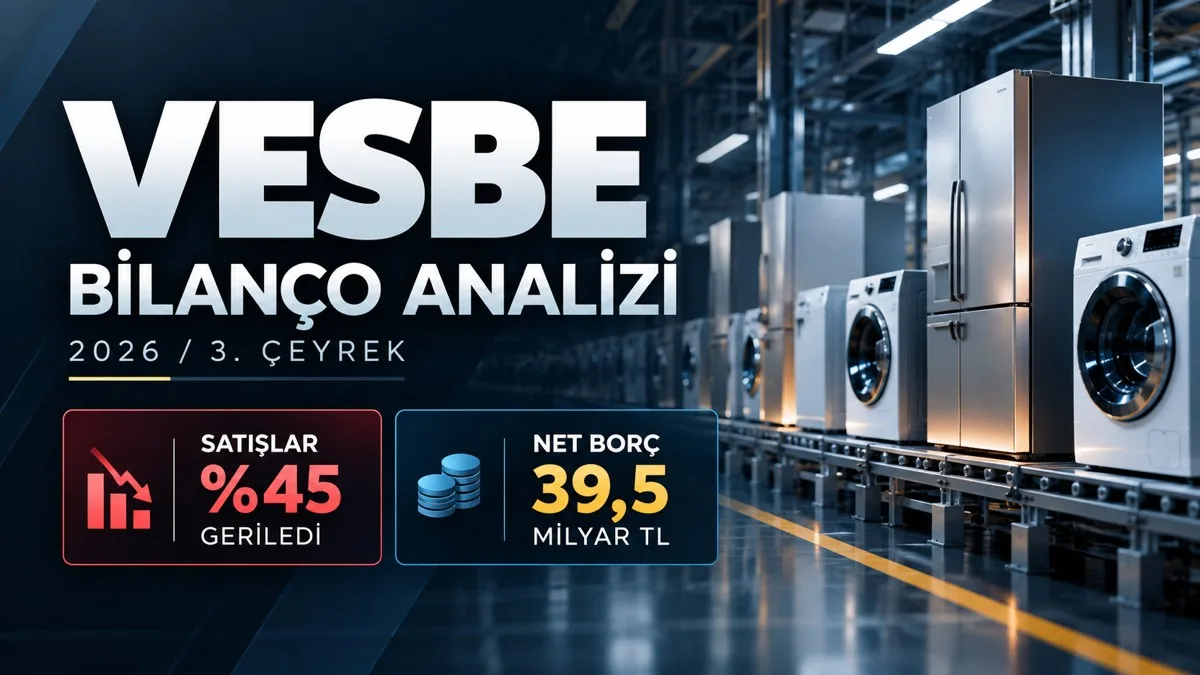
Vestel Beyaz Eşya (VESBE), 2026’nın ilk dokuz ayında 40,85 milyar TL satış geliri ve 3,40 milyar TL net zarar açıkladı. Geçen yılın aynı dönemine göre net zarar yüzde 21 azaldı; ancak satışların yüzde 45, FAVÖK’ün yüzde 71 gerilemesi, faaliyetlerdeki daralmanın sürdüğünü gösterdi.
Şirketin brüt kârı 5,89 milyar TL’den 1,92 milyar TL’ye inerken esas faaliyet zararı 3,25 milyar TL’den 5,06 milyar TL’ye çıktı. Haziran sonunda 27,65 milyar TL olan standartlaştırılmış net borç eylül sonunda 39,54 milyar TL’ye yükseldi. Böylece yalnızca üç ayda 11,89 milyar TL ek net borç oluştu.
İçindekiler
- VESBE 2026 üçüncü çeyrek bilanço görünümü
- Satışlar yüzde 45 düşerken maliyetler aynı hızda azalmadı
- FAVÖK yüzde 71 geriledi, marj yüzde 2,36’ya indi
- Net zarar neden azaldı?
- Üçüncü çeyrek tek başına ne gösteriyor?
- Net borç üç ayda 11,89 milyar TL arttı
- Faaliyetlerden 6,9 milyar TL nakit çıkışı
- Kredi notu ve finansman maliyeti
- VESBE hissesi ve bilanço açıklama zamanı
- VESBE bilançosu nasıl geldi?
Bu bilanço, net zarardaki kısmi iyileşmenin şirketin operasyonel ve nakit durumundaki güçlenme anlamına gelmediğini ortaya koyuyor. Dokuz aylık 4,81 milyar TL net parasal pozisyon kazancı ve finansman kalemleri kâr-zarar tablosunun doğru yorumlanması için ayrıca değerlendirilmeli.
VESBE 2026 üçüncü çeyrek bilanço görünümü
Olumsuz
Dokuz aylık finansal karşılaştırma
Satışlar yüzde 45 düşerken maliyetler aynı hızda azalmadı
Vestel Beyaz Eşya’nın dokuz aylık hasılatı 74,44 milyar TL’den 40,85 milyar TL’ye geriledi. Yaklaşık 33,59 milyar TL’lik kayıp, talep ve satış hacmindeki baskının finansal sonuçlara ne kadar güçlü yansıdığını gösteriyor. Brüt kârın yüzde 67,4 düşmesi, maliyetlerin satışlarla aynı hızda uyum sağlayamadığına işaret ediyor; ancak birim ürün fiyatı, ihracat miktarı veya kapasite kullanımındaki kesin değişimi yalnızca bu tablodan çıkarmak mümkün değil.
Brüt kâr marjı geçen yıl yüzde 7,91 iken bu yıl yüzde 4,71’e geriledi. Başka bir ifadeyle şirketin her 100 TL’lik satışından kalan brüt kâr yaklaşık 7,91 TL’den 4,71 TL’ye düştü. Yüzde 3,20 puanlık daralma, hasılat kaybının yanında birim kârlılıktaki bozulmayı da ortaya koyuyor.
Esas faaliyet sonucu da geçen yılın 3,25 milyar TL zararından 5,06 milyar TL zarara geriledi. Zararın 1,81 milyar TL büyümesi, şirketin ana faaliyetlerinden henüz sürdürülebilir kârlılık yaratamadığını gösteriyor.
FAVÖK yüzde 71 geriledi, marj yüzde 2,36’ya indi
Standartlaştırılmış FAVÖK 3,37 milyar TL’den 963,17 milyon TL’ye düştü. FAVÖK marjı yüzde 4,53’ten yüzde 2,36’ya gerileyerek yaklaşık 2,17 puan daraldı. Şirket pozitif FAVÖK üretmeyi sürdürse de bu büyüklük hem geçen yılın oldukça altında hem de finansal borç yüküne kıyasla sınırlı.
İlk dokuz aylık FAVÖK’ü yıllıklaştırmadan net borçla karşılaştırmak, borç ödeme kapasitesi konusunda yanıltıcı bir oran verebilir. Bu yüzden yüksek görünen FD/FAVÖK çarpanı da kullanılan son 12 aylık FAVÖK ve fiyat tarihine göre değerlendirilmelidir.
Net zarar neden azaldı?
VESBE’nin net zararı 2025’in dokuz ayında 4,32 milyar TL iken 2026’nın aynı döneminde 3,40 milyar TL olarak gerçekleşti. Yaklaşık 914,6 milyon TL’lik azalma, zararın bittiği veya faaliyetlerin toparlandığı anlamına gelmiyor.
Gelir tablosunda 4,81 milyar TL net parasal pozisyon kazancı görülüyor. Bu tutar geçen yılın aynı dönemindeki 4,43 milyar TL’nin yaklaşık 379 milyon TL üzerinde. Öte yandan dönemsel finansman gelirleri ve giderleri de net sonucu etkiliyor. Parasal kazanç, müşterilerden elde edilen satış hasılatıyla veya işletme faaliyetlerinden kasaya giren nakitle eş tutulmamalı.
Finansman giderlerinin büyüklüğü ve parasal kazancın net sonuç üzerindeki etkisi nedeniyle yalnızca net zarar rakamına bakarak bilançoyu önceki yıla göre olumlu sınıflandırmak doğru değil. Faaliyet zararı artarken net sonucun daha az negatif olması, gelir tablosunun alt kalemlerinin ayrı incelenmesi gerektiğini gösteriyor.
Üçüncü çeyrek tek başına ne gösteriyor?
Temmuz-eylül döneminde şirketin yaklaşık 17,4 milyar TL satış geliri ve 1,7 milyar TL’ye yaklaşan pozitif FAVÖK açıkladığı, paylaşılan çeyreklik finansal grafikte görülüyor. Dokuz aylık toplam FAVÖK’ün yalnızca 963 milyon TL olması, ilk iki çeyrekteki zayıf performansın önemli olduğunu gösteriyor.
Üçüncü çeyrek yaklaşık 998 milyon TL net zararla sonuçlandı. Bu, ilk yarıda biriken zarara ek bir kayıp anlamına gelirken FAVÖK’ün pozitife geçmesi operasyonel tarafta çeyreklik bir toparlanma ihtimalini gündeme getiriyor. Ancak bunun sürdürülebilir olup olmadığını anlamak için sonraki çeyrekte satış hacmi ve marjların izlenmesi gerekiyor.
Net borç üç ayda 11,89 milyar TL arttı
Şirketin standartlaştırılmış net borcu haziran sonundaki 27,65 milyar TL’den 30 Eylül’de 39,54 milyar TL’ye yükseldi. Üç aylık yüzde 43’lük artış, bilançonun en önemli finansal risklerinden biri. Aynı dönemde özkaynaklar 43,59 milyar TL’den 42,65 milyar TL’ye geriledi.
Net borcun özkaynağa oranı haziran sonunda yaklaşık 0,63 iken eylül sonunda 0,93’e çıktı. Yani eylül sonu itibarıyla net finansal borç, muhasebe özkaynaklarının yaklaşık yüzde 93’üne ulaşıyor. Net borç tanımı platformlar arasında değişebileceğinden bu karşılaştırma aynı standartlaştırılmış seriden yapılmıştır.
Dönen varlıkların hazirana göre yüzde 28 artması ilk bakışta olumlu görünebilir. Ancak eş zamanlı borç yükselişi ve işletme nakit çıkışı, artan dönen varlıkların hemen kullanılabilir nakit olarak yorumlanmaması gerektiğini gösteriyor.
Faaliyetlerden 6,9 milyar TL nakit çıkışı
Şirketin dokuz aylık nakit akış özetinde işletme faaliyetlerinden yaklaşık 6,9 milyar TL, yatırım faaliyetlerinden ise 6,3 milyar TL nakit çıkışı görülüyor. Finansman faaliyetlerinden sağlanan yaklaşık 13,9 milyar TL nakit girişi, dönem içindeki nakit ihtiyacının ağırlıklı olarak finansman yoluyla karşılandığını düşündürüyor.
Bu tutarlar, nakit akışının operasyonel kârlılıktan ayrı incelenmesi gerektiğini gösteriyor. Özellikle ilişkili taraflardan alacaklar, stoklar, borçlanma araçları ve kredi vadeleri gelecek raporlarda takip edilmeli. Finansman nakdi kalıcı bir faaliyet geliri olmadığı için, borç yükündeki artış ile nakit yaratma kapasitesinin birlikte değerlendirilmesi gerekiyor.
Kredi notu ve finansman maliyeti
Vestel Beyaz Eşya, 25 Eylül 2026 tarihli KAP açıklamasında JCR Eurasia’nın uzun vadeli ulusal kredi notunu BB+ (tr), görünümünü durağan olarak belirlediğini duyurdu. Bu karar, finansman koşulları değerlendirilirken ayrıca izlenebilecek bir veri. Bir kredi notu tek başına gelecekteki ödeme performansını garanti etmez.
Finansman giderleri ile kredi borçlarının vade dağılımı, operasyonel kârlılığın zayıf olduğu dönemlerde daha fazla önem kazanıyor. Bu nedenle sonraki bilanço döneminde borç artışının yavaşlayıp yavaşlamadığı ve nakit çıkışının tersine dönüp dönmediği belirleyici olacak.
VESBE hissesi ve bilanço açıklama zamanı
28 Ekim 2026 tarihli fiyat ekranında VESBE 2,88 TL, piyasa değeri yaklaşık 4,6 milyar TL ve PD/DD oranı 0,11 olarak yer alıyor. Şirketin net zarar açıklaması nedeniyle F/K oranı anlamlı değil. Düşük PD/DD tek başına şirketin ucuz olduğu anlamına gelmiyor; varlıkların kârlılığı, nakit üretimi ve borçluluk birlikte ele alınmalı.
28 Ekim’de Cumhuriyet Bayramı nedeniyle Borsa İstanbul yarım gün işlem gördü ve pay piyasası 12.40’ta kapandı. Dolayısıyla 28 Ekim’deki fiyat grafiği, aynı gün piyasaya gelen dokuz aylık sonuçların hangi saatte yayımlandığı dikkate alınmadan bilanço tepkisi olarak adlandırılmamalı. 29 Ekim’de piyasa kapalı, normal seans 30 Ekim’de başlayacak.
VESBE bilançosu nasıl geldi?
Vestel Beyaz Eşya’nın dokuz aylık bilançosu operasyonel açıdan zayıf. Satışların yüzde 45, brüt kârın yüzde 67 ve FAVÖK’ün yüzde 71 azalması; faaliyet zararının büyümesi ve işletme nakit akışındaki negatif görünüm, şirketin temel işindeki baskının sürdüğünü gösteriyor.
Net zararın geçen yıla göre yaklaşık 915 milyon TL azalması olumlu bir sayısal değişim. Bununla birlikte yüksek parasal pozisyon kazancı, finansman kalemleri ve çeyrekler arasında farklılaşan FAVÖK performansı nedeniyle bu iyileşmeyi tek başına operasyonel toparlanma saymak mümkün değil.
2026’nın son çeyreğinde şirketin satış hacmi, brüt kâr marjı, işletme nakit akışı ve özellikle 39,54 milyar TL’ye ulaşan net borcun seyri finansal görünümün yönünü belirleyecek temel göstergeler olacak.
Resmî kaynak: Vestel Beyaz Eşya KAP şirket ve finansal rapor bildirimleri.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.