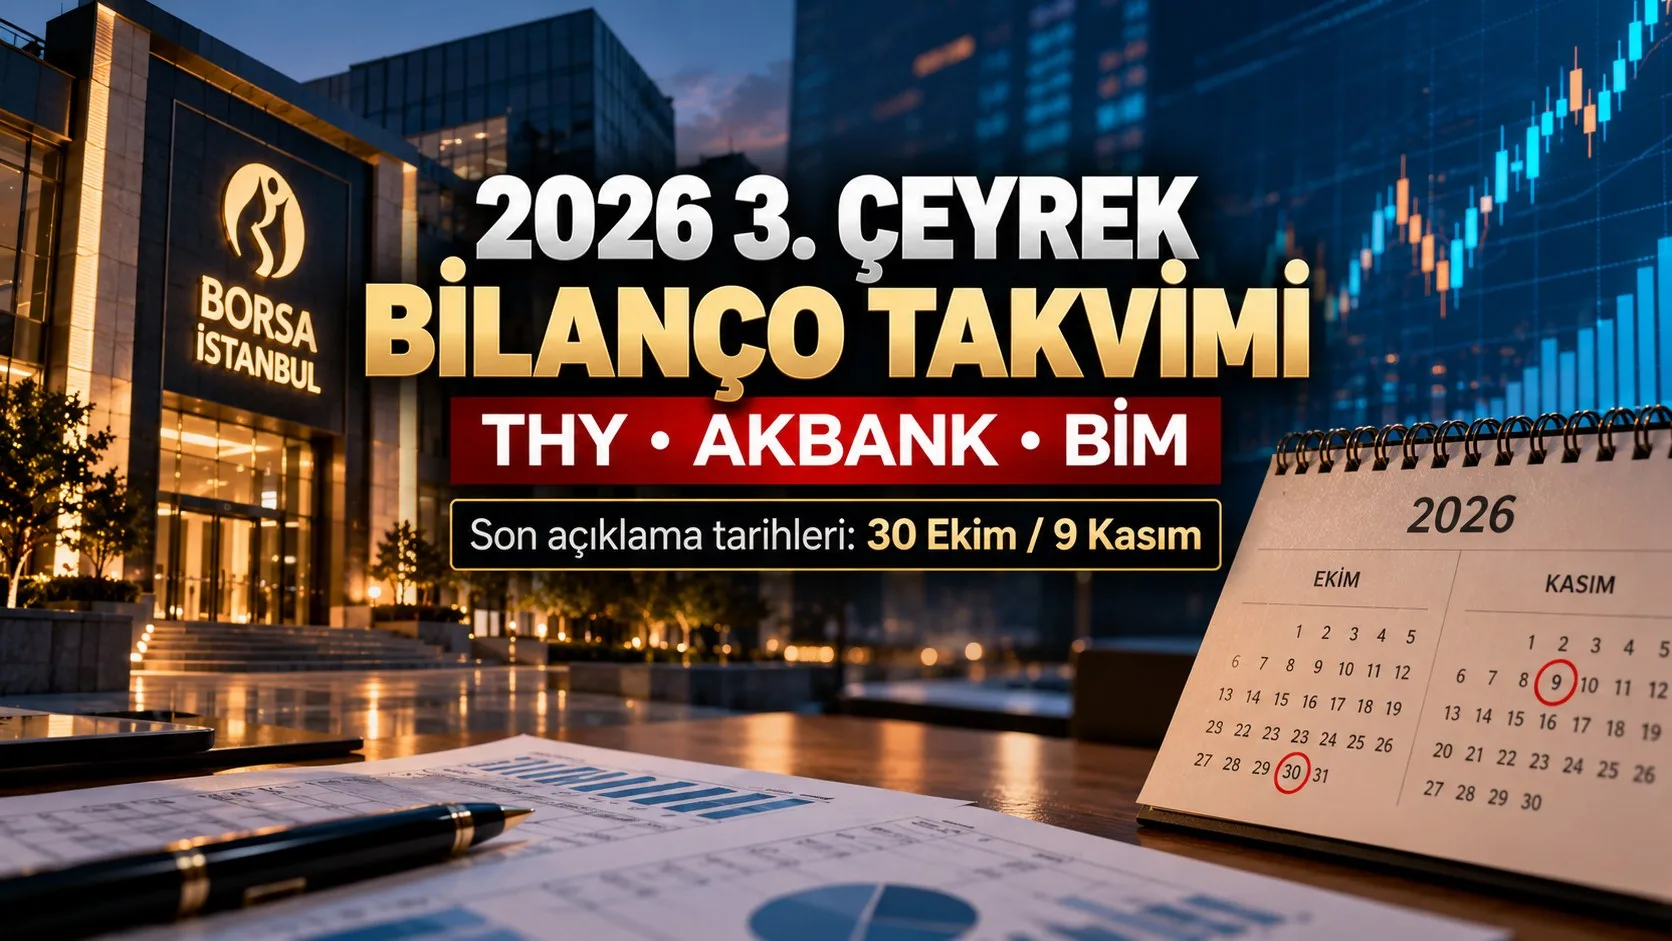
Borsa İstanbul’da 2026 yılı 3. çeyrek finansal sonuç dönemi 19 Ekim’de başladı. İlk takvimde Türkiye Sigorta (TURSG) öne çıkarken sonraki haftalarda Akbank (AKBNK), Garanti BBVA (GARAN), Aselsan (ASELS), Türk Hava Yolları (THYAO) ve BİM (BIMAS) gibi büyük şirketlerin 9 aylık finansal tabloları bekleniyor. Şirketlerin planladığı duyuru günleri kadar, konsolide ve konsolide olmayan finansal tablolar için son açıklama tarihleri de önem taşıyor.
İki takvim birbirinden farklı: Şirketin yatırımcı ilişkileri duyurusunda belirttiği gün, planlanan sonuç tarihini; Merkezi Kayıt Kuruluşunun (MKK) takvimindeki tarih ise ilgili raporlama kategorisi için son bildirim gününü gösteriyor. Planlanan tarihler değişebileceğinden yatırımcıların güncel KAP bildirimlerini takip etmesi gerekiyor.
İçindekiler
- 2026 3. çeyrek bilanço takvimi: Ekimde hangi şirketler var?
- Kasım 2026 bilanço takvimi: THY, Türk Telekom, Migros ve BİM
- 2026 3. çeyrek konsolide ve konsolide olmayan bilanço son açıklama tarihleri
- Konsolide bilanço nedir, konsolide olmayan bilançodan farkı ne?
- 9 aylık net kâr ile yalnızca 3. çeyrek net kârı karıştırılmamalı
- Banka, havacılık ve perakende bilançolarında hangi kalemler izlenecek?
2026 3. çeyrek bilanço takvimi: Ekimde hangi şirketler var?
19 Ekim’de Türkiye Sigorta ile başlayan listede 21 Ekim’de TAV Havalimanları, 22 Ekim’de Aksigorta ve ebebek bulunuyor. 27 Ekim’de Akbank ve Aselsan, 28 Ekim’de ise Garanti BBVA ile TSKB’nin finansal sonuçlarını açıklaması planlanıyor.
Aşağıdaki tarihler şirketlerin beklenen bildirim günlerini gösteriyor. Bunlar kesin açıklama saatleri olmadığı gibi, ilgili finansal tabloların yayımlandığı anlamına da gelmiyor.
| Planlanan tarih | Hisse kodu | Şirket |
|---|---|---|
| 19 Ekim | TURSG | Türkiye Sigorta |
| 21 Ekim | TAVHL | TAV Havalimanları |
| 22 Ekim | AKGRT | Aksigorta |
| 22 Ekim | EBEBK | ebebek |
| 26 Ekim | AGESA | AgeSA |
| 26 Ekim | ANHYT | Anadolu Hayat Emeklilik |
| 26 Ekim | LILAK | Lila Kağıt |
| 27 Ekim | AKBNK | Akbank |
| 27 Ekim | ANSGR | Anadolu Sigorta |
| 27 Ekim | ASELS | Aselsan |
| 28 Ekim | GARAN | Garanti BBVA |
| 28 Ekim | TSKB | TSKB |
Ekim takviminde bankacılık ve sigortacılık şirketlerinin ağırlığı dikkat çekiyor. Bankalarda mevduat maliyeti, net faiz marjı ve kredi karşılıkları; sigorta şirketlerinde prim üretimi, teknik kârlılık ve yatırım gelirleri sonuçların değerlendirilmesinde belirleyici olacak.
Kasım 2026 bilanço takvimi: THY, Türk Telekom, Migros ve BİM
3 Kasım’da Yapı Kredi’nin, 4 Kasım’da Türk Hava Yolları, Türk Telekom, Anadolu Efes ve Aksa Akrilik’in finansal sonuçlarını duyurması bekleniyor. 5 Kasım’da Migros, Albaraka Türk ve Doğan Holding; 9 Kasım’da ise BİM, Pegasus ve Şok Marketler’in bulunduğu daha yoğun bir açıklama günü öne çıkıyor.
| Planlanan tarih | Hisse kodu | Şirket |
|---|---|---|
| 3 Kasım | YKBNK | Yapı Kredi |
| 4 Kasım | AEFES | Anadolu Efes |
| 4 Kasım | AKSA | Aksa Akrilik |
| 4 Kasım | THYAO | Türk Hava Yolları |
| 4 Kasım | TTKOM | Türk Telekom |
| 5 Kasım | ALBRK | Albaraka Türk |
| 5 Kasım | DOHOL | Doğan Holding |
| 5 Kasım | MGROS | Migros |
| 6 Kasım | BRSAN | Borusan Boru |
| 6 Kasım | ENKAI | ENKA İnşaat |
| 6 Kasım | ULKER | Ülker |
| 9 Kasım | BIMAS | BİM |
| 9 Kasım | PGSUS | Pegasus |
| 9 Kasım | SOKM | Şok Marketler |
| 9 Kasım | DOAS | Doğuş Otomotiv |
| 9 Kasım | ALARK | Alarko Holding |
Bu iki tabloda 28 şirketin planlanan açıklama günü bulunuyor. Listeler bütün BIST şirketlerini kapsamıyor. İlk piyasa derlemelerinde daha fazla şirketin adı geçse de burada tarihleri derlenmiş 28 şirkete yer verildi.
Yeni bildirimlerle takvime şirket eklenebilir veya mevcut tarihler değişebilir. Ayrıca takvimde bulunmayan bir şirketin finansal rapor açıklama yükümlülüğünün sona erdiği sonucuna varılmamalı.
2026 3. çeyrek konsolide ve konsolide olmayan bilanço son açıklama tarihleri
MKK’nın 2026 finansal raporlama takvimine göre normal hesap dönemine tabi borsa şirketlerinin 9 aylık konsolide olmayan finansal tabloları için son bildirim tarihi 30 Ekim 2026, konsolide finansal tabloları için ise 9 Kasım 2026 olarak belirlenmişti.
Bankalar ve katılım bankalarında farklı raporlama süreleri uygulanıyor. Bu kuruluşlarda konsolide olmayan raporlar için 9 Kasım, konsolide raporlar için ise 19 Kasım 2026 son gün olarak gösteriliyor.
| Raporlama grubu | Konsolide olmayan son gün | Konsolide son gün |
|---|---|---|
| Borsa şirketleri | 30 Ekim 2026 | 9 Kasım 2026 |
| Borsada işlem gören bankalar ve katılım bankaları | 9 Kasım 2026 | 19 Kasım 2026 |
| Borsada işlem gören sigorta şirketleri | 30 Ekim 2026 | 9 Kasım 2026 |
Bu süreler genel takvimi gösteriyor. Özel hesap dönemi uygulayan kuruluşlarda ve ilgili düzenlemelerde belirtilen istisnai durumlarda farklı süreler söz konusu olabilir. MKK’nın resmi takviminde yalnızca özkaynak yöntemi veya oransal konsolidasyon uygulanan bazı raporlara ilişkin ayrı açıklamalar da bulunuyor.
Bir şirketin planlanan bilanço tarihinin 9 Kasım olması, tek başına konsolide finansal tablo hazırladığı anlamına gelmez. Hangi raporlama yükümlülüğüne tabi olduğu ilgili şirketin finansal tablo niteliğinden ve düzenlemelerden kontrol edilmelidir.
Konsolide bilanço nedir, konsolide olmayan bilançodan farkı ne?
Konsolide finansal tablolar, bir ana ortaklığın ve kontrol ettiği bağlı ortaklıkların varlıklarını, borçlarını, gelirlerini ve giderlerini grup düzeyinde bir araya getiriyor. Grup şirketlerinin kendi aralarındaki işlemler ve bakiyeler ise konsolidasyon kuralları çerçevesinde elimine ediliyor. Böylece yatırımcı şirketler topluluğunun finansal durumunu birlikte değerlendirebiliyor.
Konsolide olmayan finansal tablolarda ise şirketin kendi tüzel kişiliğine ait finansal durum esas alınıyor. Bağlı ortaklıkların gelirleri ve borçları doğrudan satır satır birleştirilmiyor. Bu şirketlerdeki yatırımlar, geçerli muhasebe kurallarına göre ayrı şekilde gösterilebiliyor.
Dolayısıyla aynı grubun konsolide ve konsolide olmayan finansal tablolarında satışlar, varlıklar, borçlar ve net kâr farklı tutarlarda görülebilir. Bu durum tek başına finansal raporlama hatası anlamına gelmez.
Örneğin çok sayıda bağlı ortaklığı bulunan bir holdingin konsolide finansalları, kontrol ettiği işletmelerin faaliyetlerini de kapsar. Ancak bağlı ortaklıklar arasındaki satışların grup dışına yapılmış yeni satışlar gibi ikinci kez sayılmaması gerekir.
İki raporlama türü arasındaki farkları daha ayrıntılı öğrenmek isteyenler, konsolide ve konsolide olmayan bilanço rehberimizde gerçek KAP örneklerini, grup içi işlemlerin nasıl elendiğini ve yatırımcıların hangi finansal tabloya bakması gerektiğini inceleyebilir.
9 aylık net kâr ile yalnızca 3. çeyrek net kârı karıştırılmamalı
2026 3. çeyrek bilançolarında şirketler genellikle ocak-eylül dönemine ait 9 aylık kümülatif finansal verileri açıklıyor. Bir şirketin 9 aylık net kârı, yalnızca temmuz-eylül döneminde elde ettiği kârla aynı değil.
Örneğin bir şirketin ilk 6 aylık karşılaştırılabilir net kârının 2 milyar TL, ilk 9 aylık net kârının ise 3,5 milyar TL olduğunu düşünelim. Muhasebe esası ve dönem verileri karşılaştırılabiliyorsa yalnızca 3. çeyreğe ilişkin net kâr 1,5 milyar TL olarak hesaplanabilir.
| Örnek hesaplama | Net kâr |
|---|---|
| 2026 ilk 6 ay | 2 milyar TL |
| 2026 ilk 9 ay | 3,5 milyar TL |
| Yalnızca 3. çeyrek | 1,5 milyar TL |
Bu hesaplama temsili rakamlardan oluşuyor. Enflasyon muhasebesinin uygulandığı finansal raporlarda da aynı esaslarla hazırlanmış karşılaştırılabilir tutarların kullanılması gerekiyor. Aksi halde satış büyümesi veya kâr değişimi olduğundan farklı yorumlanabilir.
Banka, havacılık ve perakende bilançolarında hangi kalemler izlenecek?
Bankacılıkta net faiz marjı, kredi büyümesi, takipteki alacaklar ve karşılık giderleri; sigortacılıkta teknik kâr ve yatırım gelirleri bilanço değerlendirmesinin başlıca kalemleri arasında bulunuyor.
Havacılık şirketlerinde yolcu sayısı ve kapasite artışının birim gelir ile yakıt maliyetleri üzerinden faaliyet kârına ne ölçüde yansıdığı izlenecek. Yolcu sayısındaki artışın aynı oranda kâr büyümesi sağlaması zorunlu değil; personel, bakım ve finansman giderleri de sonuçları etkiliyor.
Perakende şirketleri için nominal satış büyümesi tek başına yeterli değil. Aynı mağaza satışları, brüt kâr marjı, stok yönetimi ve faaliyet giderleri birlikte incelenmeli.
Yatırımcılar bu göstergelerin nasıl değerlendirildiğini bilanço analizi rehberimizdeki hesaplamalar ve şirket örnekleri üzerinden inceleyebilir.
Şirketlerin finansal sonuçları açıklandıkça finansal tablo dipnotları ve yönetim değerlendirmeleri de analizlere dahil edilmeli. Bir hissenin bilanço sonrasındaki fiyat hareketi yalnız açıklanan net kâra değil, piyasa beklentisiyle gerçekleşen sonuç arasındaki farka da bağlı olabiliyor.
Takvim notu: Şirket bazındaki planlanan tarihler Borsadirekt’in 2026 3. çeyrek derlemesinden, resmi son bildirim tarihleri ise MKK’nın 2026 finansal raporlama takviminden alınmıştır. Kesinleşmiş yeni duyurularda KAP kayıtları esas alınmalıdır. Bu içerikteki planlanan tarihler 19 Ekim 2026 itibarıyla derlenen takvimi yansıtır.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.