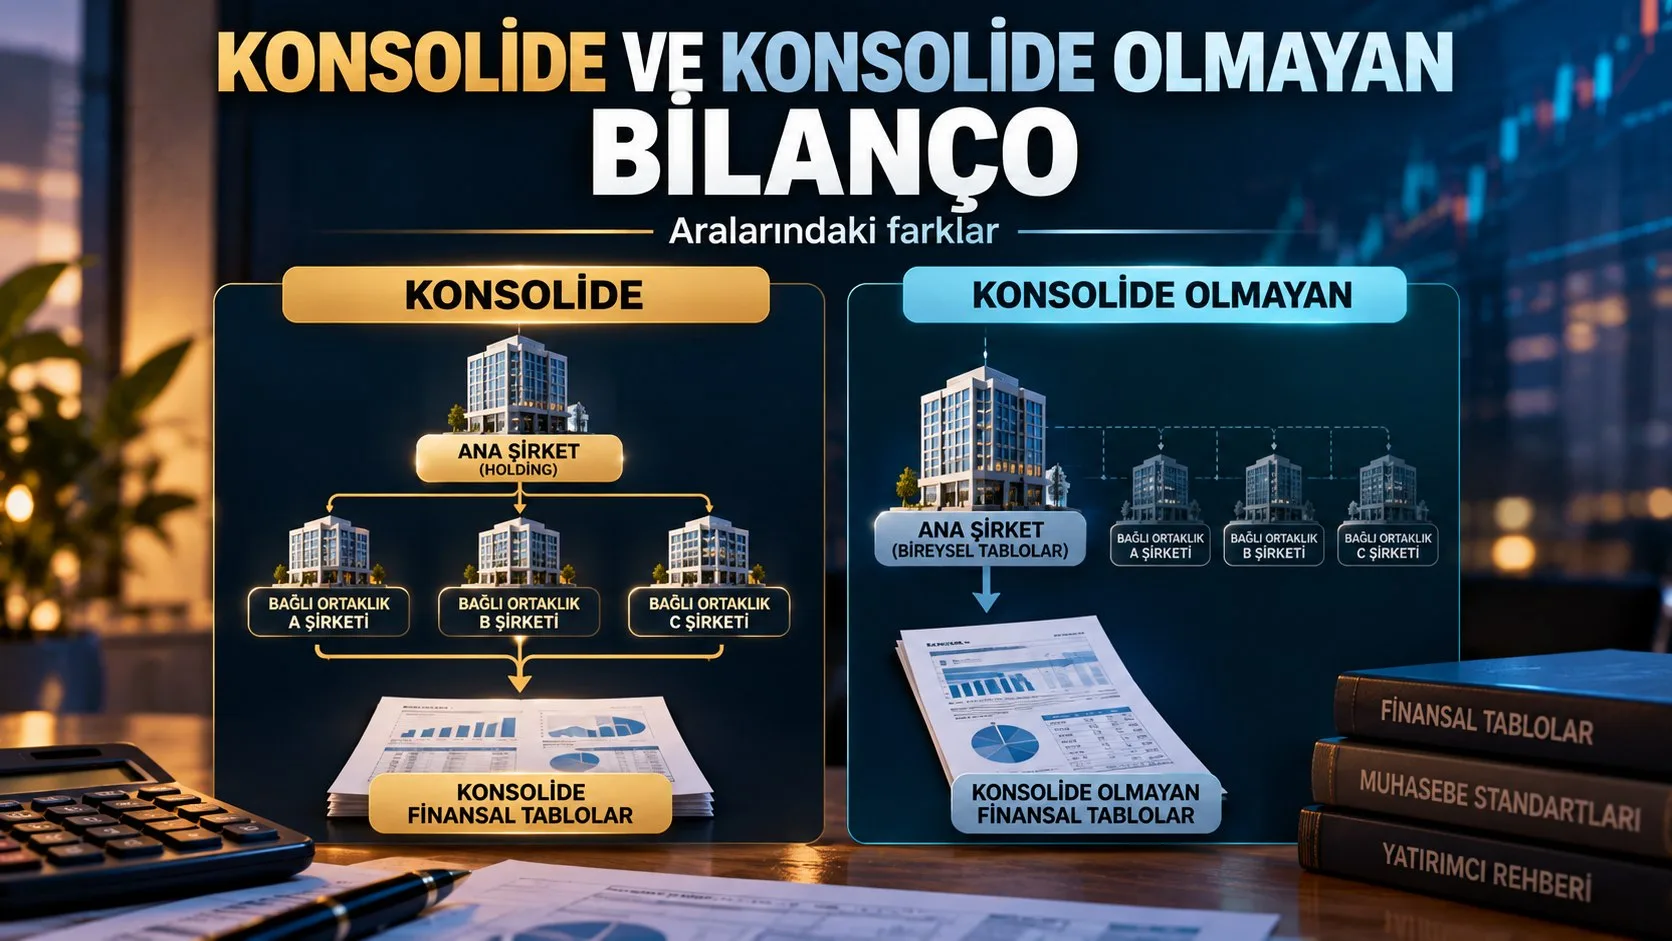
Borsa İstanbul’da bir şirketin finansal sonuçlarını incelerken raporun başında “konsolide” veya “konsolide olmayan” ifadesiyle karşılaşabilirsiniz. Bu ayrım, açıklanan rakamların hangi işletmeleri kapsadığını belirler. Bir holdingin kendi finansal durumunu gösteren tablo ile kontrol ettiği bağlı ortaklıkları da içeren tablo aynı satış, borç veya kâr tutarını göstermek zorunda değildir.
Konsolide bilanço, ana ortaklık ve kontrol ettiği bağlı ortaklıkların finansal durumunu bir bütün olarak sunar. Konsolide olmayan bilanço ise ilgili şirketin kendi finansal durumunu esas alır; bağlı ortaklıkların bütün kalemlerini doğrudan birleştirmez.
İçindekiler
- Konsolide bilanço nedir?
- Konsolide olmayan bilanço nedir?
- Konsolide ve konsolide olmayan bilanço arasındaki farklar
- 100 milyon TL’lik grup içi satış konsolide tabloda neden çıkarılır?
- Yüzde 80’i ana şirkete ait olan bağlı ortaklık nasıl konsolide edilir?
- BIST’te konsolide bilanço açıklayan şirketlere örnekler
- BIST’te konsolide olmayan bilanço açıklayan şirketlere örnekler
- Konsolide ve konsolide olmayan bilançolar neden farklı tarihlerde açıklanır?
- Borsa yatırımcısı konsolide mi, konsolide olmayan bilançoya mı bakmalı?
- KAP’ta bir bilançonun konsolide olup olmadığı nasıl anlaşılır?
- Konsolide bilanço hakkında sık sorulan sorular
Yatırımcı açısından iki tablo arasındaki farkı bilmek önemlidir. Çünkü grup içi satışların çıkarılması, bağlı ortaklık yatırımlarının muhasebeleştirilmesi ve diğer ortaklara ait payların ayrıştırılması, finansal sonuçların yorumunu değiştirebilir.
Konsolide bilanço nedir?
Konsolide bilanço, teknik adıyla konsolide finansal durum tablosu, ana şirket ile kontrol ettiği bağlı ortaklıkların varlıklarını, yükümlülüklerini ve özkaynaklarını uygun konsolidasyon düzeltmeleri sonrasında gösterir.
Günlük kullanımda “konsolide bilanço” ifadesi çoğu zaman gelir tablosu, nakit akış tablosu, özkaynak değişim tablosu ve dipnotları da içeren konsolide finansal tabloların tamamı için kullanılır.
TFRS 10 Konsolide Finansal Tablolar Standardı’na göre konsolidasyonun temelinde kontrol ilişkisi bulunur. Kontrol değerlendirmesinde yatırım yapılan işletme üzerinde güç sahibi olunması, değişken getirilere maruz kalınması veya bu getirilerde hak sahibi olunması ve sahip olunan gücün getirileri etkilemek amacıyla kullanılabilmesi birlikte ele alınır.
Bu nedenle yalnızca hisse sahipliği oranına bakarak karar vermek doğru değildir. Bir şirketin hisselerinin yüzde 50’sinden fazlasına sahip olmak çoğu durumda kontrol göstergesi olsa da oy hakkı düzenlemeleri ve sözleşmeler sonucu değiştirebilir.
Örneğin bir holdingin kontrol ettiği üretim, lojistik ve dağıtım şirketleri bulunduğunu düşünelim. Konsolide finansal tablolar hazırlanırken bu işletmelerin ilgili finansal kalemleri bir araya getirilir. Ancak holdingin üretim şirketinden dağıtım şirketine yaptığı satış, grup dışına gerçekleştirilmiş yeni bir satış gibi ikinci kez sayılmaz.
Konsolide olmayan bilanço nedir?
Konsolide olmayan bilanço, ilgili işletmenin kendi finansal durumunu gösteren tablodur. Uygulamada “solo bilanço” veya ilgili koşullarda “bireysel finansal tablo” ifadeleri de kullanılabilir.
Bir ana şirketin bağlı ortaklığına yatırım yaptığını düşünelim. Bağlı ortaklığın fabrikası, stokları veya banka borçları, ana şirketin bireysel bilançosuna doğrudan ayrı ayrı eklenmez. Ana şirketin bu işletmedeki yatırımı, geçerli muhasebe esasları çerçevesinde raporlanır.
Konsolide olmayan bilanço açıklamak, şirketin bağlı ortaklığı bulunmadığı anlamına gelmez. Bir işletme başka şirketlerde pay sahibi olabilir ve yine de bireysel finansal tablo hazırlayabilir.
TMS 27 Bireysel Finansal Tablolar Standardı, bağlı ortaklık, iştirak ve iş ortaklıklarındaki yatırımların bireysel finansal tablolarda nasıl muhasebeleştirilebileceğini düzenler. Uygulanabilecek yöntemler ilgili şartlara göre maliyet bedeli, TFRS 9 veya özkaynak yöntemi olabilir.
Konsolide ve konsolide olmayan bilanço arasındaki farklar
| Özellik | Konsolide bilanço | Konsolide olmayan bilanço |
|---|---|---|
| Rapor kapsamı | Ana ortaklık ve kontrol edilen bağlı ortaklıklar | Raporu hazırlayan şirketin kendisi |
| Bağlı ortaklık satışları | Grup dışı satışlar dahil edilir | Ana şirketin satışlarına doğrudan eklenmez |
| Grup içi işlemler | Karşılıklı işlemler elimine edilir | Şirketin kendi kayıtlarına göre gösterilir |
| Bağlı ortaklık yatırımı | Konsolidasyon düzeltmelerine tabi tutulur | İlgili standartlara göre yatırım olarak gösterilebilir |
| Diğer ortakların payları | Kontrol gücü olmayan paylar ayrıştırılır | Grup düzeyinde pay ayrımı yapılmaz |
| Temel kullanım | Grubun toplam finansal durumunu incelemek | Tek şirketin finansal durumunu incelemek |
Bu karşılaştırma, iki finansal tablonun neden farklı büyüklükler gösterebildiğini açıklıyor. Ancak konsolide tablodaki bütün kalemlerin solo tablodan daha yüksek olacağı varsayılmamalı. Grup içi işlemler ve konsolidasyon düzeltmeleri bazı tutarları azaltabilir.
100 milyon TL’lik grup içi satış konsolide tabloda neden çıkarılır?
Konsolidasyonun etkisini görmek için bir ana şirket ve bağlı ortaklıktan oluşan basit bir grup düşünelim.
Ana şirketin grup dışındaki müşterilere 400 milyon TL’lik, bağlı ortaklığın da kendi müşterilerine 250 milyon TL’lik satış yaptığını varsayalım. Ana şirket ayrıca bağlı ortaklığına 100 milyon TL’lik mal satmış olsun.
İki şirketin ayrı gelir tablolarındaki satışlar doğrudan toplandığında 750 milyon TL elde edilir. Fakat bunun 100 milyon TL’si grup içindeki iki şirket arasında gerçekleşmiştir. Konsolide satış geliri hesaplanırken bu işlem çıkarılır.
| Satış kalemi | Tutar |
|---|---|
| Ana şirketin grup dışı satışları | 400 milyon TL |
| Ana şirketin bağlı ortaklığa satışı | 100 milyon TL |
| Bağlı ortaklığın grup dışı satışları | 250 milyon TL |
| Ayrı gelir tablolarındaki toplam satış | 750 milyon TL |
| Elimine edilen grup içi satış | -100 milyon TL |
| Konsolide satış geliri | 650 milyon TL |
Grup dışına yapılan toplam satış 650 milyon TL’dir. Grup içindeki 100 milyon TL’lik işlem, konsolide gelir tablosunda dış müşteriye yapılan ilave bir satış gibi gösterilmez.
Bu hesaplama öğretim amacıyla sadeleştirildi. Gerçek finansal tablolarda grup içi alacaklar, borçlar ve stoklarda kalan gerçekleşmemiş kârlar için de düzeltmeler yapılması gerekebilir.
Yüzde 80’i ana şirkete ait olan bağlı ortaklık nasıl konsolide edilir?
Konsolidasyonda sık yapılan hatalardan biri, ana ortaklığın yüzde 80’ine sahip olduğu bağlı ortaklığın yalnızca yüzde 80’lik satış ve varlık tutarlarının finansal tablolara alınacağını düşünmektir.
Kontrol edilen bir bağlı ortaklığın finansal kalemleri, uygun konsolidasyon esaslarıyla grup tablolarına dahil edilir. Sahip olunmayan yüzde 20’lik kısım ise özkaynak ve kâr dağılımında kontrol gücü olmayan paylar olarak ayrıştırılır.
Örneğin bağlı ortaklığın konsolidasyon düzeltmeleri sonrasındaki kâr katkısı 50 milyon TL ve ana şirketin sahiplik oranı yüzde 80 olsun. Başka bir düzeltmenin bulunmadığı basitleştirilmiş durumda bu kârın 40 milyon TL’si ana ortaklık sahiplerine, 10 milyon TL’si diğer ortaklara aittir.
| Örnek kâr dağılımı | Tutar |
|---|---|
| Bağlı ortaklığın örnek kâr katkısı | 50 milyon TL |
| Ana ortaklığın sahiplik oranı | %80 |
| Ana ortaklığa düşen pay | 40 milyon TL |
| Kontrol gücü olmayan pay | 10 milyon TL |
Gerçek konsolide finansal tablolarda bu hesap; sahiplik yapısındaki değişikliklerden, konsolidasyon düzeltmelerinden ve farklı muhasebe uygulamalarından etkilenebilir. Bu nedenle yatırımcı yalnızca toplam dönem kârına değil, ana ortaklık paylarına düşen net dönem kârına da bakmalıdır.
BIST’te konsolide bilanço açıklayan şirketlere örnekler
Türk Hava Yolları (THYAO), konsolide finansal raporlama yapan BIST şirketlerine somut bir örnek. Şirketin 2026 ilk yarısına ilişkin finansal raporu konsolide tablolar içeriyor. Ana ortaklığın yanı sıra kontrol edilen bağlı ortaklıklar da raporlama kapsamına dahil ediliyor.
THYAO’nun 2026 ilk yarı finansal raporu, konsolide tabloların KAP’ta nasıl sunulduğunu incelemek isteyen yatırımcılar için doğrudan bir örnek oluşturuyor.
Konsolide bilanço hazırlamak yalnızca holdinglere özgü değil. Kontrol edilen bağlı ortaklıkları bulunan sanayi, perakende, teknoloji veya hizmet şirketleri de konsolide finansal tablolar düzenleyebilir.
Bir şirketin yalnızca unvanına veya faaliyet gösterdiği sektöre bakarak konsolide rapor hazırladığını söylemek doğru olmaz. Kontrol edilen işletmelerin varlığı ve geçerli finansal raporlama yükümlülükleri birlikte değerlendirilmelidir.
BIST’te konsolide olmayan bilanço açıklayan şirketlere örnekler
Şekerbank (SKBNK), konsolide olmayan raporlama örneği sunan BIST şirketlerinden biri. Bankanın 2026 ilk çeyreğine ait KAP bildiriminde “Konsolide Olmayan” finansal tablo niteliği ve sorumluluk beyanı bulunuyor.
İlgili Şekerbank KAP bildirimi, konsolide olmayan rapor türünün resmi sistemde nasıl gösterildiğini incelemek için kullanılabilir.
Bankalarda önemli bir ayrım bulunuyor: Bir banka ilgili dönem ve yükümlülüklerine göre hem konsolide olmayan hem de konsolide finansal rapor yayımlayabilir. Dolayısıyla bir bankanın belirli dönemde solo bilanço açıklaması, bütün dönemlerde yalnızca bu tür rapor hazırlayacağı anlamına gelmez.
KAP’ta Birleşik Fon Bankası’nın da konsolide olmayan finansal tablo örnekleri yer alıyor. Ancak bu kurum, BIST’te işlem gören şirketler listesine dahil edilmemeli; raporlama biçimini açıklayan ayrı bir örnek olarak değerlendirilmelidir.
| Şirket / kurum | Rapor türü örneği | Dönem |
|---|---|---|
| Türk Hava Yolları (THYAO) | Konsolide | 2026 ilk 6 ay |
| Şekerbank (SKBNK) | Konsolide olmayan sorumluluk beyanı | 2026 ilk 3 ay |
| Birleşik Fon Bankası | Konsolide olmayan | 2026 ilk 6 ay |
Tablodaki örnekler belirli raporlama dönemlerine ait. Şirketleri kalıcı olarak yalnızca konsolide veya yalnızca konsolide olmayan bilanço açıklayanlar şeklinde sınıflandırmak doğru değildir. İlgili dönemin resmi finansal raporu incelenmelidir.
Konsolide ve konsolide olmayan bilançolar neden farklı tarihlerde açıklanır?
Konsolide rapor hazırlanırken ana ortaklık ve bağlı ortaklıkların verilerinin birleştirilmesi, grup içi işlemlerin çıkarılması ve muhasebe politikalarının uyumlaştırılması gibi işlemler gerekir. Bu nedenle konsolide raporların hazırlanma süreci bireysel tablolara göre daha kapsamlı olabilir.
Finansal raporların son bildirim süreleri de şirket türüne ve konsolidasyon durumuna göre farklılık gösterebilir. Ayrıca şirketlerin yatırımcı ilişkileri birimleri tarafından açıklanan planlanan tarihler, mevzuattaki son bildirim günleriyle aynı olmak zorunda değildir.
Örneğin 2026 yılının 3. çeyrek raporlama döneminde normal hesap dönemine tabi borsa şirketleri için konsolide olmayan finansal tabloların genel son açıklama tarihi 30 Ekim, konsolide tablolarınki 9 Kasım olarak belirlenmişti. Bankalarda konsolide olmayan raporlar için 9 Kasım, konsolide olanlar için 19 Kasım tarihleri geçerliydi.
Bu tarihler 2026 yılının 3. çeyreğine ait örneklerdir. Gelecek yıllarda ve farklı raporlama dönemlerinde aynı tarihler geçerli olmak zorunda değildir. Güncel süreler ilgili yılın resmi finansal raporlama takviminden kontrol edilmelidir.
Borsa yatırımcısı konsolide mi, konsolide olmayan bilançoya mı bakmalı?
Bir şirketler grubunun toplam faaliyetlerini, borçlarını, varlıklarını ve nakit üretimini değerlendirmek isteyen yatırımcı için konsolide finansal tablolar genellikle daha kapsamlı bir başlangıç noktası sağlar.
Ancak ana şirketin tek başına taşıdığı yükümlülükler, finansman yapısı ve temettü dağıtımına ilişkin yasal hesaplar incelenirken bireysel tablolar ve ilgili dipnotlar da önem kazanır.
Örneğin bağlı ortaklıkları kârlı olan bir holdingin konsolide finansallarında yüksek dönem kârı bulunabilir. Fakat bu tutarın tamamı doğrudan ana ortaklık hissedarlarına ait olmayabilir. Kontrol gücü olmayan payların ayrıştırılması gerekir.
Benzer şekilde bağlı ortaklıklarda bulunan nakit, konsolide finansal tablolarda grup nakdine dahil olsa da ana şirketin bu parayı hiçbir kısıtlama olmadan hemen kullanabileceği varsayılmamalıdır. Grup şirketlerinin hukuki yapısı, finansman sözleşmeleri ve nakit transferi koşulları önem taşıyabilir.
Bu ayrımlar belirlendikten sonra yatırımcının satış büyümesi, faaliyet kârlılığı, borçluluk ve nakit akışı göstergelerini birlikte değerlendirmesi gerekir.
Bilanço analizleri BIST şirketlerinin finansal sonuçlarını inceleyin Şirketlerin satış, kâr, borçluluk ve nakit akışı performanslarını değerlendirdiğimiz analizlere ulaşın. Bilanço analizlerine git →KAP’ta bir bilançonun konsolide olup olmadığı nasıl anlaşılır?
Kamuyu Aydınlatma Platformu üzerinden şirketin finansal raporu açıldığında “Finansal Tablo Niteliği” alanı kontrol edilebilir. Raporun başlığında konsolide, konsolide olmayan veya bireysel finansal tablolar ifadeleri de bulunabilir.
Konsolide bir raporda bağlı ortaklıkların listesi, grubun faaliyet alanları, sahiplik oranları ve konsolidasyon esasları finansal tablo dipnotlarında açıklanır. Yatırımcı bu dipnotlardan hangi işletmelerin finansal sonuçlara dahil edildiğini öğrenebilir.
KAP’taki rapor türüyle birlikte bağımsız denetçi veya sınırlı denetim raporunun niteliğini de kontrol etmek gerekir. Her ara dönem finansal raporun yıllık finansal tablolarla aynı denetim kapsamına sahip olduğu varsayılmamalıdır.
Konsolide bilanço hakkında sık sorulan sorular
Konsolide bilanço açıklayan şirket daha mı büyüktür?
Konsolide tablolar birden fazla işletmenin finansal sonuçlarını kapsayabildiği için bazı kalemler bireysel tablolardan yüksek görünebilir. Ancak bu durum şirketin ekonomik açıdan otomatik olarak daha güçlü veya daha kârlı olduğu anlamına gelmez.
Konsolide bilançoda bütün bağlı ortaklıkların yüzde 100’ü mü gösterilir?
Kontrol edilen bağlı ortaklıkların uygun finansal kalemleri grup düzeyinde birleştirilir. Ana şirketin sahip olmadığı özkaynak ve kâr payı ise kontrol gücü olmayan paylar olarak ayrıştırılır. İştirakler ve iş ortaklıkları için farklı muhasebe yöntemleri söz konusu olabilir.
Konsolide olmayan bilanço açıklayan şirketin iştiraki bulunmaz mı?
Hayır. Bireysel finansal tablo hazırlayan şirketin bağlı ortaklığı, iştiraki veya iş ortaklığı bulunabilir. Bu yatırımların nasıl raporlandığı ilgili muhasebe standartlarına ve finansal tablo dipnotlarına bağlıdır.
Hangi bilanço daha güvenilir?
Bir finansal tablonun güvenilirliği konsolide veya konsolide olmayan biçimde hazırlanmasından tek başına etkilenmez. Muhasebe standartlarına uygunluk, dipnotların yeterliliği ve ilgili denetim görüşü değerlendirilmelidir. İncelenen konuya uygun finansal tabloyu seçmek önemlidir.
Kaynak ve yöntem notu: Bu rehberin muhasebe esasları KGK’nın TFRS 10 Konsolide Finansal Tablolar ve TMS 27 Bireysel Finansal Tablolar standartlarına dayanmaktadır. Şirket örnekleri ilgili KAP bildirimlerinden alınmıştır. Tablolardaki satış ve kâr hesaplamaları, yöntemi göstermek amacıyla hazırlanmış temsili örneklerdir.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.