S&P Global Ratings, Türkiye Cumhuriyet Merkez Bankasının (TCMB) 2026 sonuna kadar politika faizini yüzde 35’e, 2027 sonuna kadar ise yüzde 27,5’e indirmesini bekliyor. Kurumun Türkiye ülke kredi notlarından sorumlu direktörü ve başanalisti Karen Vartapetov, CNBC-e yayınında faiz tahminlerini açıklarken, kredi notunda yükseliş için enflasyondaki düşüşün hızlanması ve döviz rezervlerinin güçlenmesi gerektiğini söyledi. Türkiye’nin mevcut uzun vadeli yabancı para kredi notu BB-, görünümü ise durağan.
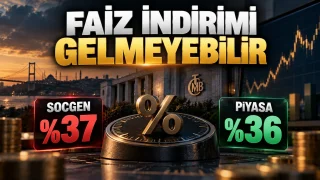
22 Ekim’deki Para Politikası Kurulu toplantısı öncesinde açıklanan bu tahmin, mevcut yüzde 37 politika faizinden yıl sonuna kadar toplam 200 baz puanlık indirim anlamına geliyor. Ancak S&P, indirimin hangi toplantıda ve kaçar baz puanla yapılacağını kesinleştirmiyor. Vartapetov, TCMB’nin gelişmelere göre faizi sabit tutmayı da tercih edebileceğini belirtiyor.
S&P’nin faiz tahmini diğer kurumlardan nasıl ayrışıyor?
Faiz görünümünün ayrıntısında önemli bir vade farkı var. Societe Generale’nin ekim toplantısına ilişkin beklentisi, faizin yüzde 37’de sabit tutulması yönündeyken S&P’nin yüzde 35 tahmini 2026 yıl sonunu ifade ediyor. Dolayısıyla iki kurumun açıklamaları aynı toplantıya ilişkin doğrudan karşıt tahminler değil. TCMB ekim ayında beklese bile sonraki toplantıda indirim yaparak S&P’nin yıl sonu senaryosuna yaklaşabilir.
| Gösterge | S&P beklentisi |
|---|---|
| 2026 sonu politika faizi | Yüzde 35 |
| 2027 sonu politika faizi | Yüzde 27,5 |
| 2026 ortalama enflasyon | Yaklaşık yüzde 31 |
| 2027 yıllık enflasyon tahmini | Yüzde 21,7 |
| 2026 reel büyüme | Yüzde 3 |
| 2027 reel büyüme | Yüzde 3,7 |
2026 için verilen yüzde 31’lik enflasyon oranı yıl sonu enflasyonu değil, yıllık ortalama tahminidir. Bu nedenle yıl sonuna ilişkin tek bir TÜFE rakamıyla birebir karşılaştırılması doğru olmaz. Büyümede ise 2027’de 0,7 yüzde puanlık hızlanma öngörülüyor. S&P’nin faiz senaryosundaki 2026 sonu ile 2027 sonu arasındaki fark da 7,5 yüzde puan, yani 750 baz puan.
BB- kredi notu neden değişmeyebilir?
Vartapetov, Türkiye’nin BB- notunu temel senaryolarında koruyabileceklerini, daha yüksek bir not açısından dezenflasyonun ve rezerv birikiminin belirleyici olduğunu belirtti. S&P’nin durağan görünümü, yukarı ve aşağı yönlü not risklerinin mevcut değerlendirmede dengelendiğini gösteriyor. Kurumun 17 Nisan 2026 tarihli resmi kararında da BB-/B notu ve durağan görünüm teyit edilmişti.
Not artışı için rezervlerin yalnızca kısa süreli yükselmesi yeterli görülmüyor. Enerji ithalatının maliyeti uzun süre yüksek kalırsa dış finansman ihtiyacı ve cari denge üzerindeki baskı artabilir. S&P, rezervlerin yeniden birikmesine rağmen ekonominin uzun soluklu bir enerji fiyatı şokuna dayanma kapasitesinin sınırsız olmadığı görüşünde. Böyle bir durumda TCMB’nin sadece döviz satışıyla değil, başka politika araçlarıyla da yanıt vermesi gerekebileceği belirtiliyor.
Fon krizinde paranın TL mevduata gitmesi neden önemli?
S&P’nin değerlendirmesinde son haftalardaki fon krizi ayrı bir yer tutuyor. Vartapetov, sürecin henüz tamamlanmadığını vurgularken, bugüne kadar döviz kuru, mevduat dolarizasyonu ve genel ekonomi üzerinde büyük çaplı bir sarsıntıya işaret eden belirgin kanıt görmediklerini aktardı. Kurumun izlediği göstergelere göre fonlardan çıkan tutarların bir kısmı dövize değil, TL mevduata yöneldi.
Bu ayrım ülke kredi notu açısından önemli: Finansal varlıklardan çıkan yatırımcıların tasarruflarını TL sisteminde tutmasıyla dövize geçerek rezervler üzerinde ilave baskı yaratması aynı makroekonomik sonucu doğurmuyor. Ancak TL mevduata yöneliş, fon krizi kaynaklı tüm kayıpların giderildiğini veya sürecin finansal risklerinin ortadan kalktığını göstermiyor. S&P, krizin başka piyasalara yayılıp yayılmadığını izlemeyi sürdürüyor.
2027’de seçim döngüsü ve dolarizasyon riski
S&P’nin baz senaryosunda 2027’de kamu harcamalarında seçici bir gevşeme ve 2026’ya göre daha yüksek bütçe açığı bulunuyor. Bunun tek başına makroekonomik istikrarsızlığa dönüşmesi beklenmiyor. Kurum, TCMB’nin para politikası kararlarının seçim takviminden bağımsız, temkinli bir çizgide kalacağı varsayımını koruyor.
Vartapetov’un uyardığı alternatif senaryo ise iç talebi hızlandıracak yeni teşviklerin TL’ye güveni zayıflatması. Böyle bir gelişme tasarruf sahiplerinin döviz talebini artırabilir; bu da rezervler ve kredi notu için daha olumsuz bir tablo oluşturabilir. Küresel endeks sağlayıcılarının Türkiye hakkındaki değerlendirmelerinin ise kredi notuna doğrudan mekanik bir etkisi bulunmadığını, buna karşılık sermaye akımlarının kırılganlığına ilişkin işaretler taşıyabileceğini ifade ediyor.
S&P açısından önümüzdeki dönemin temel göstergeleri böylece yalnızca politika faizi değil; enflasyonun kalıcılığı, TL mevduatın korunması, rezervlerin niteliği ve enerji fiyatlarının seyri olacak. Faiz indiriminin hangi toplantıda başlayacağı TCMB’nin kararıyla netleşecek; S&P’nin yüzde 35 tahmini ise bu kararın değil, kurumun yıl sonu baz senaryosunun parçası.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.