
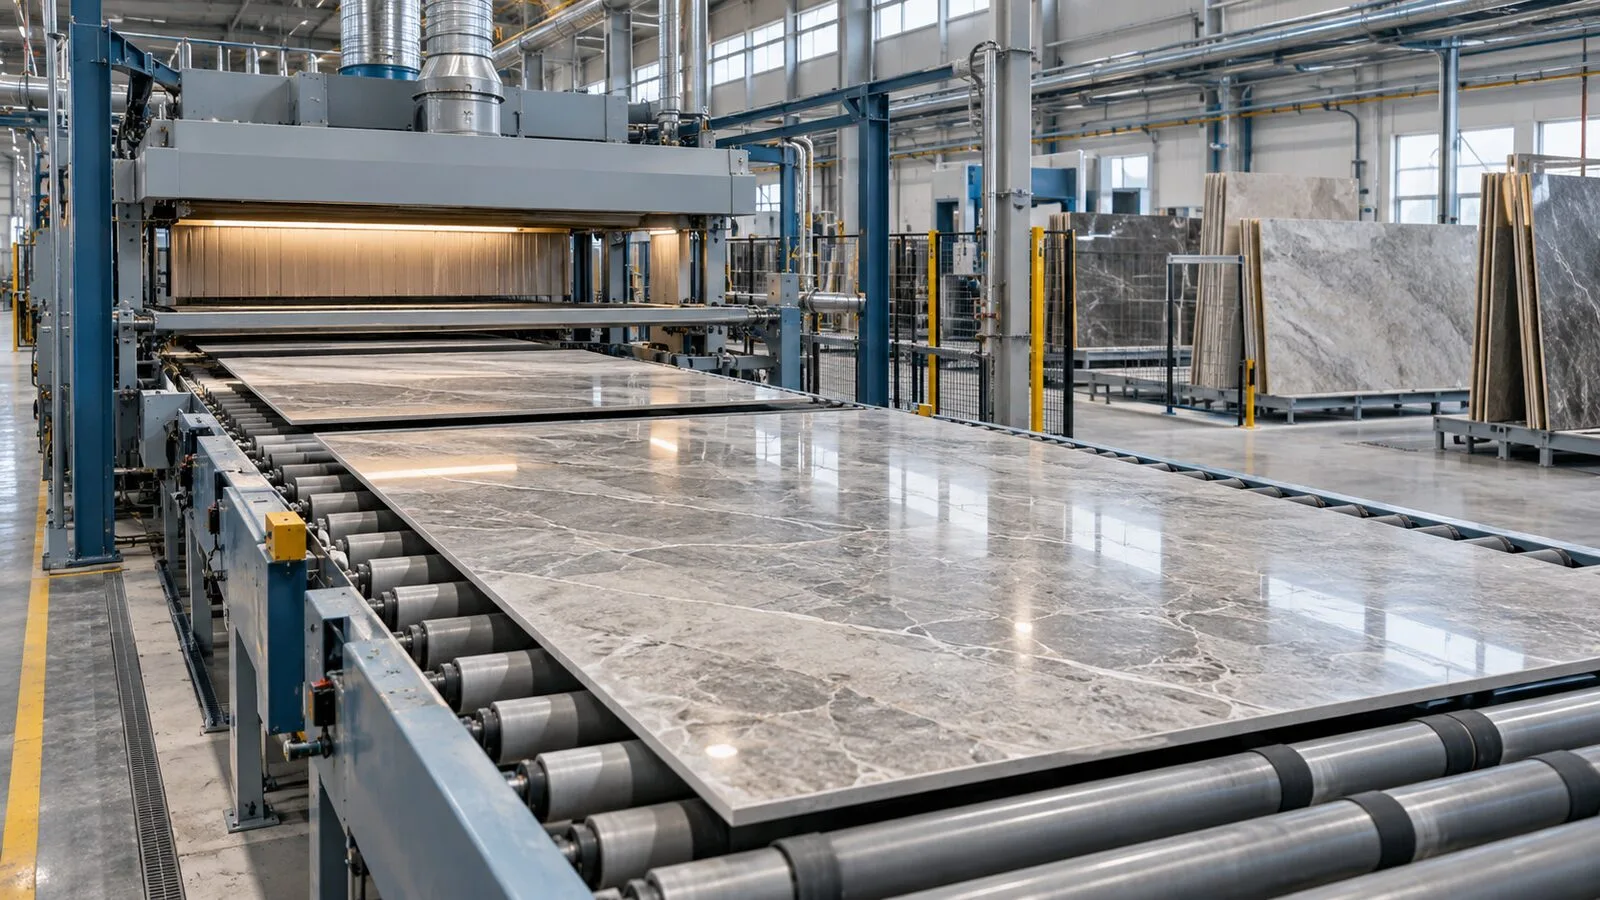
JCR Avrasya Derecelendirme, Seranit Granit Seramik Sanayi ve Ticaret A.Ş.’nin (SERNT) uzun vadeli ulusal kurum kredi notunu BB+ (tr) seviyesinden BBB- (tr) seviyesine yükseltti. Not görünümü “durağan” olarak korundu.
BBB- seviyesi ulusal ölçekte yatırım yapılabilir kategorinin başlangıcına karşılık geliyor. Revizyon, şirketin borç ödeme kapasitesine ilişkin değerlendirmede önceki nota göre iyileşme olduğunu gösteriyor. Kredi notu bir hisse hedef fiyatı veya getiri tahmini değil.
İçindekiler
Not artışını gelir ve büyüme ivmesi destekledi
Derecelendirme değerlendirmesinde Seranit’in 2026’nın ilk yarısında gelir ve büyüme eğilimini sürdürmesi olumlu tarafta yer aldı. Şirketin Bilecik ve Eskişehir’deki üretim tesisleri, porselen ve seramik ürünlerinde geniş bir kapasite tabanı sağlıyor.
Büyüyen satış hacmi kredi profili için destekleyici olsa da tek başına yeterli değil. Borç servisinde esas ölçü, satışların faaliyet kârına ve nakde dönüşme gücü. JCR’nin raporunda zayıf kalan başlıklar da bu noktada yoğunlaşıyor.
Finansman giderleri ve nakit akışı baskı yaratıyor
FAVÖK’teki gerileme, yüksek finansman giderleri, zayıflayan nakit akışı ve şüpheli alacakların yüksek seviyesi not değerlendirmesindeki başlıca riskler olarak sıralandı. Gelir büyürken faaliyet kârlılığının aynı hızda ilerlememesi, borç ödeme kapasitesindeki iyileşmeyi sınırlayabilir.
Finansman giderlerinin seyri faiz ortamı kadar şirketin borç vadesi ve para birimi dağılımına da bağlı. Nakit akışındaki zayıflık ise muhasebe kârı ile işletmenin ürettiği gerçek nakit arasındaki farkı büyütür. Şüpheli alacakların yüksekliği, tahsilat kalitesi açısından ayrıca izlenmesi gereken bir kalem.
JCR, kısa vadeli ulusal kurum kredi notunu J3 (tr), uzun vadeli uluslararası yabancı ve yerel para notlarını ise BB- olarak açıkladı. Her iki uluslararası notun görünümü de durağan.
BBB- notu şirket için ne değiştirebilir?
Kredi notunun yükselmesi, bankalar ve borçlanma aracı yatırımcıları nezdinde şirketin risk profilini iyileştirebilir. Bunun finansman maliyetine yansıması otomatik değil. Kredi vadesi, teminat yapısı, piyasa faizleri ve bankaların risk iştahı fiyatlamayı birlikte belirliyor.
Durağan görünüm, derecelendirme kuruluşunun yakın dönemde notu değiştirecek yönde baskın bir beklenti taşımadığını anlatıyor. Bir sonraki değerlendirmede faaliyet kârı, net borç/FAVÖK dengesi, işletme sermayesi ve tahsilat performansı öne çıkacak.
SERNT yatırımcısı açısından not artışının kalıcılığı, 2026’nın ikinci yarısında gelir büyümesinin nakit üretimine dönüşüp dönüşmemesiyle ölçülecek. Açıklanan kredi notu şirketin finansal riskine ilişkin kurumsal bir görüş sunuyor, pay fiyatı için alım veya satım sinyali oluşturmuyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.