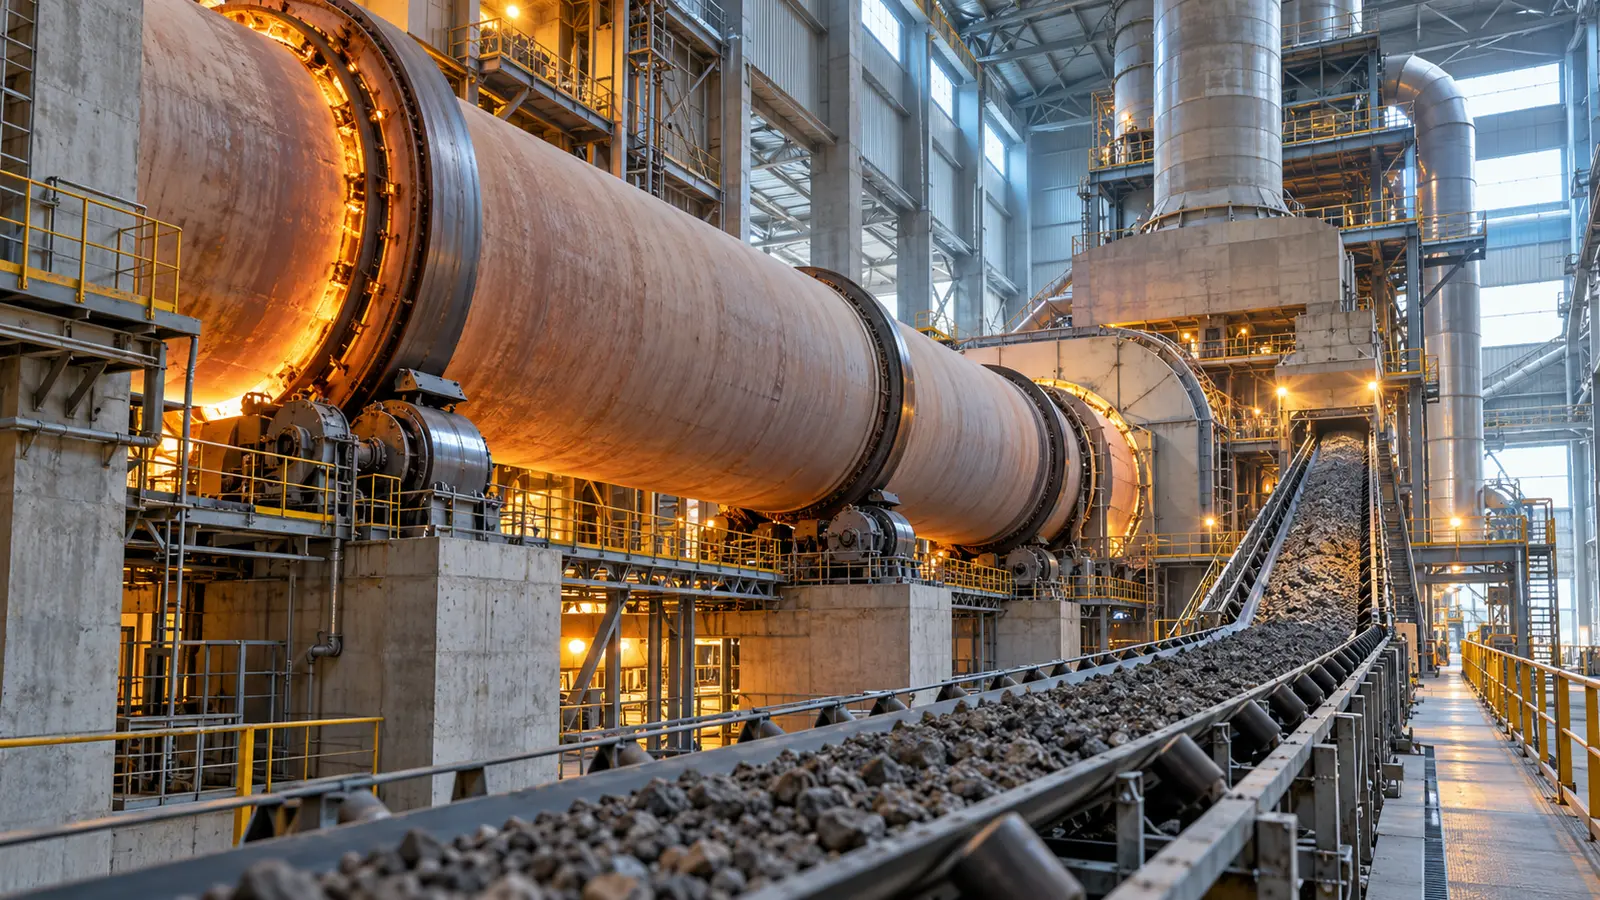
Çimsa’da üçüncü çeyrek ana ortaklık net kârı yıllık yüzde 7,7 artarak 1,77 milyar TL’ye ulaştı. Aynı dönemde FAVÖK yüzde 1,7 geriledi. Bilanço sonrasında hedefini değiştirmeyen Şeker Yatırım’ın değerlendirmesinde, kârın hangi kalemlerden geldiği öne çıkıyor.
Satış artarken FAVÖK marjı daraldı
Enflasyon muhasebesi uygulanmış konsolide sonuçlarda çeyreklik satışlar reel yüzde 2,3 artışla 14,92 milyar TL, FAVÖK ise 3,03 milyar TL oldu. Bu iki tutardan hesaplanan FAVÖK marjı yaklaşık yüzde 20,3.
Açıklanan yıllık değişim oranlarıyla karşılaştırıldığında önceki yılın aynı çeyreğindeki marj yaklaşık yüzde 21,1’e karşılık geliyor. Yuvarlanmış veriler üzerinden yapılan hesap, satışlardaki büyümeye rağmen marjda yaklaşık 0,8 puanlık daralmaya işaret ediyor.
Şeker Yatırım, yükselen petrokok fiyatları ve faaliyet giderlerini operasyonel kârlılığı baskılayan unsurlar arasında saydı. Net kârı ise gerileyen finansman ve vergi giderleriyle hazır beton tesisi satışından sağlanan yaklaşık 470 milyon TL’lik tek seferlik gelir destekledi.
Borç azaldı, nakit üretimi geçen yılın altında
Haziran sonunda 24,57 milyar TL olan konsolide net borç, eylül sonunda 23,97 milyar TL’ye indi. Net borç/FAVÖK oranı da 2,54’ten 2,36’ya geriledi.
Dokuz aylık işletme nakit akışı 704 milyon TL oldu; geçen yılın aynı döneminde 4,50 milyar TL düzeyindeydi. Bu iki dönem arasındaki düşüş yaklaşık yüzde 84,4. Borçluluk göstergesindeki iyileşme ile işletmeden sağlanan nakdin seyri böylece farklılaşıyor.
Kurum, yurt dışı operasyonları ve alternatif yakıt kullanımını destekleyici bulurken 12 aylık hedefini korudu. 70,55 TL bir kurum değerleme tahmini; bilanço sonrasında açıklanan yeni bir yukarı yönlü hedef revizyonu bulunmuyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.