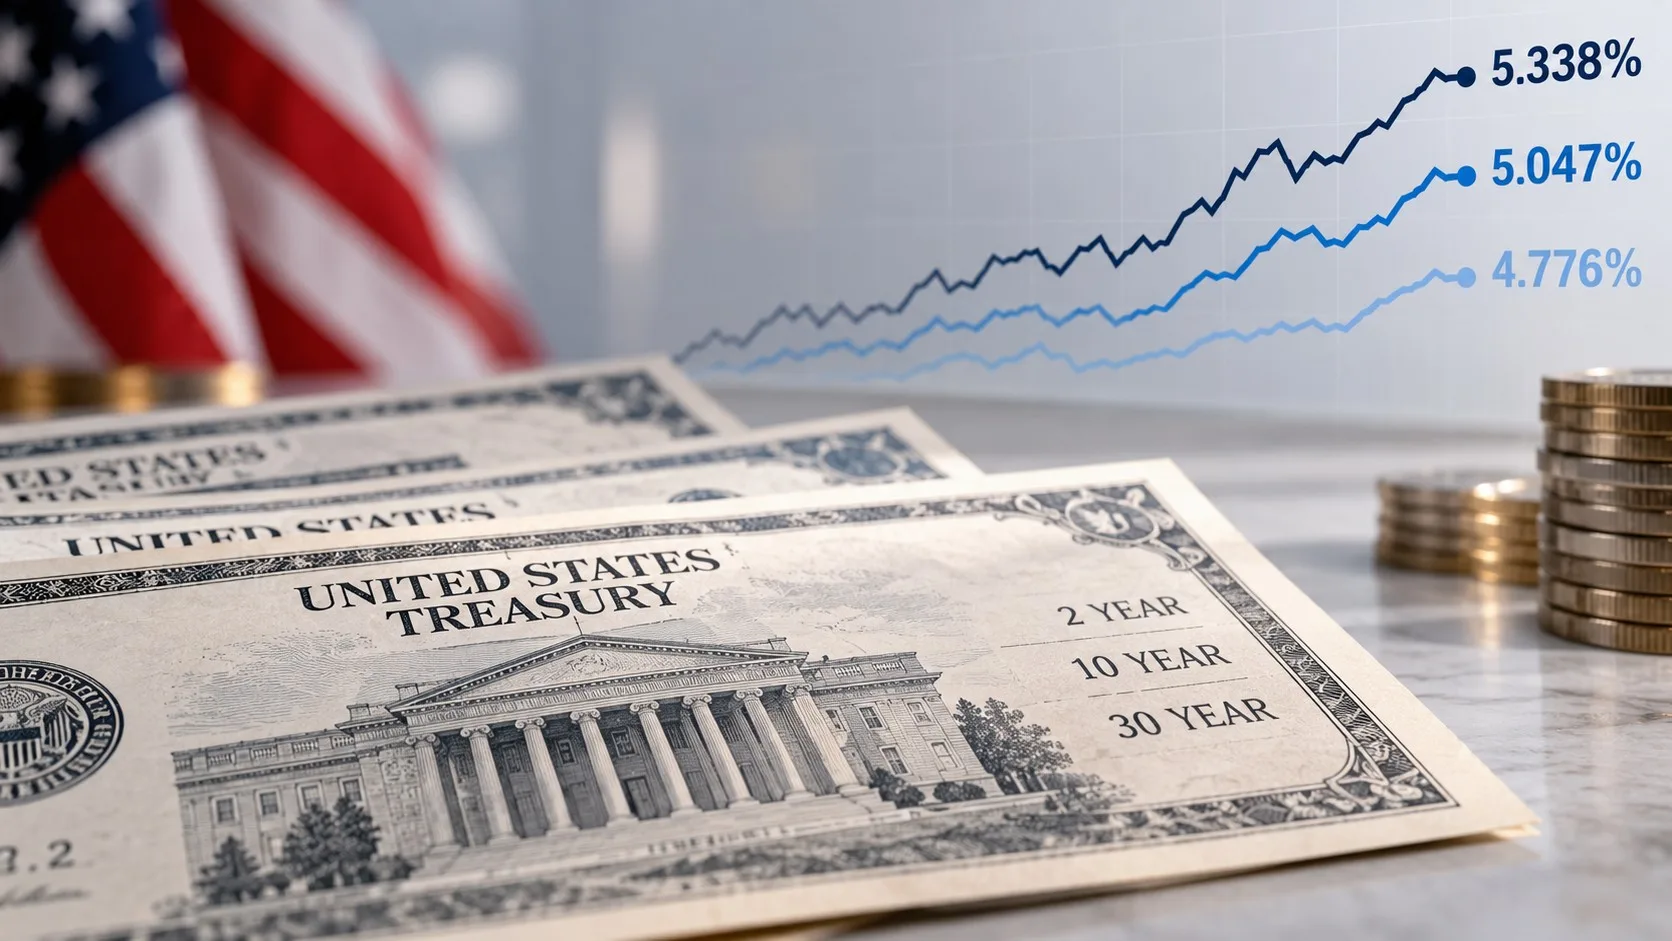
Fed’in 28 Ekim 2026 toplantısında politika faizini yüzde 3,75–4,00 aralığında sabit tutması, ABD tahvil piyasasındaki yükselişi durdurmadı. Kararın ardından 10 yıllık Hazine tahvili getirisi yüzde 5,047 seviyesine ulaşırken iki yıllık getiri yüzde 4,776’ya, 30 yıllık getiri ise yüzde 5,338’e yükseldi. Faizlerin yükselmesi tahvil fiyatlarının gerilemesi anlamına geliyor; ancak bu hareketin tamamı Fed açıklamasından sonra gerçekleşmedi.
Tahvil piyasasında asıl soru, Fed’in bir toplantıda politika faizini değiştirmemesine rağmen uzun vadeli borçlanma maliyetlerinin neden yüksek kaldığı. Yanıt yalnızca merkez bankasının bugünkü kararıyla sınırlı değil: Önümüzdeki yılların enflasyon görünümü, beklenen kısa vadeli faizler, tahvil arzı ve yatırımcıların uzun vadeli risk için istediği ek getiri birlikte fiyatlanıyor.
İçindekiler
- ABD tahvil faizlerinde son durum
- Fed faizi sabit tuttuğunda tahvil faizi neden yükselir?
- İki ve 10 yıllık getiri farkı 27,1 baz puan
- Yüzde 5’in üzerindeki 10 yıllık faiz piyasalar için neden önemli?
- Altın ve dolar için nominal faiz tek başına yeterli mi?
- Tahvil piyasasında bundan sonra hangi veriler izlenecek?
ABD tahvil faizlerinde son durum
28 Ekim’deki karar sonrasında kaydedilen veriler, üç temel vadede de günlük getiri artışına işaret ediyor. En yüksek günlük artış 10 yıllık tahvilde görüldü.
| ABD Hazine tahvili | Getiri | Günlük değişim |
|---|---|---|
| 2 yıllık | %4,776 | +3,9 baz puan |
| 10 yıllık | %5,047 | +5,0 baz puan |
| 30 yıllık | %5,338 | +3,8 baz puan |
Veriler, karar sonrası haber anındaki seviyeleri ve günlük değişimleri gösteriyor; nihai kapanış rakamları değildir.
Yüzde 5 eşiğinin aşılması dikkat çekici olsa da 10 yıllık getiri 7 Ekim’de görülen yaklaşık yüzde 5,364 seviyesinin hâlâ 31,7 baz puan altında. Başka bir ifadeyle bu yükseliş, ayın önceki zirvesinin yeniden kırıldığı anlamına gelmiyor. Önceki haftalarda tahvillerin nasıl fiyatlandığına bakmak, bugünkü hareketin ölçeğini anlamaya yardımcı oluyor.
Fed faizi sabit tuttuğunda tahvil faizi neden yükselir?
Fed’in belirlediği faiz kısa vadeli para politikasının temel referansı. Buna karşılık 10 yıllık Hazine tahvilinin getirisi, gelecekte beklenen kısa vadeli faizlerin yanı sıra uzun dönem enflasyon, ekonomik büyüme ve vade primi gibi değişkenlerden de etkileniyor. Bu nedenle faiz kararının beklentilere uygun gelmesi, uzun vadeli getirinin otomatik olarak düşeceği anlamına gelmiyor.
Ekim toplantısında iki üyenin 25 baz puan artırım istemesi ve enflasyonun yüksek seyrettiğine yönelik vurgunun korunması, daha sıkı para politikası ihtimalinin tamamen gündemden çıkmadığını gösterdi. Ancak tahvil getirilerindeki günlük yükselişin tamamını iki üyenin karşı oyuna bağlamak da doğru olmaz. Hareket karar öncesinde başlamıştı; tahvil arzı, enflasyon beklentileri ve risk primi de fiyatlamayı etkileyebilir.
Fed üyelerinin faiz patikasına ilişkin daha önceki ayrışmaları bu açıdan önemli bir arka plan oluşturuyor.
İki ve 10 yıllık getiri farkı 27,1 baz puan
İki yıllık getiri yüzde 4,776, 10 yıllık getiri yüzde 5,047 olduğuna göre aradaki fark 0,271 yüzde puanı, yani 27,1 baz puan. Günlük hareketler kullanıldığında bu farkın yaklaşık 1,1 baz puan genişlediği hesaplanıyor. Bu, uzun vadeli getirinin kısa vadeli getiriden biraz daha hızlı yükseldiği anlamına geliyor.
İki yıllık tahvil genellikle Fed’in yakın dönem politika patikasına daha duyarlı; 10 yıllık getiri ise daha uzun bir dönemin faiz, enflasyon ve risk beklentilerini kapsıyor. Bununla birlikte tek bir günde görülen 1,1 baz puanlık genişlemeden enflasyon beklentilerinin kesin şekilde yükseldiği sonucu çıkarılamaz. Reel tahvil getirileri ve enflasyon telafisi göstergeleri olmadan bu ayrımı yapmak mümkün değil.
Yüzde 5’in üzerindeki 10 yıllık faiz piyasalar için neden önemli?
ABD’nin 10 yıllık Hazine tahvili getirisi, küresel finans sisteminde borçlanma ve değerleme hesaplarının temel referanslarından biri. Faizlerin yüksek kalması, şirketlerin yeni borçlanmalarında maliyeti artırabilir ve gelecekte elde edilecek kazançların bugünkü değerini aşağı çekebilir. Özellikle büyüme beklentilerine yüksek değer biçilen hisseler bu iskonto etkisine duyarlı olabilir.
Ancak tahvil faizinin yükselmesiyle hisse senetlerinin aynı anda mutlaka düşeceği söylenemez. Yükselişin daha güçlü büyüme beklentilerinden mi, kalıcı enflasyon baskısından mı yoksa daha yüksek risk priminden mi kaynaklandığı sonuç açısından belirleyicidir. Aynı nominal faiz hareketi farklı gerekçelerle oluştuğunda farklı varlık sınıflarında farklı tepkilere yol açabilir.
Gelişen ülkeler açısından da ABD’de düşük kredi riskli tahvillerin sunduğu getiri önemli bir karşılaştırma noktasıdır. Bununla birlikte Türkiye gibi piyasalarda ABD faizlerinin etkisi, yerel para politikası, enflasyon beklentileri ve ülke risk primiyle birlikte değerlendirilmelidir.
Altın ve dolar için nominal faiz tek başına yeterli mi?
Faiz getirisi bulunmayan altın için ABD tahvil getirilerindeki yükseliş alternatif maliyeti artırabilir. Yine de burada nominal faiz kadar reel faiz de önem taşır. Nominal getiriyle beraber beklenen enflasyon da yükseliyorsa reel faiz üzerindeki etki sınırlı kalabilir. Buna karşılık reel getirilerin belirgin yükselişi, diğer koşullar sabitken altın üzerindeki baskıyı artırabilir.
Dolar için de benzer şekilde tek bir ABD tahvil getirisi yeterli açıklama değildir. Diğer ülkelerle faiz farklarının nasıl değiştiği, risk iştahı ve küresel fon akımları birlikte izlenmelidir. Bu nedenle bu haberde doğrulanmış eş zamanlı fiyat verisi olmadan dolar ve altına kesin yön atfetmiyoruz.
Tahvil piyasasında bundan sonra hangi veriler izlenecek?
Bir sonraki aşamada ABD enflasyon ve istihdam verileri, Fed’in sonraki toplantıya ilişkin beklentileri ve Hazine ihalelerine gelen talep öne çıkıyor. İki yıllık tahvil Fed’in yakın dönem politika patikasındaki değişimleri, 10 yıllık tahvil ise uzun vadeli faiz ve risk beklentilerini takip etmek için birlikte değerlendirilmeli.
28 Ekim’in önemli mesajı, Fed’in faizi sabit bırakmasının ABD’nin uzun vadeli borçlanma maliyetini aynı seviyede tutmadığı. Piyasanın hangi nedenle daha yüksek getiri istediğini anlamak, yalnızca yüzde 5 seviyesinin aşılmasını izlemekten daha değerli.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.