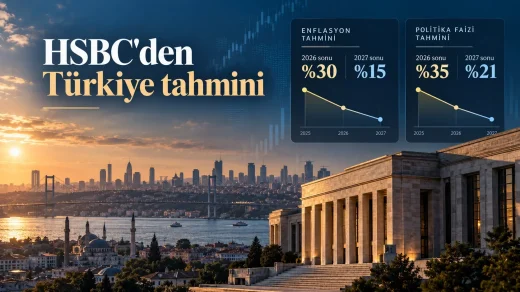
Türkiye Cumhuriyet Merkez Bankası (TCMB), 2027 yıl sonu enflasyon ara hedefini yüzde 15’ten yüzde 21’e yükseltti. Başkan Fatih Karahan’ın 12 Kasım’daki Enflasyon Raporu sunumunda açıklanan değişiklik, 2027 hedefinde 6 puanlık yukarı revizyona karşılık geliyor. TCMB, 2026 yıl sonu enflasyon tahminini de ağustostaki yüzde 28 seviyesinden yüzde 29,5’e çıkardı.
Kararın en dikkat çekici yönü yalnızca 2027 hedefinin değişmesi değil. Ağustosta 2028 için yüzde 9 olan seviye, yeni raporda yüzde 13,5’e taşındı; tek haneli enflasyona ulaşma tarihi 2029 olarak işaret edildi. Böylece merkez bankasının orta vadeli enflasyon patikası, eylül ayında açıklanan 2027-2029 Orta Vadeli Program’daki seviyelerle uyumlu hale geldi. Yani yüzde 21 oranı ekonomi yönetiminin kamuoyuna ilk kez bugün açıkladığı bir öngörü değil; TCMB’nin kendi ara hedefinde yaptığı resmî güncelleme.
İçindekiler
Yüzde 15'ten yüzde 21'e çıkarıldı; artış 6 yüzde puan.
Yüzde 28'den yüzde 29,5'e yükseldi; revizyon 1,5 puan.
2028 için yüzde 13,5, 2029 için yüzde 9 öngörülüyor.
TCMB’nin 2026, 2027 ve 2028 enflasyon rakamları nasıl değişti?
Ağustos raporuyla kasım raporu karşılaştırıldığında tüm tahmin patikasının yukarı kaydığı görülüyor. 2026 için daha önce açıklanan yüzde 28’lik yıl sonu tahmini yüzde 29,5’e çıkarılırken, 2027 ve 2028 için esas alınan orta vadeli seviyelerde daha büyük artış yapıldı.
| Yıl | Ağustos 2026 | Kasım 2026 | Değişim |
|---|---|---|---|
| 2026 | %28 tahmin | %29,5 tahmin | +1,5 puan |
| 2027 | %15 ara hedef | %21 ara hedef | +6 puan |
| 2028 | %9 ara hedef | %13,5 ara hedef | +4,5 puan |
| 2029 | Bu patikada ayrı yıl sonu seviyesi açıklanmamıştı | %9 ara hedef | Yeni yıl seviyesi |
Bu tabloda önemli teknik ayrım, 2026 için verilen sayının yıl sonu tahmini, sonraki yıllar için açıklanan seviyelerin ise ara hedef olması. TCMB’nin ara hedefleri, para politikasının ulaşmayı amaçladığı referans noktalarını gösteriyor. Bunlar aynı zamanda enflasyonun gerçekleşeceğine dair kesin bir garanti değil.
Hayır. Hedefin yüzde 15’ten yüzde 21’e çıkarılması, 6 yüzde puanlık değişikliktir. Oransal olarak eski hedefe göre yüzde 40 yukarı revizyon anlamına gelir; ancak haberin doğrudan ve doğru karşılaştırma birimi yüzde puandır. Üstelik bu bir hedef değişikliği, gerçekleşmiş enflasyon artışı değil.
Enflasyon hedefi neden yukarı çekildi?
Karahan, revizyonun temelinde savaşın beklenenden uzun süren etkileri ve enerji fiyatlarındaki yüksek seyrin bulunduğunu anlattı. TCMB, petrol fiyatı varsayımlarını hem 2026 hem 2027 için yukarı güncelledi. Doğal gaz fiyatlarındaki artışın daha belirgin olması, rafineri marjları, navlun maliyetleri ve tedarik rotalarındaki sorunlar da ithalat fiyatları için risk oluşturuyor.
Enerjinin yanı sıra gıda fiyatı varsayımları da yukarı çekildi. Tarımsal emtia ve taşıma maliyetleri ile jeopolitik baskılar, enflasyonun önceki raporda çizilen patikadan daha yavaş gerilemesinde etkili görülüyor. TCMB’nin açıklamasında, enflasyon beklentilerindeki iyileşmenin önceki tahminlerde öngörülenden sınırlı kalması da gerekçeler arasında.
İşin kritik tarafı, enerji fiyatlarındaki yükselişin henüz diğer bütün ürünlere aynı ölçüde geçmemesi. TCMB verilerine göre şubat ayından itibaren enerji fiyatları yüzde 43 artarken, enflasyonun ana eğilimindeki artış yüzde 17 ile daha sınırlı kaldı. Ulaştırma hizmetlerinde fiyatlar yüzde 28, temel mallarda ise yüzde 11 arttı. Banka, enerji maliyetlerinin uzun süre yüksek kalmasının sonraki aylarda diğer fiyatlara yansıma riskini artırabileceğini değerlendiriyor.
Enflasyonun ana eğilimi neden daha düşük?
Ekimde yıllık tüketici enflasyonu yüzde 29,8 civarında gerçekleşti. Buna karşılık TCMB’nin yıllıklandırılmış ana eğilim göstergesi yüzde 23,7’ye geriledi. İki gösterge arasındaki yaklaşık 6,1 puanlık fark, merkez bankasının manşet fiyat baskıları ile son aylardaki fiyatlama hızını ayrı değerlendirdiğini ortaya koyuyor.
Bu fark, “enflasyon gerçekte yüzde 23,7” anlamına gelmiyor. Yüzde 29,8 son 12 ayın gerçekleşmiş yıllık enflasyonunu, yüzde 23,7 ise yakın dönem fiyat hareketlerinden türetilen yıllıklandırılmış eğilimi ifade ediyor. Kısa vadede enerji ve gıda şokları bu iki serinin farklı yönlerde hareket etmesine neden olabilir.
PiyasaDetay, ağustosta TCMB’nin 2026 enflasyon tahminini yüzde 28’e yükselttiği kararı değerlendirirken 2027 hedefinin yüzde 15’te tutulduğuna dikkat çekmişti. Kasım raporuyla artık yalnızca yakın yıl tahmini değil, orta vadeli hedeflerin kendisi de değiştirilmiş oldu.
Yüzde 21 hedefi faiz kararları için ne anlama geliyor?
Yeni enflasyon patikası, para politikasının gelecekte daha yüksek bir fiyat düzeyini hedeflediği anlamına gelmiyor; fiyatların yıllık artış hızının daha yavaş düşmesinin beklendiğini gösteriyor. TCMB Başkanı, enflasyon ana eğilimindeki iyileşmeye rağmen enerji ve jeopolitik riskler nedeniyle sıkı para politikası duruşunu koruyacaklarını söyledi.
Ekimde politika faizinin yüzde 36’ya indirilmiş olmasıyla 2027 enflasyon hedefinin yüzde 21’e çıkması arasında mekanik bir faiz indirim takvimi kurulamaz. Faiz kararlarını gerçekleşen enflasyon, beklentiler, iç talep, kredi koşulları ve dış şoklar birlikte belirleyecek. Dolayısıyla yeni rapor, belirli bir tarihte ve miktarda faiz indirimi yapılacağına ilişkin taahhüt içermiyor.
TCMB’nin eylül ayındaki faiz kararı ve enflasyon görünümüne ilişkin mesajını önceki haberimizde incelemiştik. Şimdi piyasaların izleyeceği en önemli gösterge, yeni yüzde 21’lik hedefe giden yolda aylık enflasyon ve beklentilerin ne kadar hızlı gerileyeceği.
2029’da tek hane hedefine ulaşılabilecek mi?
TCMB’nin yeni patikası 2027 sonunda yüzde 21, 2028 sonunda yüzde 13,5, 2029 sonunda yüzde 9 enflasyon öngörüyor. Bir başka deyişle, 2027 sonu ile 2029 sonu arasında 12 puanlık ilave gerileme hedefleniyor. Bu yol, enerji fiyatlarında yeni sıçramalar olmaması, fiyatlama davranışının düzelmesi ve talebin dezenflasyonu desteklemesi gibi varsayımlara bağlı.
Yüzde 21’in 2027 için önceden yayımlanan Orta Vadeli Program’da da yer alması, ekonomi yönetimindeki tahmin çerçevesinin uyumunu gösteriyor. Ancak hedeflerin aynı çizgiye gelmesi tek başına gerçekleşmeyi güvence altına almıyor. Hanehalkı ve şirketlerin fiyat beklentileriyle aylık enflasyon göstergelerinin bundan sonraki raporlarda nasıl değişeceği daha belirleyici olacak.
Sonuç olarak, TCMB’nin kasım raporu 2027 enflasyon hedefini 6 puan artırarak yüzde 21’e taşıdı. Piyasalar açısından asıl mesaj, dezenflasyon hedefinin terk edilmesi değil, fiyat istikrarına ulaşmak için öngörülen takvimin enerji ve jeopolitik maliyetler nedeniyle uzaması. Yeni hedefin güvenilirliği, gelecek aylarda açıklanacak gerçek fiyat verileriyle sınanacak.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.