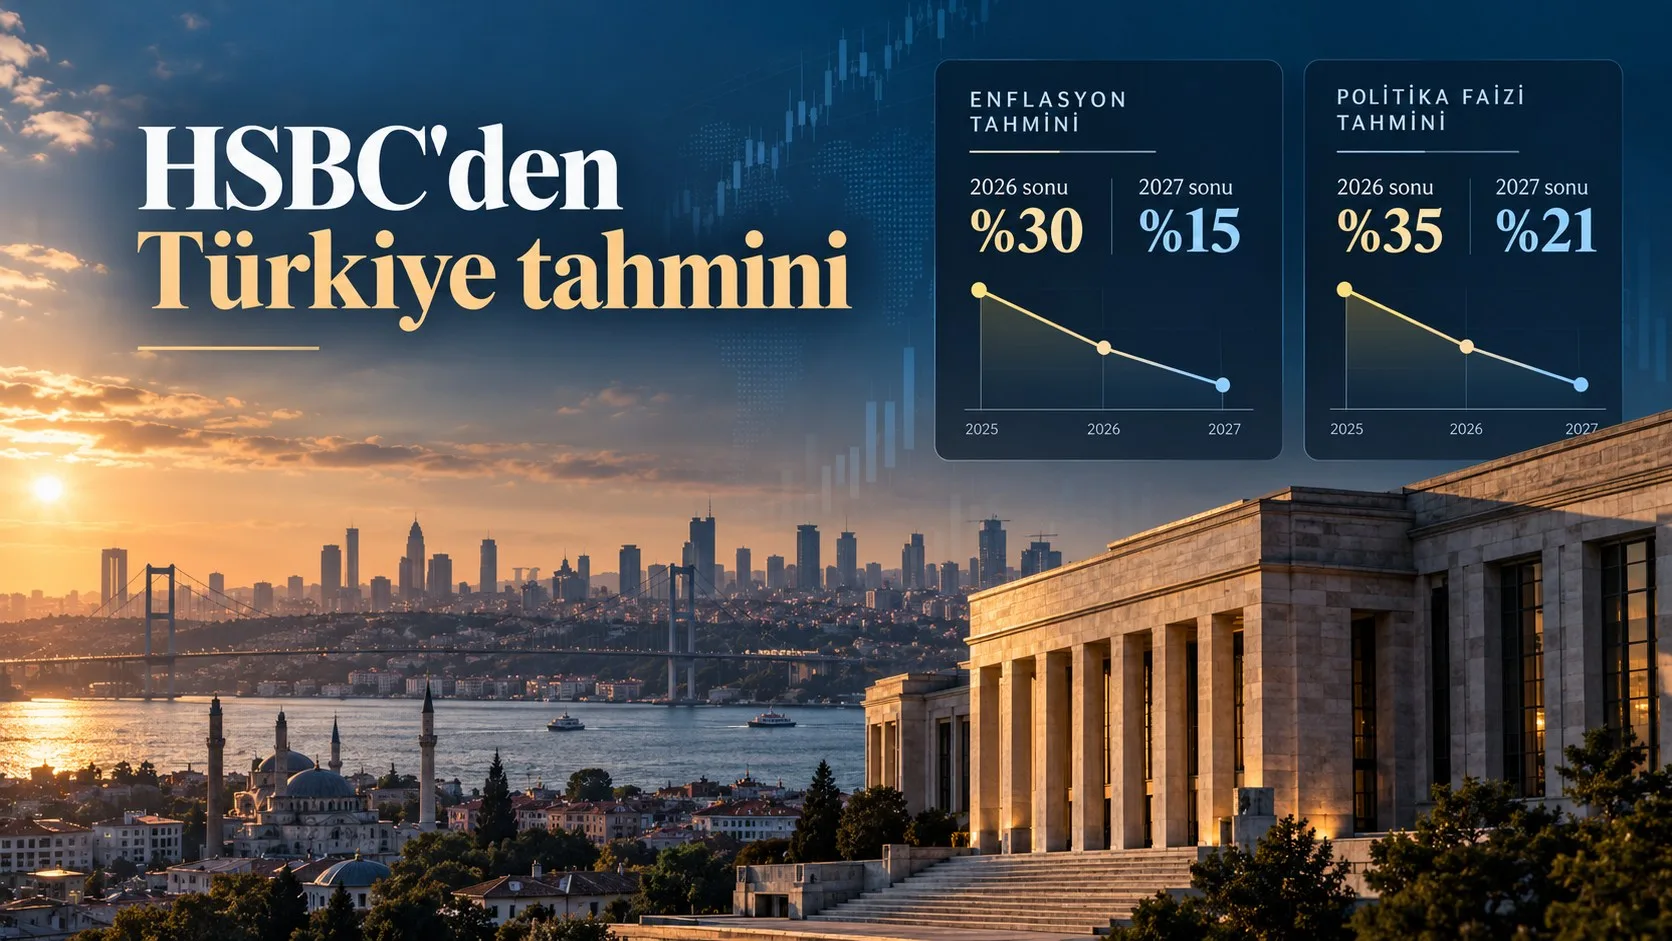
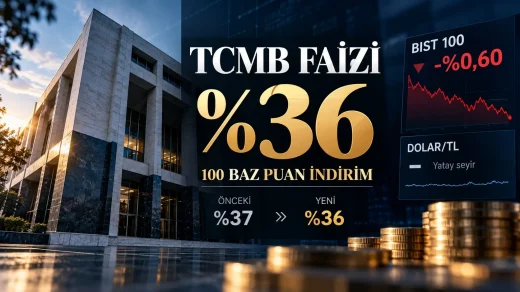
HSBC, Türkiye’de enflasyonun 2026 sonunda yüzde 30’a, 2027 sonunda ise yüzde 15’e gerilemesini bekliyor. Bankanın 22 Ekim’deki Türkiye Cumhuriyet Merkez Bankası (TCMB) faiz kararının ardından paylaştığı değerlendirmede, politika faizinin bu yıl sonunda yüzde 35’e, gelecek yıl sonunda yüzde 21’e inebileceği öngörüldü. Bu tahminler, TCMB’nin politika faizini önceki gün 100 baz puan indirerek yüzde 36’ya çekmesinin ardından geldi.
HSBC’nin ortaya koyduğu tablo, önümüzdeki 14 ayda faizlerde önemli bir düşüş ihtimaline işaret etse de bankanın beklentileri kesinleşmiş bir karar takvimi değil. Özellikle 2027 enflasyonundaki düşüşün ne ölçüde gerçekleşeceği, faiz indirimlerinin hızını belirleyecek konular arasında.
HSBC’nin 2026 ve 2027 enflasyon ile faiz tahminleri
HSBC, Türkiye için yıl sonu tahminlerini korudu. Bankaya göre tüketici enflasyonu 2026’yı yüzde 30’la, 2027’yi yüzde 15’le tamamlayacak. TCMB’nin bir hafta vadeli repo faizinin de aynı yılların sonunda sırasıyla yüzde 35 ve yüzde 21 olması bekleniyor.
| HSBC tahmini | 2026 sonu | 2027 sonu |
|---|---|---|
| Yıllık enflasyon | %30 | %15 |
| TCMB politika faizi | %35 | %21 |
22 Ekim’de yüzde 36’ya indirilen politika faizinin yıl sonunda yüzde 35’e inmesi, bankanın temel senaryosunda kalan 100 baz puanlık bir indirim alanı bulunduğu anlamına geliyor. 2027 sonunda yüzde 21 tahmini ise 2026 yıl sonuna göre 14 puanlık ilave düşüş öngörüyor. Bu rakamlar dönem sonu faiz seviyelerini gösteriyor; her toplantıda eşit büyüklükte indirim yapılacağına dair bir tahmin değil.
2027 için yüzde 15 enflasyon beklentisi ne kadar gerçekçi?
HSBC, 2027 sonunda yüzde 15 enflasyona ulaşılmasının iddialı olduğunu kabul ediyor. Buna rağmen enflasyonun gelecek yılı yüzde 20’nin biraz üzerinde tamamladığı bir senaryoda dahi TCMB’nin faiz indirimine devam edebileceğini değerlendiriyor. Bunun gerekçesi, nominal faiz ile beklenen enflasyon arasındaki farkın tümüyle kaybolmadan politika faizinde düşüş yapılabilmesi.
Örneğin yüzde 21 politika faizi ve yüzde 15 yıl sonu enflasyonu aritmetik olarak 6 puanlık bir fark ortaya koyuyor. Ancak bu fark tek başına gerçek reel faiz ölçümü değil: Reel faiz hesabında ileriye dönük enflasyon beklentisi, faiz vadesi ve bileşik getiri de dikkate alınmalı. HSBC’nin değerlendirmesinde sözü edilen reel faiz tamponunun korunması bu ayrımla ilgili.
Banka, Merkez Bankasının enflasyonun ana eğilimini ve beklentileri yakından izleyeceğini, kalıcı bir bozulma olması hâlinde sıkılaştırma seçeneğini açık tutacağını hatırlatıyor. Dolayısıyla yıl sonunda enflasyonun beklenenden yüksek gerçekleşmesi, tek başına tüm faiz indirimlerini durduracak kesin bir eşik olarak sunulmuyor.
HSBC ile Merkez Bankasının enflasyon tahmini arasında fark var
TCMB, ağustos ayındaki Enflasyon Raporu’nda 2026 yıl sonu enflasyon tahminini yüzde 28’e yükseltmiş, 2027 için yüzde 15 tahminini korumuştu. HSBC’nin yüzde 30’luk 2026 öngörüsü TCMB’nin ağustosta duyurduğu tahminin 2 puan üzerinde. Kurumların 2027 yıl sonuna ilişkin yüzde 15 tahminleri ise aynı seviyede.
Bu farkın nasıl değişeceğini gösterecek ilk önemli tarih 12 Kasım. TCMB’nin yeni Enflasyon Raporu’nda enerji, gıda, döviz kuru varsayımları ve iç talebe ilişkin değerlendirmeleri, yıl sonu tahminlerinin korunup korunmayacağını belirleyecek.
Ekonomik göstergeler Türkiye enflasyon verileri Gerçekleşen enflasyon ile ileriye dönük tahminleri ve tarihsel değişimi karşılaştırın. Enflasyon verilerini incele12 Kasım Enflasyon Raporu neden izlenecek?
HSBC’nin değerlendirmesinde özellikle TCMB’nin 2027 için yüzde 15 düzeyinde bulunan tahminini değiştirip değiştirmeyeceği öne çıkıyor. Yüksek seyreden petrol fiyatları ithalat ve taşımacılık maliyetlerini artırırken, zayıf iç talep fiyat artışlarının tüketiciye yansımasını sınırlayabiliyor. Yeni rapor, TCMB’nin bu iki karşıt etkinin net sonucunu nasıl değerlendirdiğini gösterecek.
Öte yandan enflasyon tahmininin korunması ile faiz indiriminin hızlanması aynı şey değil. TCMB’nin toplantı bazlı ve veri odaklı yaklaşımı, sonraki faiz kararlarında açıklanacak enflasyon ve beklenti verilerine bağlı kalacağını gösteriyor.
Faiz beklentisi borsa ve mevduat için ne ifade ediyor?
Politika faizinin orta vadede gerilemesi, zaman içinde mevduat getirilerinin ve şirketlerin borçlanma maliyetlerinin düşmesi için alan açabilir. Ancak politika faizindeki her indirim, banka mevduatına veya ticari krediye aynı gün aynı oranda yansımıyor. Fonlama koşulları, bankaların likidite ihtiyacı ve kredi riski de fiyatlamayı etkiliyor.
Borsa açısından ise düşük faiz tek başına yükseliş garantisi değil. Nitekim TCMB’nin 22 Ekim’de 100 baz puan indirim yaptığı seansta BIST 100 yüzde 3,08 gerileyerek 11.220,37 puandan kapanmıştı. Fon tasfiyeleri ve hisse bazında satış baskısı gibi diğer gelişmeler de hisse fiyatlamalarını etkiliyor.
HSBC’nin 2027 için yüzde 21 politika faizi tahmini, bugünkü faiz düzeyinden uzun vadeli bir gerilemeye işaret ediyor. Ancak bu patikanın gerçekleşip gerçekleşmeyeceği, enflasyondaki düşüşün kalıcılığına bağlı. 12 Kasım Enflasyon Raporu hem HSBC’nin hem de diğer piyasa kurumlarının tahminlerini karşılaştırmak için yeni bir referans olacak.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.