

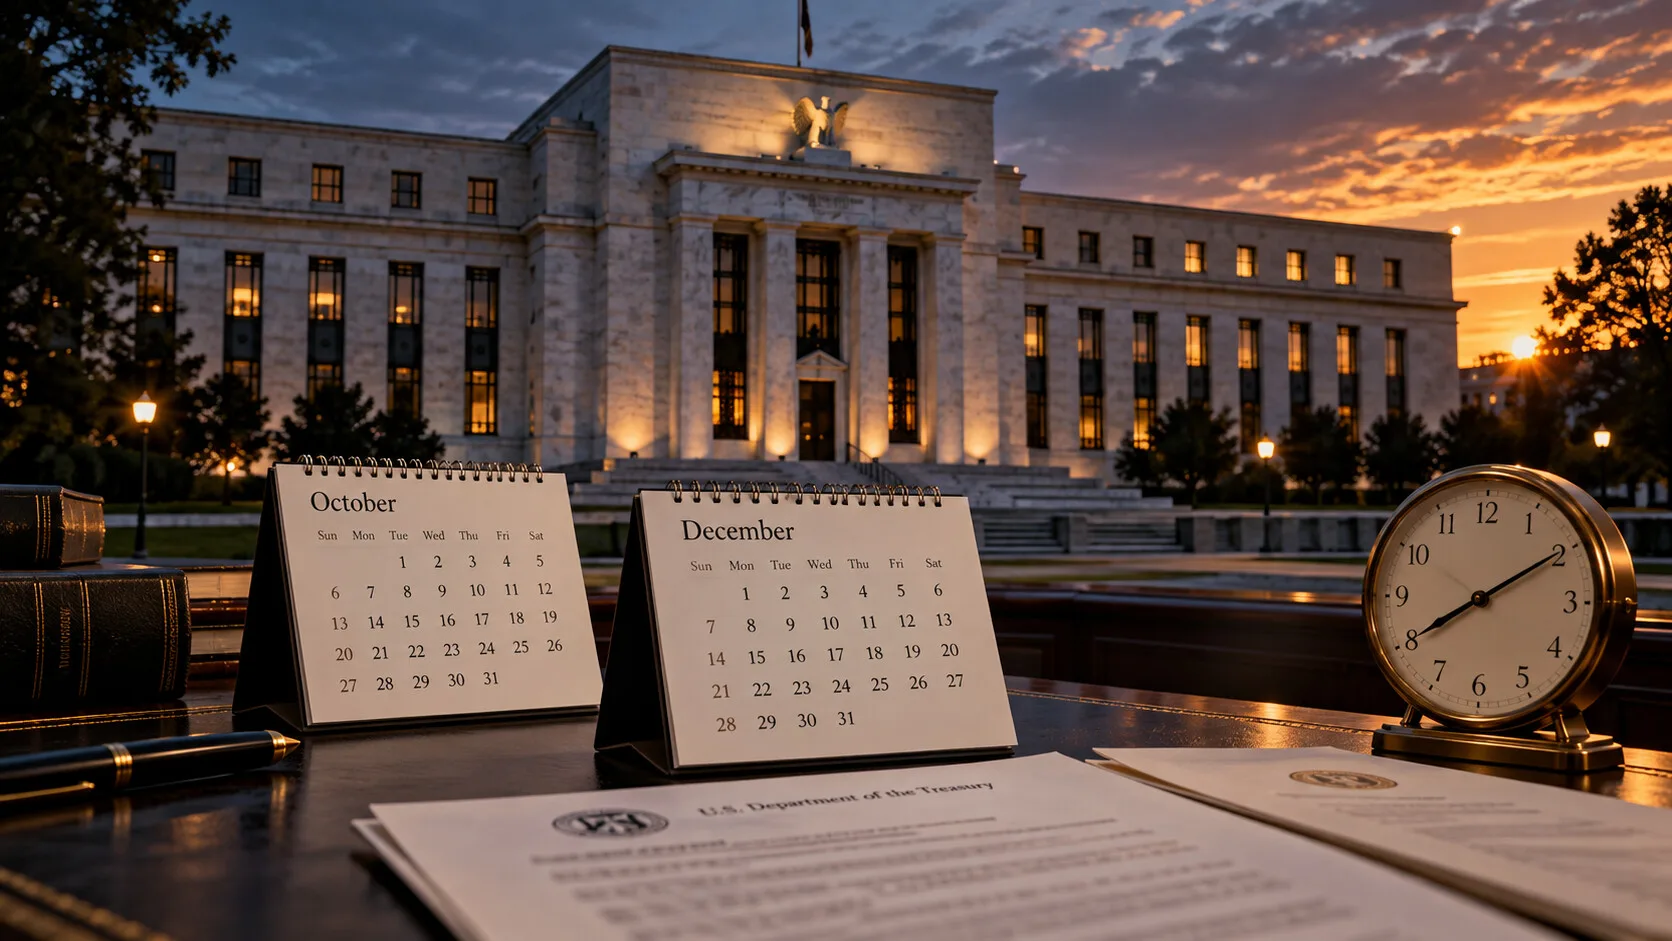
ABD’de ağustos ayına ait fiyat verileri, Fed’in eylüldeki 25 baz puanlık artışının hemen ardından ikinci bir adım atmasını daha az olası hale getirdi. Goldman Sachs ekonomistleri, sıradaki artış için temel senaryolarını 27-28 Ekim toplantısından 8-9 Aralık toplantısına kaydırdı.
Kararın arkasındaki ana veri, Fed’in yakından izlediği kişisel tüketim harcamaları fiyat endeksi oldu. Çekirdek PCE ağustosta bir önceki aya göre yüzde 0,2 arttı; yıllık oran yüzde 3,0’da kaldı. Aylık artış için piyasa beklentisi yüzde 0,3 düzeyindeydi.
Ekim toplantısına ilişkin fiyatlama zayıfladı
Manşet PCE aylık yüzde 0,3 artarken tüketici harcamalarının yüzde 0,9 büyümesi, ABD ekonomisinde talebin canlı kaldığını ortaya koydu. Enflasyonun beklenenden daha yumuşak gelmesi ile güçlü harcama verisinin aynı tabloda buluşması, Fed’e ekim ayında bekleme alanı açtı; sıkılaşma ihtimalini tamamen ortadan kaldırmadı.
Vadeli piyasalarda ekim toplantısında 25 baz puanlık artış olasılığı veri öncesindeki yüzde 45 düzeyinden yüzde 39’a geriledi. Goldman Sachs’ın takvim değişikliği de bu yeniden fiyatlamayla aynı yönde. Kurumun tahmini bir Fed kararı değil; aralık senaryosu gelecek enflasyon ve istihdam verilerine bağlı.
Fed, 16 Eylül’de politika faizini 25 baz puan artırarak yüzde 3,75-4,00 aralığına çıkarmıştı. Ekim ayında bir artış daha yapılması, kısa aralıklarla iki adımlık sıkılaşma anlamına gelecekti. Aralığa kadar beklenmesi ise merkez bankasına iki aylık ek veri setini değerlendirme olanağı veriyor.
Aralık toplantısının farkı ne?
Fed’in resmî takvimine göre ekim toplantısı 27-28 Ekim’de, yılın son toplantısı ise 8-9 Aralık’ta yapılacak. Aralık toplantısında karar metni ve basın toplantısına ek olarak yeni ekonomik projeksiyonlar yayımlanacak. Böylece büyüme, işsizlik, enflasyon ve politika faizi tahminleri aynı anda güncellenecek.
Goldman Sachs’ın aralık tahmini bu açıdan daha geniş bir veri ve iletişim setine dayanıyor. Fed yetkilileri ekim öncesinde eylül istihdam raporunu, tüketici fiyatlarını ve ücret göstergelerini görecek. Aralık toplantısına kadar ise ekim ve kasım verilerinin önemli bölümü de karar masasındaki yerini alacak.
Altın ve tahvil piyasası için iki yönlü tablo
Daha geç bir faiz artışı beklentisi normal şartlarda faiz getirisi olmayan altın için destekleyici, kısa vadeli tahvil faizleri için aşağı yönlü bir unsur sayılır. İlk piyasa tepkisi bu kadar düz olmadı. ABD 10 yıllık tahvil faizi yüksek seyrini korurken spot altın gün içinde yüzde 0,7 geriledi; enerji fiyatları ve uzun vadeli enflasyon riski fiyatlamayı dengeledi.
Fed’in ekim kararından önce belirleyici eşik, aylık çekirdek enflasyonun yeniden hızlanıp hızlanmayacağı olacak. Çekirdek PCE’nin yüzde 0,2’lik ağustos artışı korunursa Goldman Sachs’ın aralık senaryosu güç kazanabilir. Aylık verinin yüzde 0,3 ve üzerine dönmesi ya da istihdamın beklenenden sert gelmesi halinde ekim toplantısı yeniden daha yüksek olasılıkla fiyatlanabilir.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.