22 Ekim Perşembe günü Türkiye piyasalarının en önemli gündemi, saat 14.00’te açıklanacak Merkez Bankası faiz kararı. Borsa İstanbul bir önceki seansta yüzde 1,87 gerileyerek 11.577,12 puandan kapanırken, hisse bazındaki düşüşler çok daha ağırdı. Gün sonu piyasa taramasında 275 hissede kayıp yüzde 4’ü aşmıştı. Yeni güne girilirken yatırımcılar hem olası faiz indirimine hem de önceki günün sert satışlarından sonra alıcıların geri dönüp dönmeyeceğine bakıyor.
Yurt dışından gelen haberler de yön konusunda net bir destek vermiyor. Meta’nın üçüncü çeyrek net kârı yüzde 264 artışla 9,86 milyar dolara ulaşırken Tesla’nın kârı 787 milyon dolara geriledi. Yapay zekâya ayrılan yüksek yatırım bütçeleri teknoloji şirketlerinin gelecekteki nakit akışı açısından izleniyor. Körfez’deki gerilimin petrolü yüksek seviyelerde tutması ise hem dünya enflasyonu hem de Türkiye’nin enerji ithalat faturası açısından ayrı bir risk.
İçindekiler
TCMB faiz kararı saat kaçta? Beklenti ne yönde?
TCMB’nin resmî takvimine göre Para Politikası Kurulu bugün toplanıyor; faiz kararı saat 14.00’te açıklanacak. Mevcut politika faizi yüzde 37. Merkez Bankasının ekim ayı Piyasa Katılımcıları Anketi’nde ilk toplantı için medyan ve ortalama beklentiler yüzde 36 dolayında; bu, 100 baz puanlık indirim beklentisine karşılık geliyor.
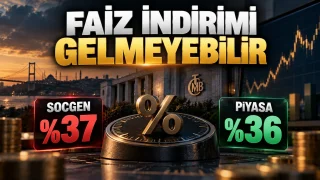
Bu nedenle piyasada yalnızca faiz indirimi gelip gelmeyeceği değil, indirimin kaç baz puan olacağı ve karar metninin sonraki aylara ilişkin hangi mesajları vereceği önemli. Beklenen 100 baz puanlık indirim ile beklenenden büyük bir indirim ya da faizin sabit tutulması aynı piyasa tepkisini yaratmayabilir. Kurun, tahvil faizlerinin ve banka hisselerinin tepkisi metindeki likidite ve enflasyon değerlendirmeleriyle birlikte okunmalı.
| 22 Ekim için gösterge | Karar öncesi durum |
|---|---|
| TCMB mevcut politika faizi | Yüzde 37 |
| İlk toplantı faiz beklentisi | Yüzde 36 |
| Beklenen değişim | 100 baz puan indirim |
| TCMB karar saati | 14.00 |
| BIST 100 önceki kapanış | 11.577,12 puan |
| BIST 100 önceki gün | Eksi yüzde 1,87 |
| Dolar/TL sabah gösterge fiyatı | 49,62 TL civarı |
Not: BIST verileri 21 Ekim kapanışına, dolar/TL fiyatı 22 Ekim sabahındaki gösterge seviyeye aittir. Canlı piyasa kotasyonları gün içinde değişebilir; faiz beklentisi henüz açıklanmamış kararın sonucu değildir.
Dün Borsa İstanbul’da serct kayıplar yaşandı
BIST 100’ün dünkü yüzde 1,87’lik kaybı, tek başına hisselerde yaşanan zararı anlatmaya yetmedi. Gün sonu taramasında 275 hissenin yüzde 4’ten fazla gerilemesi, satışların endeksin birkaç büyük şirketiyle sınırlı kalmadığını gösteriyor. Bankacılık endeksi yüzde 1,38, holding endeksi yüzde 2,92, sigorta endeksi ise yüzde 6,02 düşmüştü.
Bugünkü seansta önemli olan yalnızca BIST 100’ün artı veya eksi açılması değil; düşen hisselerin toparlanmaya katılıp katılmaması. Dün sert gerileyen sektörlerde alım görülmeden birkaç büyük endeks hissesinin yükselmesi, birçok yatırımcının portföyündeki baskıyı azaltmayabilir. Teknik açıdan 11.400 ve 11.300 puan destek, 11.700 ve 11.800 puan direnç olarak izleniyor.
Fon tasfiyeleri ve aracı kurumlara yönelik tedbirler de yatırımcıların gündeminden çıkmış değil. Ancak bu hukuki ve idari gelişmelerin her günkü borsa düşüşünün tek nedeni olduğunu söylemek için somut işlem verisi gerekir.
Dolar, altın ve petrolde sabahın ilk rakamları
Dolar/TL 22 Ekim sabahı 49,62 lira çevresindeki işlemlerle güne başladı. Petrol tarafında aralık vadeli Brent kontratı sabah saatlerinde 110 doların üzerinde, yaklaşık 110,7 dolar düzeyinde takip ediliyor. Bu değerler, gün içinde değişebilen gösterge fiyatlardır.
Altında daha belirgin bir satış baskısı var. Sabahın ilk saatlerine ilişkin piyasa ekranlarında ons altın yaklaşık 4.090–4.110 dolar bandında görülürken, yüksek enerji fiyatlarının faiz beklentilerini yukarıda tutabileceği endişesi etkili. Petrolün yükselmesi jeopolitik risk nedeniyle altına destek verebilse de daha yüksek tahvil getirisi beklentisi, faiz getirisi olmayan metal açısından ters yönde çalışabiliyor. Altının fiyatını yalnızca savaş haberleriyle açıklamak bu nedenle eksik kalıyor.
Canlı emtia takibi Brent petrol kaç dolar? Güncel Brent fiyatını ve grafiğini PiyasaDetay'da takip edin. Brent fiyatına bakMeta ve Tesla bilançosunda ayrışma: Yapay zekâ yatırımları neden izleniyor?
ABD’de bilanço sezonunun merkezinde büyük teknoloji şirketleri bulunuyor. Meta üçüncü çeyrekte 64,6 milyar dolar gelir ve 9,86 milyar dolar net kâr açıkladı. Net kârdaki yıllık yüzde 264’lük artışın arkasında, geçen yılın vergi karşılaştırması gibi tek seferlik etkiler de bulunuyor; bu yüzden kârın büyüme oranı ile şirketin operasyonel performansı ayrı değerlendirilmeli.
Tesla’nın aynı çeyrekte net kârı 787 milyon dolara geriledi; geçen yıl aynı dönemde yaklaşık 1,37 milyar dolardı. Şirketin elektrikli otomobil ve yapay zekâ yatırımlarına yönelik beklentiler yüksek olsa da bilanço, bu yatırımların kısa vadeli kârlılığa katkısının her şirkette aynı olmadığını gösteriyor. ABD’deki bu ayrışma, özellikle Asya’da teknoloji hisseleri için temkinli başlangıca zemin hazırladı.
Küresel faizlerin yüksek kalabileceği ihtimali, büyük yatırımların finansman maliyetini de gündemde tutuyor. Türkiye piyasası açısından burada iki ayrı etki var: Dışarıda dolar ve tahvil faizi beklentileri, içeride ise TCMB kararı ve TL varlıklara yönelik talep.
22 Ekim ekonomik takviminde hangi veriler var?
| Saat (TSİ) | Veri / gelişme |
|---|---|
| 10.00 | Türkiye ekim tüketici güven endeksi |
| 14.00 | TCMB faiz kararı |
| 14.30 | Haftalık para ve banka istatistikleri |
| 15.30 | ABD haftalık işsizlik maaşı başvuruları |
| 17.00 | ABD eylül öncü göstergeler endeksi |
| 18.00 | Kansas City Fed imalat sanayi aktivite endeksi |
Günün ağırlık merkezi saat 14.00’teki PPK kararı. Faiz kararından önceki hareketlerin karar sonrası nasıl değiştiği, özellikle bankacılık hisseleri, dolar/TL ve tahvil piyasasında yakından izlenecek. Bunun yanında petrolün yüksek kalıp kalmayacağı ve dünkü sert düşüşün ardından kaç hissenin toparlanmaya katılacağı da bugünkü seansın kalitesini gösterecek.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.