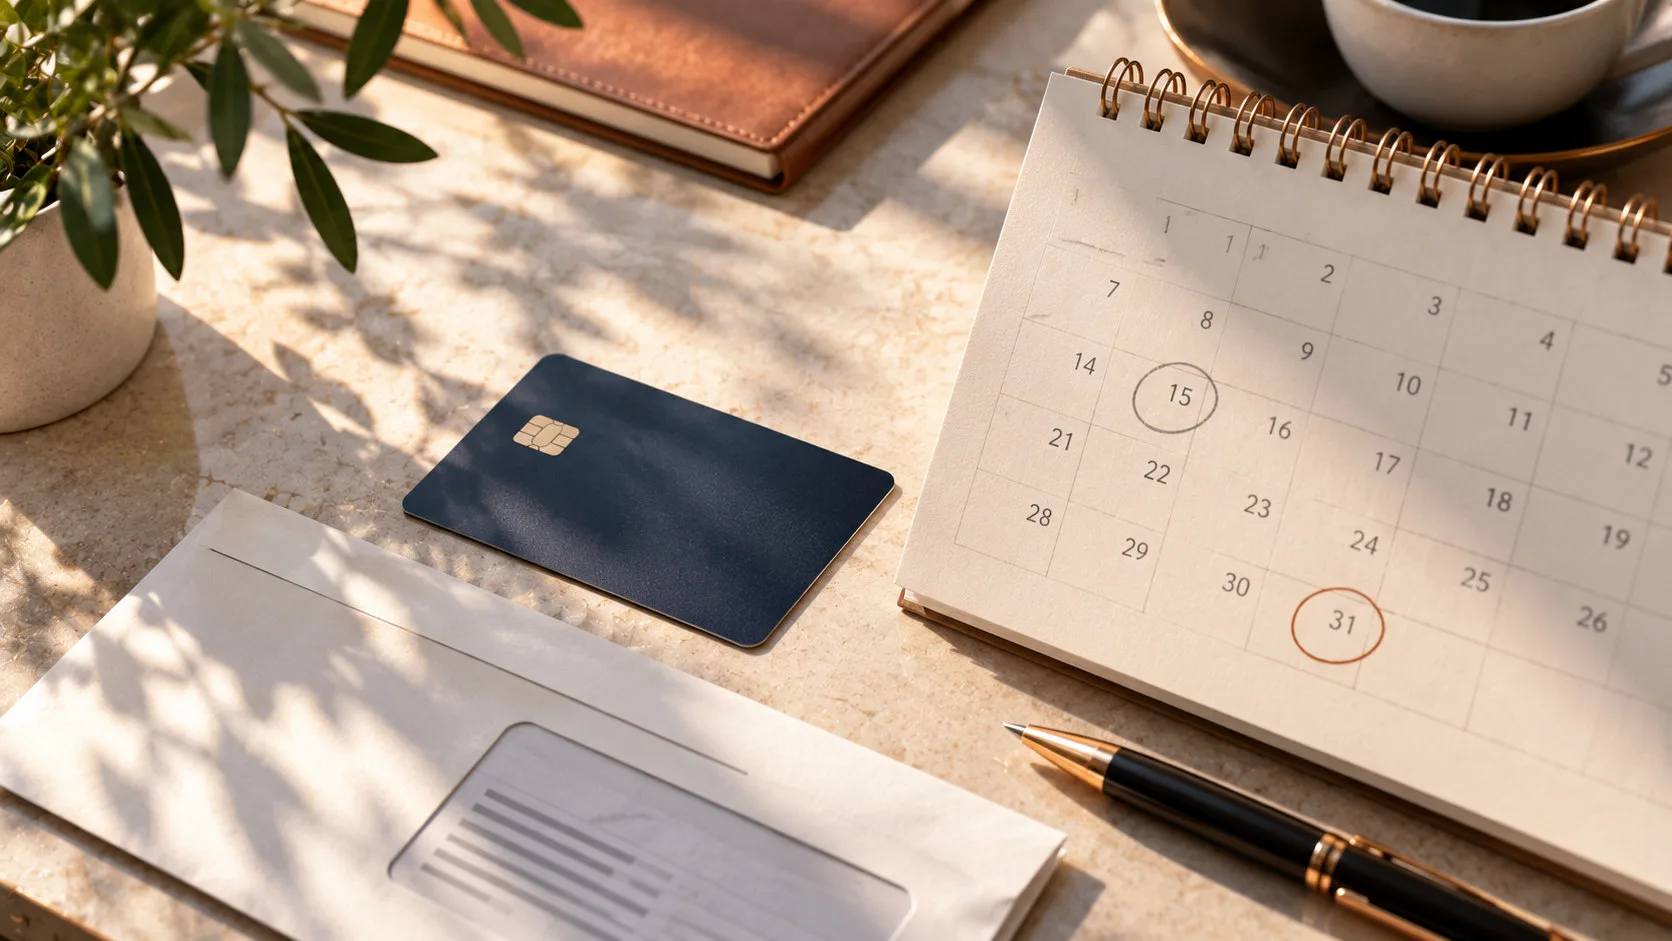
Kredi kartının hesap kesim tarihi, bankanın sunduğu seçenekler arasından değiştirilerek son ödeme günü maaş tarihine daha uygun hâle getirilebilir. Bunun için çoğu bankada mobil uygulamanın kart ayarlarından talep oluşturmak ya da müşteri iletişim merkezine başvurmak yeterlidir. Ancak değişiklik hemen yürürlüğe girmeyebilir; önceden kesilmiş bir ekstrenin ödeme tarihi de sırf yeni bir kesim günü seçildiği için kendiliğinden uzamaz.
Özellikle maaşı yattıktan önce kredi kartı ödemesi gelen kullanıcılar için önemli olan, takvimde iki ayrı tarihi doğru okumak: Ekstrenin düzenlendiği gün ve o ekstreye ait borcun son ödeme günü. Bankalar bu tarihleri birbirleriyle ilişkili belirler; kart sahibi genellikle son ödeme tarihini doğrudan değil, hesap kesim gününü değiştirerek ödeme takvimini yeniden düzenler.
Hesap kesim tarihi ve son ödeme günü arasındaki fark
Hesap kesim tarihinde o döneme ait harcamalar, taksitler, ücretler ve önceki dönemden devreden borçlar hesap özetinde toplanır. Son ödeme tarihi ise bu dönem borcunun veya zorunlu asgari kısmının gecikmeye düşmeden ödenebileceği son gündür. 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’na göre hesap kesim tarihi ile son ödeme tarihi arasında en az 10 gün bulunmalıdır. Bu, bütün bankaların her kart için tam 10 gün belirleyeceği anlamına gelmez.
Örneğin 10 Kasım’da kesilen bir ekstrede son ödeme tarihi en erken 20 Kasım olabilir. Banka daha ileri bir gün belirleyebilir; hafta sonu veya resmî tatil de uygulanan tarihi etkileyebilir. Kesin gün, uygulamadaki hesap özeti ve ödeme ekranında yazan tarihtir.
Maaş gününe göre hesap kesim tarihi nasıl seçilmeli?
Maaşını her ayın 15’inde alan bir kart kullanıcısını düşünelim. Mevcut ekstresinin son ödeme günü ayın 12’siyse, maaş gelmeden ödeme yapmak zorunda kalabilir. Bankanın izin verdiği seçenekler arasında kesim gününü ayın 10’una taşıması ve son ödeme tarihinin 20’si ya da sonrası olması, yeni dönemlerde nakit akışını kolaylaştırabilir.
| Örnek takvim | Tarih | Anlamı |
|---|---|---|
| Maaş günü | 15 Kasım | Ödeme için para hesaba geçiyor |
| Yeni hesap kesim günü | 10 Kasım | O dönemin ekstresi oluşuyor |
| Olası son ödeme günü | 20 Kasım veya sonrası | Kanundaki en az 10 günlük aralık korunuyor |
Bu tablo bankanın onayladığı gerçek bir takvimi değil, tarih seçiminin mantığını gösteriyor. Başvuru günü ile hesap kesim tarihi birbirine çok yakınsa, bankanın yeni düzeni bir sonraki dönemden başlatması mümkün. Bu nedenle yeni tarihi seçmeden önce “Hangi ekstre döneminden itibaren geçerli olacak?” sorusunun yanıtını almak gerekiyor.
Ziraat, İş Bankası, Yapı Kredi ve Akbank’ta tarih değiştirme
İşlem adları bankaya göre farklılaşsa da izlenecek yol genellikle kartın seçilmesi, hesap özeti veya kart ayarlarının açılması, sunulan yeni kesim gününün seçilmesi ve başvurunun onaylanması şeklinde ilerliyor.
- Ziraat Bankası: Bankkart Mobil, Ziraat Mobil, İnternet Şubesi veya 0850 258 00 00 müşteri iletişim merkezi kullanılabiliyor. Ziraat Mobil’de Kartlarım bölümündeki kredi kartı ayarlarında “Hesap Kesim Tarihi” seçeneği yer alıyor.
- Türkiye İş Bankası: İşCep, şubeler veya Çözüm Merkezi üzerinden değişiklik talep edilebiliyor. İşlem sonrasında yeni son ödeme günü ekstre üzerinden kontrol edilmeli.
- Yapı Kredi: Bankanın mobil bankacılık işlevleri arasında kredi kartı hesap kesim tarihi değişikliği bulunuyor. Kartlar bölümünden ilgili kartın ayarlarına bakılabilir.
- Akbank: Müşteri iletişim merkezinin sesli yanıt sisteminde kredi kartı hesap kesim tarihini sorgulama ve değiştirme işlemi sunuluyor.
Burada bir ayrıntı önemli: Her banka her gün için seçim sunmayabilir; bazı kartlarda değişiklik sıklığına sınır koyabilir veya borç/işlem durumuna göre talebi ayrıca değerlendirebilir. Özellikle aynı yıl içinde yeniden değişiklik isteyenlerin bankanın güncel sınırlarını kontrol etmesi gerekir.
Tarihi değiştirmek önceki ekstre borcunu erteler mi?
Hayır, hesap kesim gününü değiştirmek borç yapılandırması veya ödeme ertelemesi değildir. Eski ekstre kesilmişse o ekstrede yazan son ödeme tarihi geçerliliğini korur; banka ayrıca başka bir işlem onaylamadıkça gecikme riski ortadan kalkmaz. Aynı şekilde taksitli alışverişin kalan toplam borcu da kaybolmaz. Gelecek taksitlerin hangi ekstreye gireceği, yeni kesim takvimine ve işlemin bankaya yansıma tarihine bağlı olabilir.
Bu nedenle ekstre kesim gününü değiştirdikten sonra ilk iki hesap özetini kontrol etmek yararlı olur. Taksitli alışverişte uygulanabilecek ay sınırları da kesim günü değişikliğinden ayrı bir konudur; bu ayrım alışverişte yeni taksit sınırları haberimizde ürün ve ödeme yöntemine göre açıklanıyor.
Son ödeme günü geçerse ne olur?
Önceki dönemden devreden borç yoksa ve dönem borcunun tamamı zamanında ödenirse, normal kartla alışverişler için alışveriş faizi doğmaz. Asgari ödeme tutarı kadar ödeme yapmak gecikmeye düşmeyi önlese bile kalan bakiyeye akdi faiz uygulanabilir. Asgarinin altında ödeme yapılması ise gecikme faizi ve kart kullanımında kısıtlamalar gibi sonuçlar doğurabilir. Nakit avans işlemlerinde faiz başlangıcı farklıdır.
Asgari ödemenin hesaplanmasında belirleyici unsur yalnızca dönem borcu değil, kart limitidir. Ekim 2026’da değişen 100 bin TL eşiğini ve oranlarını BDDK’nın kredi kartı asgari ödeme düzenlemesi hakkındaki haberimizde ayrıntılı ele aldık.
Son olarak başvuruyu kaydetmeden önce mevcut ekstreyi, değişikliğin geçerlilik tarihini ve yeni ödeme gününü aynı ekranda karşılaştırmak gerekiyor. Başvurunun onaylanmasıyla yeni takvim başlayabilir; ancak o tarihe kadar kesilmiş borçların vadesi ayrı takip edilmeli. İşlemi doğrulamak isteyenler kendi bankalarının mobil uygulaması ve resmî müşteri iletişim kanallarını kullanmalı. Ziraat Bankası’nın resmî kart işlemleri açıklaması, kesim günü değişikliğine ilişkin mevcut başvuru kanallarını doğrudan listeliyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.