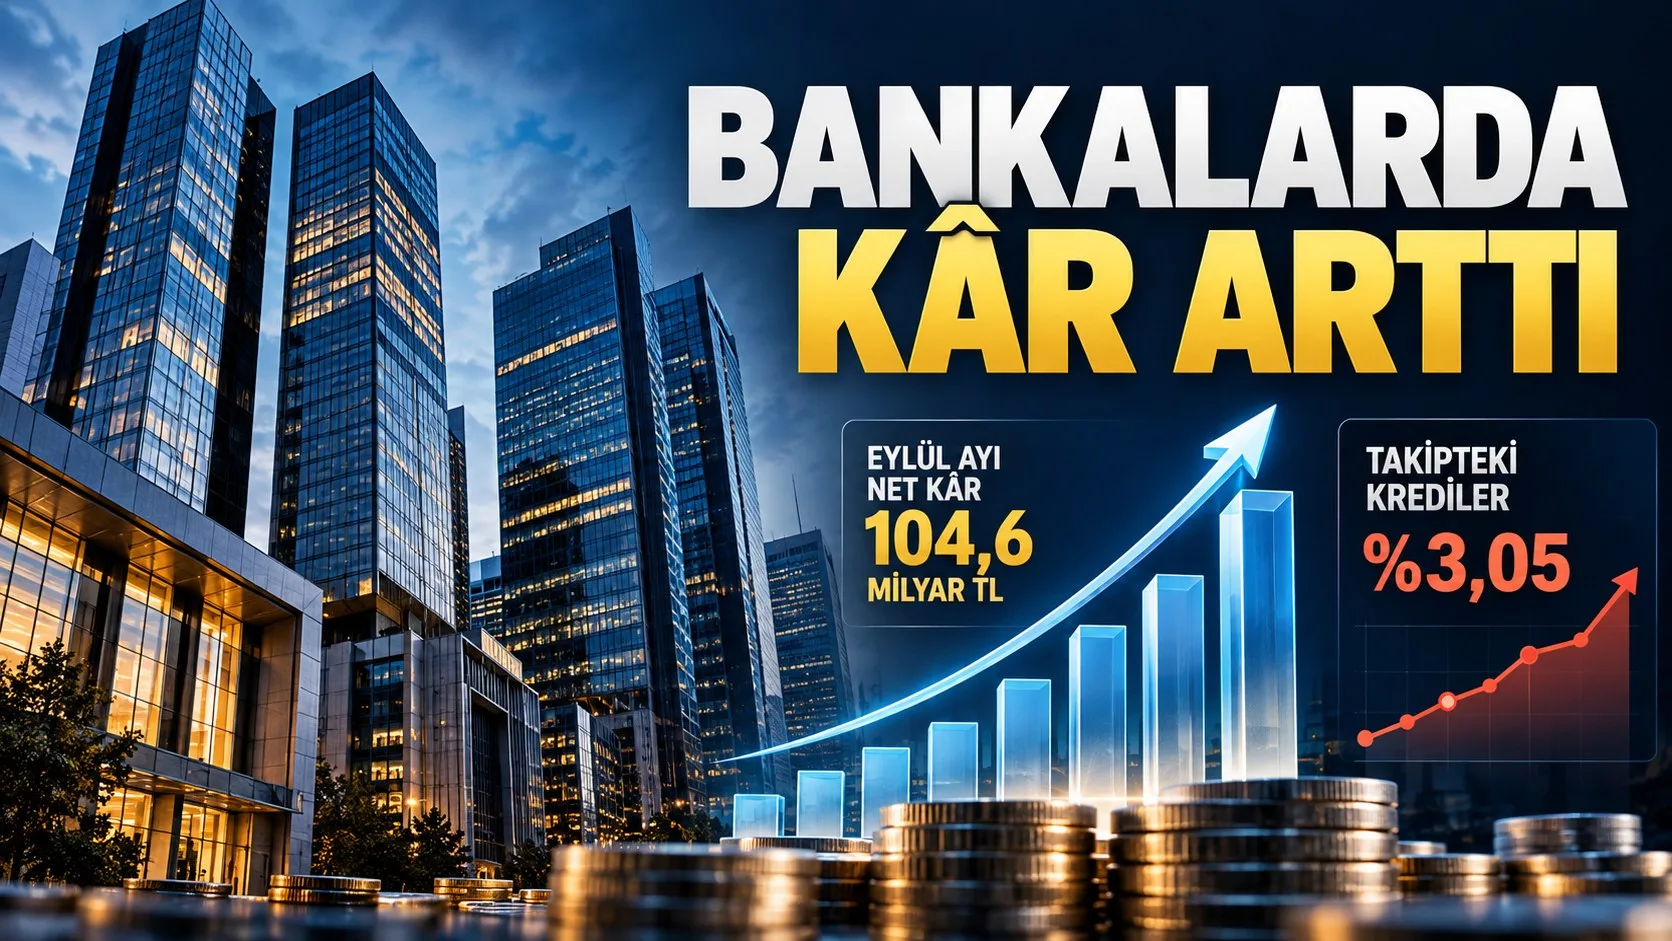
Bankacılık sektörünün eylül ayı net kârı, ağustostaki 79 milyar 912 milyon TL’den 104 milyar 608 milyon TL’ye yükseldi. Aylık artış yüzde 30,9 olurken, 2026’nın ilk dokuz ayındaki birikimli net kâr 780 milyar 915 milyon TL’ye ulaştı. Aynı dönemde kredilerin takibe dönüşüm oranı yüzde 2,92’den yüzde 3,05’e yükseldi. Veriler, bankaların kârlılığı artarken kredi portföyündeki sorunlu alacak payının da büyüdüğünü gösteriyor.
BDDK’nın eylül dönemi için paylaşılan sektör göstergelerinden hesaplanan değişimler, kredi ve mevduat büyümesinin birbirine yakın seyrettiğine işaret ediyor. Bankaların toplam kredi hacmi bir ayda 609,3 milyar TL, mevduatları ise 611,3 milyar TL arttı. Ancak aylık kârdaki sıçramanın hangi gelir veya gider kalemlerinden kaynaklandığı, yalnızca bu özet rakamlarla belirlenemiyor.
Bankaların eylül kârı 104,6 milyar TL’ye yükseldi
Eylülde elde edilen 104,6 milyar TL’lik net kâr, ağustosun 79,9 milyar TL’lik sonucunun 24,7 milyar TL üzerinde. Böylece aylık net kârda yüzde 30,9 artış gerçekleşti. Ocak-eylül toplamının 780,9 milyar TL’ye ulaşması, bankacılık sektörünün yılın ilk üç çeyreğinde yüksek nominal kârlılığını sürdürdüğünü gösteriyor.
Burada aylık net kâr ile dokuz aylık toplamın birbirine karıştırılmaması gerekiyor. 104,6 milyar TL yalnızca eylül ayına, 780,9 milyar TL ise ocaktan eylül sonuna kadar elde edilen birikimli sonuca karşılık geliyor. Kârın önceki aya göre artması, tek başına bankaların özkaynak kârlılığının veya reel kârlılığının aynı oranda yükseldiği anlamına gelmiyor.
Krediler ve mevduat bir ayda ne kadar büyüdü?
| Gösterge | Ağustos 2026 | Eylül 2026 | Aylık değişim |
|---|---|---|---|
| Aylık net kâr | 79,9 milyar TL | 104,6 milyar TL | +%30,9 |
| Toplam aktif | 55,74 trilyon TL | 56,98 trilyon TL | +%2,2 |
| Krediler | 28,16 trilyon TL | 28,77 trilyon TL | +%2,2 |
| Mevduat | 32,16 trilyon TL | 32,77 trilyon TL | +%1,9 |
| Özkaynaklar | 4,77 trilyon TL | 4,84 trilyon TL | +%1,3 |
| Takibe dönüşüm oranı | %2,92 | %3,05 | +0,13 puan |
| Sermaye yeterlilik oranı | %16,60 | %16,70 | +0,10 puan |
Aktif toplamı 1,24 trilyon TL artışla 56,98 trilyon TL’ye çıktı. Kredilerdeki 609,3 milyar TL ve mevduattaki 611,3 milyar TL’lik artış neredeyse aynı düzeyde. Bu karşılaştırma, sektörün bilanço büyümesini gösteriyor; ancak kredilerdeki büyümenin ne kadarının yeni kullandırımlardan, ne kadarının kur ve değerleme etkilerinden kaynaklandığını ayrıca incelemek gerekiyor.
Takipteki kredi oranı yüzde 3,05’e çıktı
Raporun risk tarafında öne çıkan gösterge, kredilerin takibe dönüşüm oranı. Ağustos sonunda yüzde 2,92 olan oran eylül sonunda yüzde 3,05’e yükseldi. Aylık değişim 0,13 yüzde puan, yani 13 baz puan. Oransal olarak bakıldığında bu artış yaklaşık yüzde 4,5’e karşılık geliyor.
Takibe dönüşüm oranının yükselmesi, toplam kredi portföyü içinde takipte sınıflandırılan alacakların payının arttığını gösteriyor. Ancak buradan tek başına hangi müşteri grubunda bozulma yaşandığını veya bankaların karşılık giderlerinin ne kadar arttığını çıkarmak mümkün değil. Bireysel ve ticari kredi ayrımıyla karşılık verileri, riskin kaynağını anlamak için izlenmeli.
Sermaye yeterlilik standart oranının aynı ayda yüzde 16,60’tan yüzde 16,70’e yükselmesi ise ayrı bir gösterge. Sektörün sermaye tamponuna ilişkin bu oran ile sorunlu kredi oranı farklı riskleri ölçüyor. Birinin iyileşmesi diğerindeki bozulmayı ortadan kaldırmıyor.
Banka hisseleri için hangi ayrıntılar önemli?
Bankacılık sektörü toplam net kârının yükselmesi, Borsa İstanbul’da işlem gören her bankanın aynı ölçüde kâr artışı açıklayacağı anlamına gelmiyor. BDDK sektör verileri farklı banka gruplarını kapsıyor; halka açık bankaların finansal sonuçları, fonlama maliyetleri ve karşılık giderleri birbirinden ayrışabilir.
Bu nedenle banka hisseleri açısından aylık sektör kârından çok, bilanço döneminde açıklanacak net faiz marjı, kredi risk maliyeti, ücret-komisyon gelirleri ve özkaynak kârlılığı birlikte değerlendirilmeli. Eylül verisindeki yüzde 3,05’lik takibe dönüşüm oranının sonraki aylarda devam edip etmeyeceği de kârlılığın sürdürülebilirliği açısından önemli olacak.
Veri notu: Eylül rakamları, paylaşılan BDDK sektör göstergelerine dayanmaktadır. BDDK’nın eylül aylık bülteninin resmî erişim bağlantısı bu metnin hazırlandığı anda ayrıca doğrulanamamıştır. Aylık değişimler verilen ağustos ve eylül rakamlarından PiyasaDetay tarafından hesaplanmıştır. Resmî kaynak: BDDK veri yayımlama takvimi.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.