

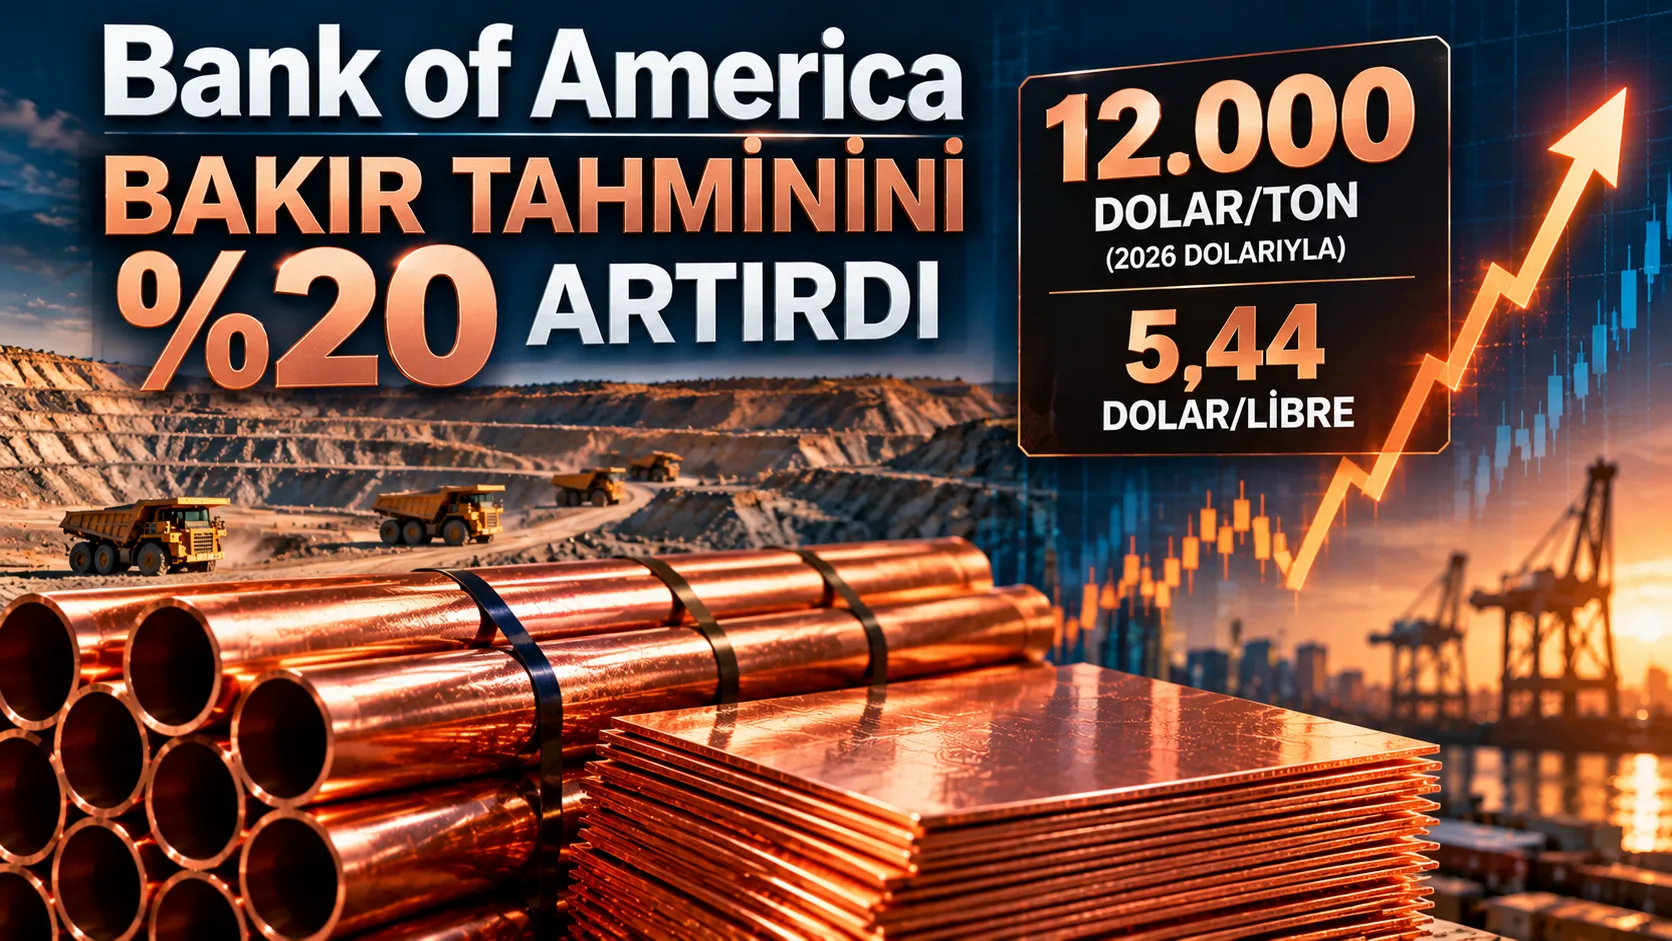
Bank of America, bakır piyasasında uzun vadeli fiyat beklentisini belirgin biçimde yukarı çekti. Bankanın emtia stratejistleri, bakır için uzun vadeli fiyat tahminini yüzde 20 artırarak 2026 dolar değeriyle ton başına 12 bin dolara çıkardı. Bu seviye libre başına 5,44 dolara karşılık geliyor.
Tahmin değişikliğinin merkezinde talep tarafındaki yeni bir sıçramadan çok, bakır arzında bir türlü çözülemeyen sorunlar bulunuyor. Banka, üretim ve tedarik tarafındaki sıkışıklığın metal fiyatlarını uzun vadede desteklemeye devam edeceği görüşünde.
Burada önemli bir ayrım var. BofA’nın 12 bin dolarlık rakamı bugünkü piyasa fiyatına yönelik kısa vadeli bir hedef değil. Uzun vadeli ve 2026 dolarının satın alma gücüyle ifade edilen bir fiyat varsayımı. Bakırın LME fiyatı halihazırda bu seviyenin üzerinde işlem gördüğü için rakamı “bakır 12 bin dolara yükselecek” şeklinde okumak doğru olmaz.
BofA neden bakır tahminini yükseltti?
Bank of America’nın gerekçesi oldukça net: arz tarafındaki problemler geçici görünmüyor. Büyük madenlerde yaşanan üretim kesintileri, bakır konsantresi bulunabilirliğindeki daralma ve rafineri kapasitesi ile hammadde arzı arasındaki dengesizlik piyasayı sıkı tutuyor.
Son veriler de bu görüşü destekliyor. Çin’de rafine bakır üretiminin 2026’da yalnız yüzde 3 ile yüzde 3,4 arasında artması bekleniyor. Bu gerçekleşirse ülkedeki üretim büyümesi en az 2000’den bu yana en düşük seviyeye inecek.
Çinli izabe tesislerinin bir bölümünde ekim ve kasım aylarında planlanan bakım duruşlarının yaklaşık 80 bin tonluk üretimi etkileyebileceği hesaplanıyor. Dünyanın en büyük bakır madenlerinden Escondida’nın yanı sıra Las Bambas ve El Teniente’deki operasyonel sorunlar da fiziksel arz üzerindeki baskıyı artırıyor.
Bakır bugün 12 bin doların zaten üzerinde
BofA tahminindeki 12 bin dolar rakamını değerlendirirken bugünkü piyasa fiyatını gözden kaçırmamak gerekiyor. Londra Metal Borsası’nda üç aylık bakır 1 Ekim işlemlerinde ton başına yaklaşık 14 bin 450 dolar civarında seyrediyor.
Dolayısıyla bankanın revizyonu kısa vadeli fiyat yönünden çok, uzun vadede bakırın sürdürülebilir fiyat seviyesine ilişkin varsayımın yukarı çekilmesi anlamına geliyor. Başka bir ifadeyle BofA, arz sorunlarının geçici bir fiyat hareketinden ibaret olmadığını düşünüyor.
Veri merkezleri bakır denkleminde giderek daha önemli
Bakır talebi artık yalnız inşaat, geleneksel sanayi ve otomotiv üretimi üzerinden okunmuyor. Elektrik şebekeleri, yenilenebilir enerji yatırımları ve yapay zeka için kurulan büyük veri merkezleri metalin uzun vadeli talep görünümünde daha fazla ağırlık kazanıyor.
Bank of America da veri merkezi yatırımlarını tahmininin önemli risklerinden biri olarak ayrıca işaretledi. Bankaya göre veri merkezi sermaye harcamalarında beklenmedik bir duraklama, bakır talebi açısından aşağı yönlü risk yaratabilir.
Bu nedenle mevcut hikaye tek yönlü değil. Arz yetersizliği fiyatı desteklerken, teknoloji ve enerji altyapısındaki yatırım temposunun zayıflaması talep tarafında dengeleyici bir etki yaratabilir.
Orta Doğu ve enerji maliyetleri de risk listesinde
BofA stratejistleri emtia piyasasının son bir yılı aşkın dönemde politika kararları ve beklenmedik piyasa gelişmeleriyle şekillendiğine dikkat çekiyor. Orta Doğu’daki savaşın yarattığı oynaklık da bankanın risk listesinde kalmaya devam ediyor.
Buradaki temel risk yalnız metal arzı değil. Enerji fiyatlarında sert ve kalıcı bir yükseliş, sanayi maliyetlerini artırarak küresel talebi zayıflatabilir. Böyle bir enerji kaynaklı talep şoku, arz sıkıntısının bakır fiyatına verdiği desteğin bir bölümünü dengeleyebilir.
Alüminyum tahmini aşağı çekildi
Bank of America diğer emtia tahminlerinde daha sınırlı değişiklik yaptı. Banka, 2027 yılı alüminyum fiyat tahminini yüzde 5 azaltarak ton başına 3 bin 625 dolara indirdi.
Bakır tahmininin yüzde 20 artırılırken alüminyum beklentisinin düşürülmesi, iki metalin arz-talep görünümündeki ayrışmayı da ortaya koyuyor. BofA bakırda arz sıkışıklığını daha kalıcı bir sorun olarak görürken alüminyum tarafında aynı ölçüde yukarı yönlü fiyat baskısı beklemiyor.
Altında güçlü dolar ve yüksek faiz uyarısı
Raporda altına ilişkin mesaj ise farklı yönde. Bank of America, yüksek faiz oranları ile güçlü doların altın fiyatları açısından aşağı yönlü bir görünüm yarattığını belirtti.
Yüksek tahvil faizleri faiz getirisi olmayan altını tutmanın alternatif maliyetini artırırken, doların değer kazanması dolar cinsinden fiyatlanan kıymetli metallere talebi baskılayabiliyor. BofA’nın değerlendirmesi bu iki kanalın altın üzerinde risk oluşturduğuna işaret ediyor.
Bakırda bundan sonra hangi veriler önemli?
Bakır piyasasında önümüzdeki dönemin en önemli başlığı yine fiziksel arz olacak. Çin’deki rafineri üretiminin seyri, büyük madenlerdeki kesintiler ve küresel stokların yönü fiyatlamanın merkezinde kalacak.
Talep tarafında ise Çin sanayisinin görünümü ile elektrik altyapısı ve veri merkezi yatırımlarının temposu izlenecek. BofA’nın tahminindeki yukarı yönlü revizyon güçlü bir uzun vadeli arz hikayesine dayanıyor ancak enerji kaynaklı talep şoku veya teknoloji yatırımlarındaki yavaşlama bu görünümün başlıca karşı riskleri arasında bulunuyor.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.