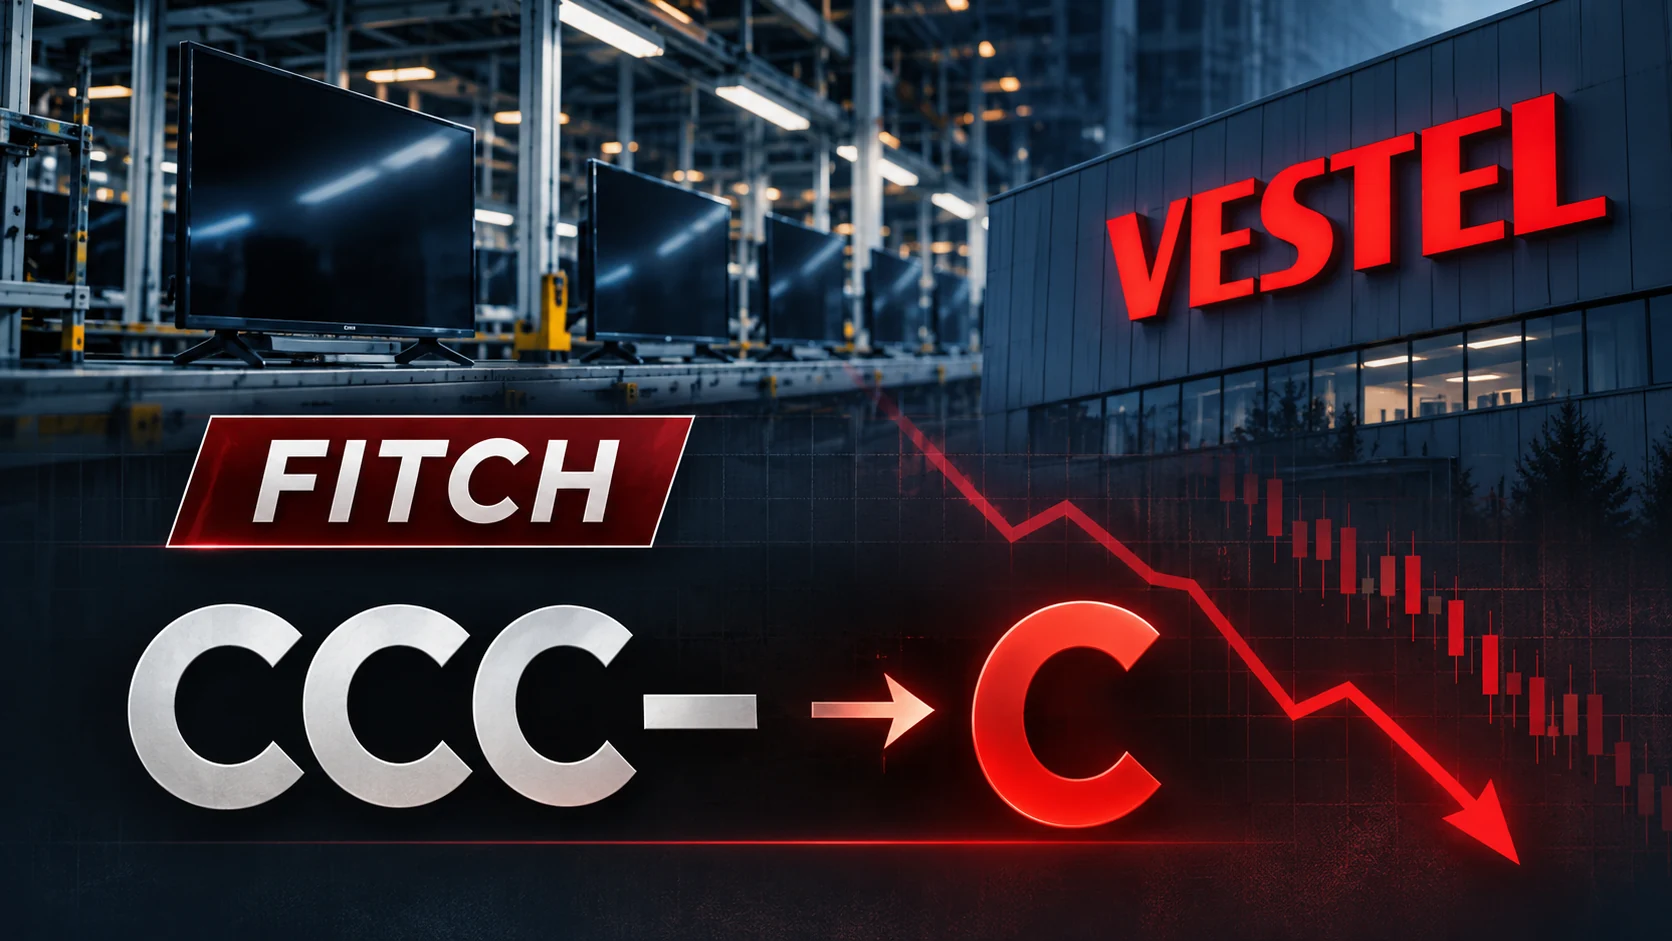
Vestel Elektronik’in (VESTL) kredi notu, uluslararası derecelendirme kuruluşu Fitch tarafından “CCC-” seviyesinden “C”ye indirildi. Şirketin 17 Kasım 2026 saat 20.57’de Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, uzun vadeli yerel ve yabancı para kredi notlarının yanı sıra Eurobond notu da “CC”den “C”ye düşürüldü. Karar, Vestel’in 500 milyon dolarlık tahvilini yeniden yapılandırmaya çalıştığı kritik bir dönemde geldi.
Not indiriminin arka planında yalnızca son dönemdeki zararlar bulunmuyor. Şirket, 2029 vadeli Eurobond’un koşullarını değiştirmek, ödeme takvimini ötelemek ve bankalarla borçlarını yeniden düzenlemek üzere bir süredir görüşmeler yürütüyor. Fitch’in yeni değerlendirmesi, bu sürecin kreditörler açısından taşıdığı yüksek riski daha görünür hâle getirdi.
Fitch’in C notu Vestel için ne ifade ediyor?
Fitch ölçeğinde “C”, temerrüde çok yakın veya temerrüt benzeri bir sürecin gündemde olduğu, kredi riskinin son derece yüksek değerlendirildiği seviyeler arasında bulunuyor. Bu not, şirketin borsadaki hisse fiyatı için doğrudan bir hedef ya da işletmenin faaliyetlerini durdurduğuna ilişkin karar değil. Değerlendirme, esas olarak şirketin borçlarını sözleşme koşullarına uygun biçimde ödeme gücüne ve yeniden yapılandırma riskine odaklanıyor.
500 milyon dolarlık Eurobond’da kritik aşama
Vestel’in borç yeniden yapılandırma sürecinin merkezinde, 500 milyon dolar nominal tutarlı, %9,75 kuponlu ve Mayıs 2029 vadeli tahviller yer alıyor. Şirket 20 Ekim’de tahvil sahiplerine takas ve sözleşme değişikliği teklifi sundu. Teklif, ödeme ertelemesi ile 2032 ve 2035 vadelerine uzanan yeni borçlanma araçlarını içeren düzenlemeler öngörüyor.
11 Kasım’da yapılan toplantıda mevcut tahvillerin %93,38’ini temsil eden katılım sağlandı; kullanılan oyların %82’si teklif lehine oldu. Böylece tahvil sahiplerinden önemli ölçüde destek alındı. Bazı erteleme kararları hemen uygulanırken teklifin kalan bölümlerinin hayata geçirilmesi SPK onayına bağlandı. Açıklamada, 15 Kasım 2026’da mevcut tahviller için faiz ödeme tarihi oluşmayacağı da belirtildi.
Bu kronoloji, Fitch’in not indiriminin neden sıradan bir derecelendirme değişikliği olarak görülemeyeceğini açıklıyor. Borcun vadesinin uzatılması ya da şartlarının yeniden belirlenmesi şirketin kısa vadeli likidite baskısını hafifletebilir; buna karşılık alacaklıların üstlendiği risk ve ödemenin zamanlaması değişiyor.
PiyasaDetay’da daha önce Vestel’in 500 milyon dolarlık tahvil yeniden yapılandırma sürecini ele almıştık. Yeni kredi notu, o tarihte başlayan görüşmelerin kredi riski açısından ulaştığı aşamayı gösteriyor.
Son bilançoda satışlar %47 geriledi
Şirketin 2026’nın ilk 9 aylık finansalları da borç yapılandırmasının arka planını ortaya koyuyor. Vestel’in konsolide hasılatı, geçen yılın aynı dönemindeki yaklaşık 139,61 milyar TL’den 74,44 milyar TL’ye geriledi. Satışlardaki düşüş yaklaşık %46,7 olurken esas faaliyet zararı 18,31 milyar TL, dönem net zararı ise 16,83 milyar TL düzeyinde gerçekleşti.
Üstelik şirketin FAVÖK’ü geçen yılın aynı dönemindeki pozitif seviyeden 2026’nın ilk 9 ayında yaklaşık 1,94 milyar TL negatif seviyeye indi. Üretim ve satış faaliyetlerinin nakit yaratma kapasitesindeki baskı, yüksek finansman ihtiyacıyla birleştiğinde borçların çevrilmesini daha zor hâle getirebiliyor.
VESTL yatırımcısı neyi izleyecek?
Fitch’in kararı borçlanma araçlarının riskine ilişkin çok güçlü bir uyarı niteliğinde. Hisse yatırımcısı içinse süreç daha geniş: Yeniden yapılandırma finansal baskıyı azaltırsa şirketin toparlanma alanı genişleyebilir; ancak vade uzatımı tek başına satış hacmini veya kârlılığı düzeltmiyor. Vestel’in gelecekteki finansman koşulları ve faaliyet performansı birlikte belirleyici olacak.
Şirketin 17 Kasım tarihli KAP açıklamasında iki not indirimi de resmen duyuruldu. Vestel cephesinde şimdi gözler borç yapılandırmasının uygulama adımlarında ve yeni dönemde açıklanacak nakit akışı göstergelerinde.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.