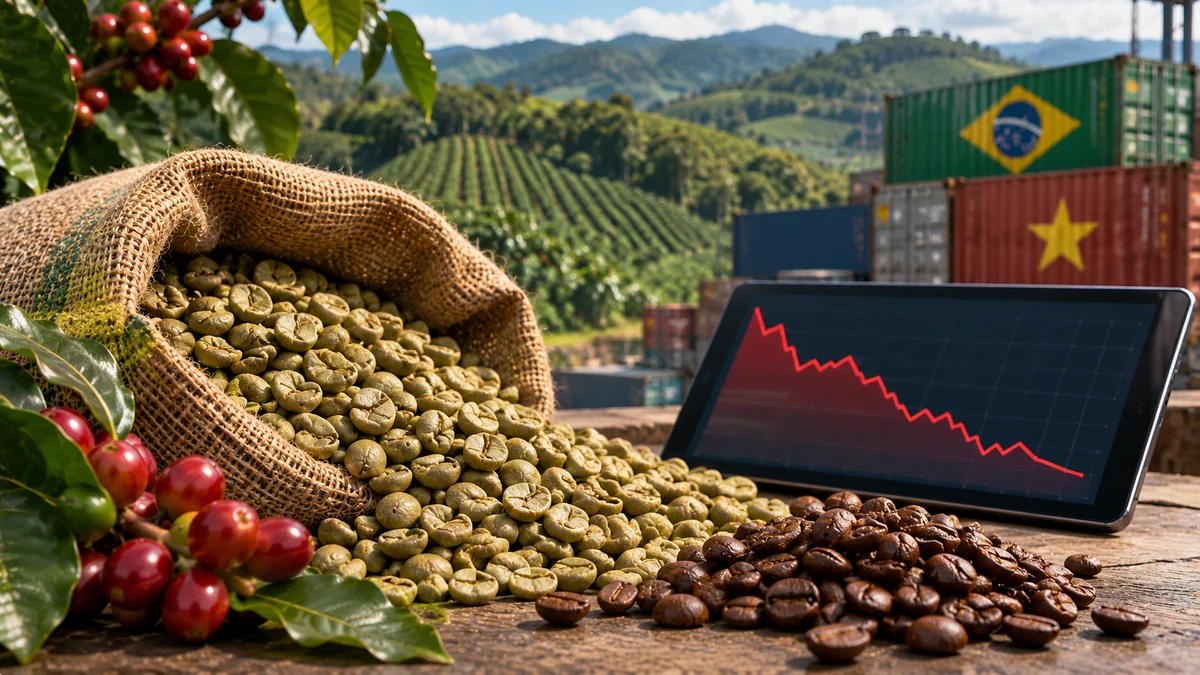
Kahve fiyatları yeniden düşüş eğiliminde. Kasım ortasında Arabica göstergesi libre başına yaklaşık 2,74 dolara gerilerken son bir aylık kayıp %8’i buldu. Fakat fiyat ekranındaki bu hareketin arkasında yalnızca doların güçlenmesi yok. Dünyanın en büyük iki üreticisi Brezilya ve Vietnam’dan beklenen yüksek hasat, kahve piyasasının gelecek yıl ne kadar ürünle karşılaşacağını değiştirmiş durumda.
2026/27 sezonu için dünya kahve üretimi 189,7 milyon çuval, tüketim ise 179,7 milyon çuval tahmin ediliyor. Çuvalların her biri 60 kilogram. Aradaki yaklaşık 10 milyon çuvallık fark, üretimin tüketimi aşabileceğine işaret ediyor. Ancak bunun tamamının hemen borsaya satılabilir stok olarak geleceğini varsayamayız; ürünün hasat, taşıma, işleme ve teslimat takvimi de var.
İçindekiler
13 Kasım'da Arabica göstergesi yaklaşık 2,74 dolar/libre; son bir ayda %8,09 düşüş.
Dünya üretimi için 189,7 milyon adet 60 kilogramlık çuval tahmini.
Dolar kuru, kavurma, paketleme ve perakende giderleri nedeniyle uluslararası düşüş doğrudan aynı oranda yansımıyor.
Brezilya’da hasat beklentisi değişti
Dünya fiyatlarının yönünü belirleyen ilk ülke Brezilya. Bu sezon üretimin 71,9 milyon çuvala çıkması bekleniyor. Geçen sezonki yaklaşık 63 milyon çuval düzeyine göre artış 8,9 milyon çuval. Üstelik yükselişin tamamı iki kahve çeşidine eşit dağılmıyor: Brezilya’da Arabica üretiminin 47,5 milyon çuvala yükselmesi, Robusta üretiminin ise 24,4 milyon çuvala hafifçe gerilemesi öngörülüyor.
Bu fark önemli. Arabica genellikle daha yüksek fiyatlı kahve çeşitlerinde ağırlık kazanıyor; Robusta ise hazır kahve ve birçok karışımda kullanılıyor. Üretim tahmininde Arabica tarafındaki artışın öne çıkması, dünya piyasasında özellikle bu çekirdeğin gelecekteki arzına ilişkin beklentiyi değiştiriyor.
Vietnam’da da üretimin 32,5 milyon çuvala yükselmesi bekleniyor. Dünya toplamındaki artış yalnızca Brezilya’dan gelmiyor. Ürün daha bol hale gelebileceği beklentisiyle alıcıların acele etmemesi ve ihracatçıların fiyat avantajını kullanarak satışlarını artırması, vadeli piyasada aşağı yönlü baskı yaratabiliyor.
Arabica ve Robusta aynı anda düşmüyor
“Kahve fiyatı düştü” dediğimizde hangi kahveden söz ettiğimizi de belirtmek gerekiyor. Ekim ayındaki uluslararası ortalama fiyatlar bunu açıkça gösteriyor. Genel kahve bileşik göstergesi aylık %0,3 gerilese de Brezilya Arabica ve Kolombiya Arabica fiyatları yükseldi. Robusta ise %2 düştü.
| Kahve grubu | Ekim ortalaması (cent/libre) | Aylık değişim |
|---|---|---|
| Brezilya Arabica | 294,49 | +%1,5 |
| Kolombiya Arabica | 337,85 | +%0,5 |
| Diğer hafif Arabica | 334,99 | +%1,7 |
| Robusta | 164,19 | -%2,0 |
| Kahve bileşik göstergesi | 261,26 | -%0,3 |
Kasımda Arabica vadeli fiyatlarının aşağı gelmesiyle ekim ayındaki Arabica ortalama artışı arasında çelişki yok. İlki daha güncel bir fiyat hareketi; ikincisi geçmiş ayın bütün işlem günlerini kapsayan ortalama. Ayrıca ICE vadeli sözleşmesiyle uluslararası kahve bileşik göstergesi aynı fiyat serisi değil.
1 libre yaklaşık 453,6 gramdır. Uluslararası fiyatlar çoğunlukla kavrulmamış yeşil çekirdeğin referans fiyatlarını veya vadeli kontratları gösterir. 2,74 dolar/librelik göstergeyi yaklaşık 6,04 dolar/kilograma dönüştürebiliriz. Ancak bu rakam Türkiye’de satılan 1 kilogram kavrulmuş kahvenin maliyetine veya satış fiyatına eşit değildir. Kavurma sırasında ağırlık kaybı, kalite farkı, taşıma ve diğer giderler hesaba katılmalıdır.
Dolar ve Brezilya reali kahveyi nasıl etkiliyor?
Bir Brezilyalı ihracatçının kahveyi dolar üzerinden satıp giderlerinin önemli bölümünü real ile ödediğini düşünelim. Real değer kaybettiğinde ihracatçı aynı dolar gelirini ülkesinde daha yüksek yerel para karşılığıyla elde edebilir. Bu durum satış isteğini artırabilir. Kasım ortasında realdeki zayıflama da fiyatlarda baskı yaratan gelişmelerden biri oldu.
Buradan her güçlü dolar gününde kahvenin mutlaka ucuzlayacağı sonucu çıkmaz. Hava koşulları, ICE sertifikalı stokları, fonların vadeli piyasa pozisyonları ve fiziki teslimat koşulları bazen kur etkisini bastırabiliyor. Nitekim 12 Kasım’da Arabica kontratında sert günlük yükseliş görülürken 13 Kasım’da yeniden düşüş yaşandı. Uzun vadeli arz beklentisi ile günlük fiyat aynı şey değil.
Türkiye’de bir fincan kahve neden hemen ucuzlamıyor?
Dünyada yeşil çekirdek ucuzlasa bile Türkiye’de kahve markete ulaşana kadar birkaç farklı maliyetle karşılaşıyor: dolar kuru, ithalat, kavurma, ambalaj, dağıtım ve mağaza giderleri. Kafede bunlara kira, personel, ekipman ve servis giderleri ekleniyor. Dolayısıyla emtia fiyatındaki gerilemenin tamamı etiket fiyatına yansımayabilir.
Basit bir örnek düşünelim: 100 TL’lik bir fincanın satış fiyatı içinde yeşil kahve çekirdeğine ilişkin maliyetin payı varsayımsal olarak 20 TL olsun. Çekirdek maliyeti %10 düştüğünde, diğer tüm kalemler sabit kalırsa doğrudan maliyet avantajı 2 TL olur; 100 TL’lik fincanın kendiliğinden 90 TL’ye inmesi gerekmez. Bu yalnızca hesap örneğidir, piyasadaki her kafenin gerçek maliyet dağılımı değildir.
Daha kritik etken kur. Dolar cinsinden çekirdek fiyatı %10 gerilerken dolar/TL kuru örneğin %8 yükselirse, aynı ürünün TL cinsinden ithal maliyetindeki teorik düşüş yaklaşık %2,8 olur: 0,90 × 1,08 = 0,972. Kur ve fiyatı birlikte izlemek isteyenler güncel dolar/TL fiyatları ve grafiklerini takip edebilir.
Fiyatlarda bundan sonra hangi veriler izlenecek?
Önümüzdeki dönemin ilk konusu Brezilya hasadının tahminlere ne kadar yaklaşacağı. Beklenen üretim gerçekleşirse arz rahatlayabilir; olumsuz hava koşulları ise aynı tabloyu hızla değiştirebilir. İkinci konu, Vietnam ürününün ihracat takvimi ve Robusta stokları. Üçüncü konu da Arabica stoklarının tarihsel olarak düşük seviyelerden ne kadar toparlanacağı.
Bu açıdan bugünkü fiyat düşüşünü tek başına yeni ve kesintisiz bir ucuzlama döneminin kanıtı saymak erken. Kahve piyasası yakın geçmişte de benzer hareketler yaşadı. Haziran ayında kahvenin 2024’ten beri en düşük seviyeye gerilemesini ele almıştık; o günden sonra gelen dalgalanmalar, piyasadaki arz beklentilerinin ne kadar hızlı değişebildiğini gösterdi.
Sonuçta üretim beklentilerinin yükselmesi alıcılar için önemli bir gelişme. Ancak küresel çekirdek fiyatıyla Türkiye’deki market rafı arasında doğrudan, sabit oranlı bir ilişki bulunmuyor. Yatırımcı açısından Arabica ve Robusta’nın ayrı fiyatlanması, tüketici açısından ise kur ve perakende maliyetleri daha belirleyici.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.