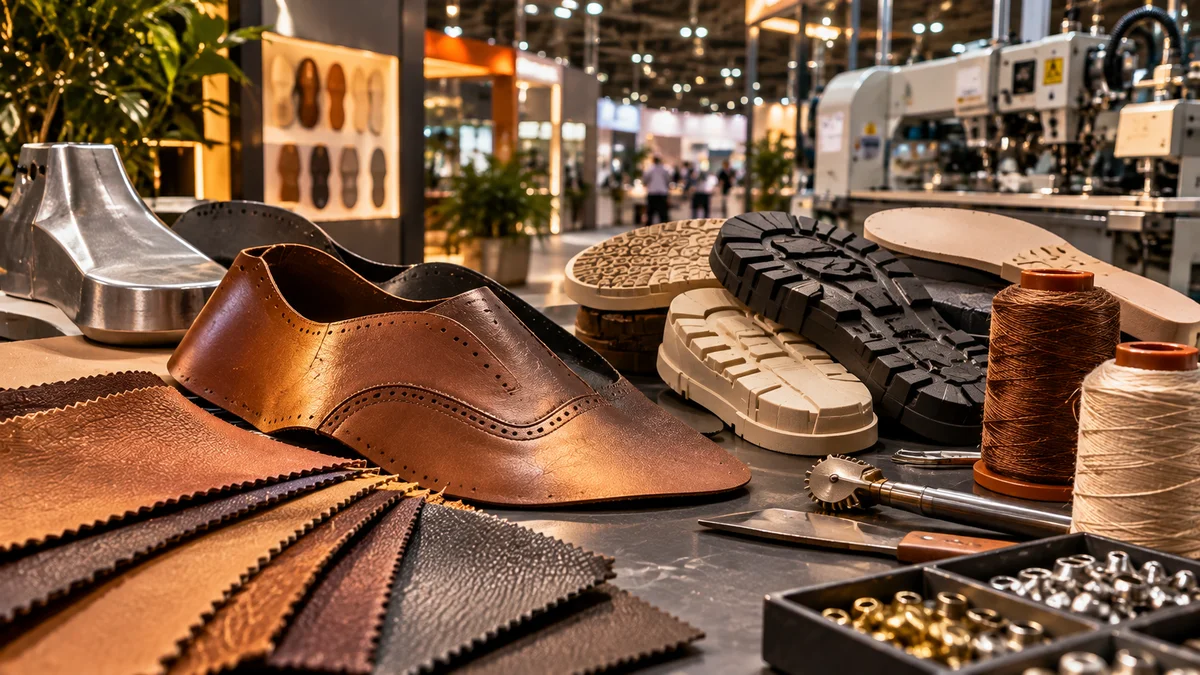
75. Uluslararası Ayakkabı Yan Sanayi Fuarı (AYSAF), 11 Kasım’da İstanbul Fuar Merkezi’nde kapılarını açtı. İstanbul Ticaret Odası (İTO) Başkanı Şekib Avdagiç, fuarın açılışında sektörün belirsiz ekonomik koşullara uyum sağlamak zorunda olduğunu belirterek KDV oranları arasındaki farklılıkların giderilmesi ve sınır ötesi e-ticaret altyapısının güçlendirilmesi çağrısında bulundu.
Avdagiç’in açılış konuşmasında kullandığı “Artık sisin dağılmasını bekleme dönemi geride kaldı” ifadesi, üreticilerin maliyet, finansman ve dış pazarlara erişim sorunlarına yönelik mesajının özünü oluşturuyor. Fuarın gündeminde yaklaşık 100 katılımcı şirket, 36 yan sanayi iş kolu ve yeni üretim teknolojileri bulunurken, sektörün asıl beklentisi daha rekabetçi bir iş ortamı.
KDV farkları ayakkabı üreticisini nasıl etkiliyor?
Avdagiç’in dikkat çektiği vergi farklılıkları, özellikle ürünün nihai satışındaki KDV ile üretimde kullanılan malzeme ve hizmetlere uygulanan oranların ayrışabildiği işletmeler için önem taşıyor. Genel KDV oranı %20, indirimli oranlardan biri %10. Ancak bütün ayakkabı girdilerinin aynı oranda vergilendirildiğini varsaymak doğru değil; her mal veya hizmetin sınıflandırması ayrı değerlendirilmeli.
Basitleştirilmiş bir örnek düşünelim: Üretici, KDV hariç 100 TL tutarındaki bir girdiyi %20 KDV ile alırsa 20 TL vergi öder. Aynı işletme KDV hariç 150 TL’ye sattığı ve %10 KDV’ye tabi bir nihai ürün için 15 TL hesaplanan KDV oluşturur. Başka işlemler olmadığı varsayımında 5 TL’lik indirilecek KDV fazlası ortaya çıkar. Bu 5 TL otomatik olarak kaybedilen para değildir; sonraki işlemlerde indirim veya mevzuattaki şartlar oluşuyorsa iade süreçleri söz konusu olabilir. Ancak iade ve mahsup sürecinin zamanlaması işletmenin nakit ihtiyacını etkileyebilir.
Bu nedenle sektörün talebi sadece vergi oranı başlığıyla değil, işletme sermayesi ve finansman maliyeti açısından da değerlendirilmeli. Yüksek faiz ortamında tahsil edilmesi beklenen bir verginin işletmede ne kadar süreyle bağlı kalacağı, özellikle küçük ve orta ölçekli üreticiler için önem kazanıyor.
Sınır ötesi e-ticaret neden ikinci öncelik?
Avdagiç’in gündeme taşıdığı ikinci başlık, üreticilerin yurt dışındaki tüketiciye ve işletmelere dijital kanallardan erişimi. Bir üreticinin yabancı pazaryerinde mağaza açması tek başına yeterli değil. Ödeme alma, iade yönetimi, teslimat süresi, ülkeye göre vergi ve gümrük işlemleri ile ürün güvenliği yükümlülükleri de rekabetin parçası.
Örneğin aynı ayakkabının yurt dışındaki alıcıya teslim toplam maliyeti, satış fiyatından ibaret değil. Uluslararası taşıma, pazaryeri komisyonu, olası iade ve yerel vergiler nihai marjı değiştirebilir. Bu kalemlerin baştan hesaplanabilmesi, özellikle küçük üreticilerin yeni bir pazara açılırken karşılaşabileceği sürpriz maliyetleri azaltabilir.
İTO Başkanı’nın çağrısı bu açıdan ayakkabı üretiminin yalnızca fabrika içinde değil, satış ve dağıtım kanallarında da rekabet etmesi gerektiğine işaret ediyor. Ancak konuşmada sözü edilen talepler, yürürlüğe girmiş yeni bir KDV düzenlemesi veya ilan edilmiş bir e-ticaret destek paketi anlamına gelmiyor.
AYSAF 2026’da hangi ürün ve teknolojiler sergileniyor?
11–13 Kasım tarihlerindeki fuarda taban ve ökçe sistemleri, deri ve suni deri, tekstil ürünleri, EVA malzemeler, metal ve plastik aksesuarlar, yapıştırıcılar, makine ve üretim teknolojileri öne çıkıyor. Organizatörler yaklaşık 100 şirketin ayakkabı yan sanayisinin 36 farklı iş kolunu temsil edeceğini bildirmişti.
Fuar öncesinde değerlendirme yapan Ayakkabı Yan Sanayicileri Derneği (AYSAD) Başkanı Sait Salıcı da yüksek üretim maliyetleri, finansmana erişim sıkıntısı ve daralan kâr marjlarını sektörün başlıca sorunları arasında saymıştı. Salıcı’nın vurguladığı katma değerli üretim ve dijital otomasyon hedefleri, Avdagiç’in e-ticaret çağrısıyla birlikte değerlendirildiğinde, sektörde yalnızca daha fazla üretim değil, daha verimli üretim ve daha geniş pazara erişim arayışının öne çıktığını gösteriyor.
AYSAF’ı ziyaret etmek isteyenler için program
AYSAF 2026, İstanbul Fuar Merkezi’nde 11, 12 ve 13 Kasım günlerinde 10.00–18.00 saatleri arasında ziyaret edilebiliyor. Organizatörün resmî sitesinde çevrim içi ziyaretçi kaydı yapılıyor. Konferans programı ziyaretçilere ücretsiz sunuluyor; fuarın genel giriş ücretine ilişkin bilgi için güncel kayıt ekranını kontrol etmek gerekiyor. Ziyaret ve oturum bilgileri AYSAF’ın resmî ziyaretçi bilgilendirmesinde bulunuyor.
Ayakkabı üreticilerinin dış pazarlardaki rekabetini anlamak için ülkelerin ithalat talebi ve dış ticaret gelişmeleri de önemli. Almanya’nın eylül dış ticaretindeki değişimi ve Çin’in ekim ayındaki dış ticaret verileri, küresel talebin ve ithalat-ihracat dengesinin ne kadar farklı yönlerde hareket edebildiğini gösteriyor. Bunlar doğrudan ayakkabı sektörü istatistikleri değil, genel dış ticaret ortamına ilişkin göstergeler.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.