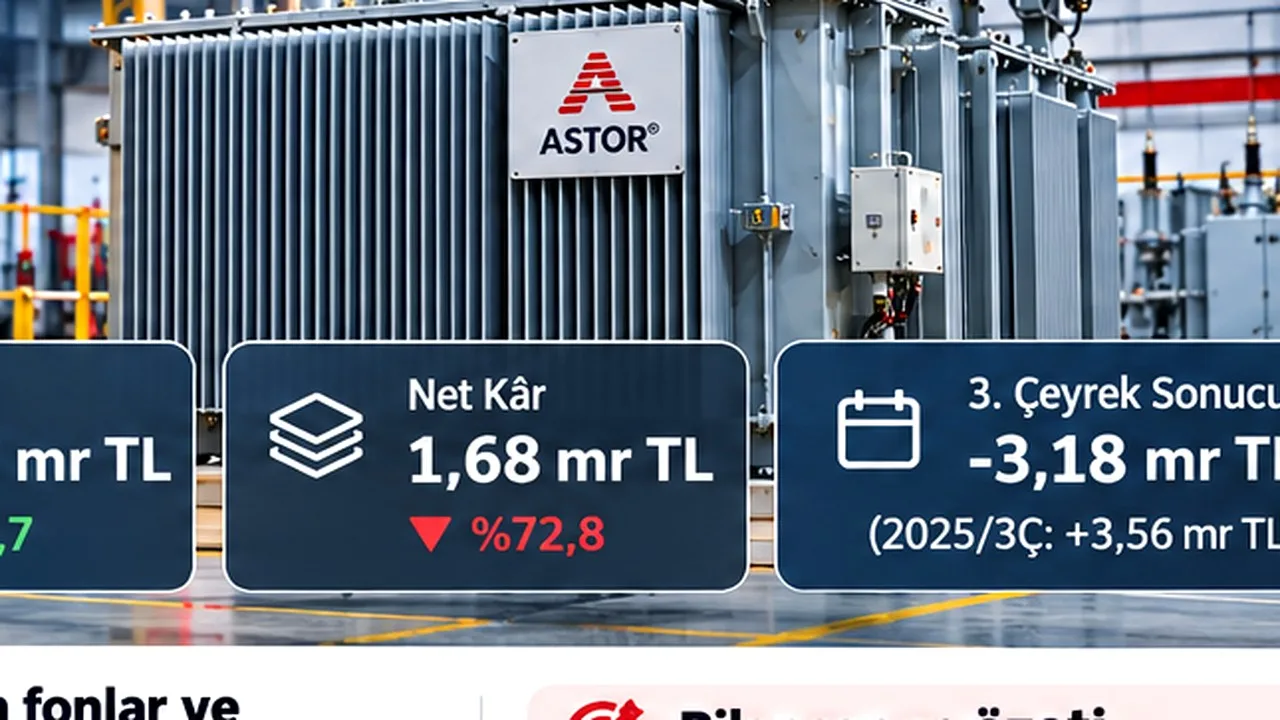
Astor Enerji (ASTOR), 2026’nın ilk 9 ayında satışlarını %16,4, standartlaştırılmış FAVÖK’ünü %23,7 artırmasına rağmen net kârında %72,8 düşüş açıkladı. 9 Kasım’da yayımlanan finansal tablolarda net kâr 1,68 milyar TL’ye gerilerken yalnızca 3. çeyrekte 3,18 milyar TL zarar oluştu. Üstelik aynı çeyrekte esas faaliyet kârı 4,23 milyar TL’ye yükseldi.
ASTOR bilanço analizinde bu farkı anlamak için üretimden elde edilen sonuçlarla finansal yatırım portföyündeki değer değişimlerini ayırmak gerekiyor. Şirketin fon satışları ve değerleme kalemleri üçüncü çeyrekte net sonucu aşağı çekerken sipariş bakiyesi, faaliyet marjları ve işletme nakit akışı daha olumlu bir tablo gösteriyor.
İçindekiler
- ASTOR 2026 3. çeyrek bilanço görünümü
- 3. çeyrekte faaliyet kârı artarken neden zarar oluştu?
- Fon krizi ASTOR bilançosuna nasıl yansıdı?
- Geçgel kardeşler hakkındaki süreçten ne biliyoruz?
- Sipariş bakiyesi ve üretim tarafında büyüme sürüyor
- Nakit akışı iyileşti, stoklar ikiye katlandı
- Net borç hesabında finansal yatırımları ayırmak gerekiyor
- ASTOR bilanço yorumu ve gelecek çeyrekte izlenecekler
ASTOR 2026 3. çeyrek bilanço görünümü
9 aylık finansal göstergeler
3. çeyrekte faaliyet kârı artarken neden zarar oluştu?
Temmuz-eylül döneminde satışlar 10,00 milyar TL’den 13,34 milyar TL’ye, brüt kâr ise 3,73 milyar TL’den 5,59 milyar TL’ye yükseldi. Brüt kâr marjı yaklaşık %37,3’ten %41,9’a çıktı. Esas faaliyet kârı da %40,3 artışla 4,23 milyar TL oldu. Buna karşılık aynı çeyrekte 3,18 milyar TL net zarar kaydedildi; geçen yılın aynı çeyreğinde 3,56 milyar TL net kâr vardı.
Bu ayrışmanın merkezinde finansal yatırımların satış ve değerleme etkisi bulunuyor. Finansal raporun ilgili dipnotunda üçüncü çeyrekte bu başlık altında yaklaşık 3,83 milyar TL negatif gelir etkisi ve 1,83 milyar TL gider görülüyor. Aynı kapsamdaki iki tutarın net etkisi yaklaşık eksi 5,65 milyar TL. Bu rakamı doğrudan nakit çıkışı veya tasfiye kapsamındaki üç fonun kesinleşmiş zararı olarak okumak yanlış olur.
Ayrıca 3. çeyrekte 2,64 milyar TL net parasal pozisyon kaybı oluştu. Buna karşılık 1,25 milyar TL ertelenmiş vergi geliri net zararı kısmen sınırladı. Yani üçüncü çeyrek zararı, üretim faaliyetlerinin aynı ölçüde zarar ettiği anlamına gelmiyor; ancak finansal yatırım yönetiminin sonuçlar üzerinde ne kadar büyük bir etki yaratabildiğini gösteriyor.
Fon krizi ASTOR bilançosuna nasıl yansıdı?
Astor Enerji, 28 Eylül’de SPK’nın tasfiye sürecine aldığı üç yatırım fonunda toplam 376,61 milyon TL yatırım bulunduğunu açıklamıştı. Bunlar Pardus Portföy Üçüncü Hisse Senedi Serbest Fon, Hedef Portföy Pusula Serbest Fon ve Hedef Portföy Kısa Vadeli Serbest Fon. 30 Eylül’de söz konusu fonların toplam değeri 314,32 milyon TL olarak raporlandı; şirket daha sonraki tahsilat ve aktarılan menkul kıymet hareketlerine ilişkin de bilgi verdi.
Ancak burada iki ayrı büyüklük var: Tasfiye edilen üç fondaki yatırım ve bütün finansal yatırım portföyünün 3. çeyrek gelir tablosuna yansıyan satış/değerleme sonuçları. Yaklaşık 5,65 milyar TL’lik negatif etkiyi 376,61 milyon TL’lik üç fon yatırımıyla eşitlemek mümkün değil. ASTOR’un tasfiye kapsamındaki fonlara ilişkin ilk KAP açıklamasını daha önce ayrıntılarıyla incelemiştik.
Finansal yatırımların bilanço değeri de değişti: Kısa vadeli finansal yatırımlar 2025 sonundaki 14,01 milyar TL’den 5,45 milyar TL’ye, uzun vadeli finansal yatırımlar 2,46 milyar TL’den 1,65 milyar TL’ye geriledi. Bu hareketin tamamını değer kaybı olarak yorumlayamayız; satışlar, portföy değişiklikleri ve değerleme sonuçları birlikte etkili olabilir. Şirketin yeni hazine ve finansal risk yönetimi politikası hazırlaması bu açıdan takip edilmeli.
Geçgel kardeşler hakkındaki süreçten ne biliyoruz?
Şirketin ana hissedarları Feridun Geçgel ve Enver Geçgel hakkında fon soruşturması kapsamında uygulanan mal varlığı tedbirlerinin kaldırıldığı 23 Ekim tarihli gelişmeler arasında yer aldı. Basında iki ismin TMSF’nin gönüllü iade hesabına toplam 5 milyar TL yatırdığı haberleri de yayımlandı. Ancak bu tutar, ASTOR’un finansal tablosunda şirkete ait bir ödeme olarak sunulmuyor ve ilgili şirket KAP açıklaması ödeme tutarını doğrulamıyor. Tedbirlerin kaldırılması da soruşturmanın sona erdiği anlamına gelmiyor.
Bu hukuki süreçle şirketin finansal yatırımlarından doğan muhasebe etkisi ayrı değerlendirilmelidir. Ana hissedarlara ilişkin gelişmeleri, Geçgel kararı ve ASTOR’un piyasa gündemine ilişkin önceki haberimizde ele almıştık.
Sipariş bakiyesi ve üretim tarafında büyüme sürüyor
Astor’un 6 Kasım tarihli yatırımcı sunumunda sipariş bakiyesi 1,89 milyar dolar seviyesinde yer alıyor. Siparişlerin yaklaşık %89’u ihracata, yine yaklaşık %89’u güç transformatörlerine ilişkin. Bu rakamlar gelecekteki teslimatlar için önemli bir görünürlük sağlıyor; ancak sipariş bakiyesinin tamamı aynı dönemde gelire dönüşmüyor.
Şirketin Haziran’da devreye aldığı anahtarlama ürünleri fabrikası, kademeli üretime geçen iletken yatırımı ve 2027’de üretim hedeflenen yüksek güç transformatörü projesi büyüme programının temel parçaları. 2026/9 gelir tablosunda brüt kâr marjının yaklaşık %38,5’ten %41,3’e yükselmesi de faaliyet tarafındaki olumlu değişimi destekliyor. Buna karşılık bu yatırımların nakit ihtiyacı ve tam kapasiteye ulaşma takvimi gelecek dönem için önemli.
Nakit akışı iyileşti, stoklar ikiye katlandı
ASTOR ilk 9 ayda işletme faaliyetlerinden 4,51 milyar TL pozitif nakit üretti. Geçen yılın aynı dönemindeki 223 milyon TL’ye göre belirgin bir iyileşme var. Buna karşılık yatırım faaliyetlerinden 5,09 milyar TL nakit çıkışı gerçekleşti. İki kalemin basit farkı yaklaşık 583 milyon TL negatif; ancak bu tutar finansal yatırımların alım satımını da içeren geniş yatırım nakit akışına dayandığı için doğrudan standart serbest nakit akışı sayılmamalı.
Stoklar 2025 sonundaki 9,69 milyar TL’den 18,97 milyar TL’ye yükseldi. Yaklaşık %95,7’lik artışın siparişlerin üretime hazırlanmasıyla ilişkisi bulunabilir; bunun gerçekten satışlara ve tahsilata dönüşüp dönüşmediği sonraki finansallarda görülecek. Ticari alacaklar aynı karşılaştırmada 14,62 milyar TL’den 12,00 milyar TL’ye indi.
Net borç hesabında finansal yatırımları ayırmak gerekiyor
Finans platformu ekranında ASTOR’un 2026/9 net borcu yaklaşık 95,97 milyon TL, 2026/6 net nakdi ise yaklaşık 9,96 milyar TL görünüyor. Bu karşılaştırma kullanılan net borç tanımına bağlı. Fonlar ve diğer finansal yatırımların ne kadarının nakit benzeri sayıldığı, portföy değerindeki değişimin kaldıraç göstergesini önemli ölçüde değiştirebilir. Bu nedenle yalnızca bu iki rakamdan hareketle şirketin aynı tutarda yeni kredi kullandığı sonucuna varılamaz.
ASTOR bilanço yorumu ve gelecek çeyrekte izlenecekler
ASTOR bilanço analizi, kârın kalitesindeki ciddi ayrışma nedeniyle tek bir notla özetlenemez. Satış, brüt kâr, esas faaliyet kârı ve standartlaştırılmış FAVÖK büyüyor; işletme nakit akışı geçen yılın çok üzerinde. Buna karşılık finansal yatırım portföyündeki değer değişimleri 3. çeyrek net sonucunu sert biçimde bozdu ve 9 aylık kârı %72,8 aşağı çekti.
Bir sonraki raporda üç gösterge öne çıkacak: Fon satış ve değerleme kalemlerinin normalleşip normalleşmediği, 18,97 milyar TL’lik stokların sipariş teslimatlarına dönüşme hızı ve yeni kapasite yatırımlarının nakit ile marjlara katkısı. Operasyonel sonuçların güçlü kalması önemli; finansal risk yönetimindeki gelişmeler de artık aynı ölçüde izlenmeli.
ASTOR’un önceki dönem performansıyla karşılaştırma yapmak isteyenler 2026 ilk çeyrek ASTOR bilanço analizimizi inceleyebilir.
Diğer şirketleri karşılaştırmak için: PiyasaDetay Bilanço Analizleri kategorisindeki güncel incelemelere göz atabilirsiniz.
Yorumlar
Görüşünüzü paylaşabilirsiniz. Yorumlar onaylandıktan sonra yayınlanır.